

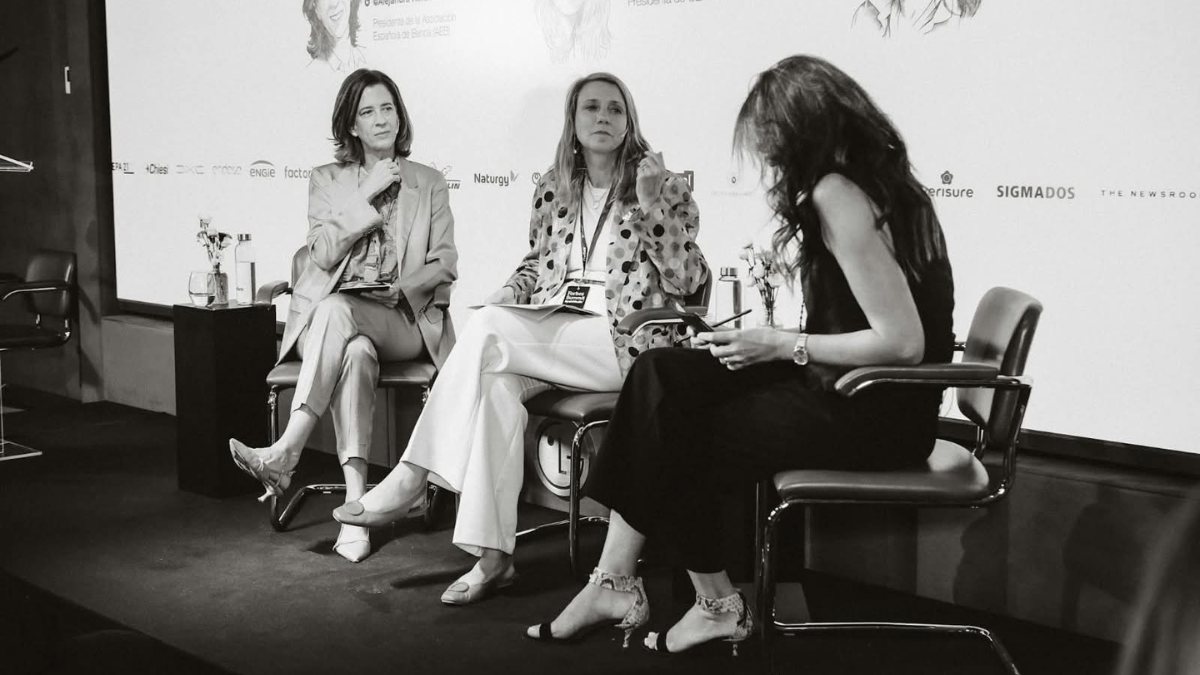
España cuenta con una banca preparada para financiar a sus empresas, pero el reto no está únicamente en disponer de crédito. También está en conseguir que ese capital se traduzca en más inversión, innovación, productividad y crecimiento empresarial. Esta ha sido una de las principales conclusiones de la conversación entre Alejandra Kindelán, presidenta de la Asociación Española de Banca (AEB), y Ángela de Miguel, presidenta de CEPYME, moderada por Bárbara Manrique de Lara, directora editorial de Forbes Summit, en el Forbes Economic Summit 2026.
El punto de partida financiero, según Kindelán, es sólido. La banca española afronta los próximos retos desde una posición de fortaleza financiera y con capacidad para seguir apoyando a empresas y familias.
Actualmente, el sistema mantiene un stock de crédito de 964.000 millones de euros con las empresas españolas
según ha señalado la presidenta de la AEB.
Además, el crédito a las pymes continúa creciendo y el coste de su financiación en España se encuentra, según Kindelán, entre los más competitivos de la eurozona.
Pero disponer de financiación no resuelve por sí solo uno de los problemas estructurales de la economía española: el reducido tamaño de buena parte de su tejido empresarial.
El reto de hacer crecer a las empresas
La dimensión empresarial aparece como uno de los grandes puntos de conexión entre la banca y las pymes. De Miguel ha recordado que
El 99% de las empresas españolas son pymes y que, dentro de este grupo, el 94% son micropymes.
La diferencia de escala respecto a otras economías europeas es significativa. La empresa española parte, según los datos expuestos durante la conversación, de una media aproximada de dos trabajadores, una cifra similar a la de otras empresas europeas. Sin embargo, después de cinco años, la española alcanza alrededor de 12 empleados, frente a los 17 de su equivalente europea.
“Tenemos muchísimo reto en todo lo que tiene que ver con la parte de productividad”, ha señalado De Miguel.
La cuestión es especialmente relevante porque crecer no significa únicamente contratar más trabajadores. Ganar dimensión permite también afrontar inversiones, incorporar tecnología, internacionalizarse y desarrollar estructuras capaces de mejorar la productividad.
La mayor parte del crédito sigue financiando el día a día
Uno de los datos que refleja esta dificultad aparece en el destino de la financiación. Según De Miguel, el 73% de la financiación que recibe actualmente la pyme se dedica a circulante.
Es decir, una parte muy importante del crédito está destinada a mantener funcionando el negocio: pagar proveedores, afrontar gastos y cubrir las necesidades ordinarias de tesorería.
La inversión transformadora ocupa un espacio mucho menor. Solo el 4,3% de las pymes demanda financiación para innovación, mientras que alrededor de un 33% lo hace para equipamiento.
Para CEPYME, cambiar esta composición es una de las claves para que las empresas puedan ganar productividad y tamaño. La innovación y la incorporación de tecnología tienen que pasar de ser una cuestión secundaria a convertirse en una herramienta habitual de crecimiento.
La situación es todavía más evidente en las micropymes. De Miguel ha señalado que alrededor del 15% cuenta con algún servicio de pago y que la penetración de la inteligencia artificial todavía no alcanza el 10%.
El desafío, por tanto, no es únicamente conseguir financiación, sino conseguir que una mayor parte de esa financiación se destine a inversiones que permitan a las empresas ser más productivas y competitivas.
Cuando crecer implica afrontar nuevas cargas
En este punto aparece uno de los principales obstáculos identificados durante la conversación: la burocracia.
Kindelán ha advertido de que las empresas se enfrentan a una auténtica “carrera de obstáculos” a medida que aumentan su tamaño. Determinados umbrales de trabajadores pueden implicar nuevas obligaciones y cargas administrativas que las compañías tienen que valorar antes de decidir si dan el siguiente paso.
“El principal problema que tiene la empresa para crecer es la enorme carga burocrática y también muchas de las exigencias que se van haciendo al crecimiento”, ha explicado.
La consecuencia es que una empresa puede encontrarse con una estructura de costes y obligaciones que cambia cuando alcanza determinadas dimensiones. En lugar de convertirse en un incentivo para crecer, el aumento de tamaño puede llevar asociado un nuevo conjunto de exigencias que desincentive ese proceso.
Para Kindelán, España necesita que sus empresas encuentren un entorno en el que crecer resulte atractivo y no suponga atravesar una sucesión de barreras regulatorias.
Más capital para ganar dimensión
El debate conecta directamente con una cuestión más amplia: para que las empresas españolas ganen tamaño necesitan capital.
De Miguel ha situado el crecimiento como una de las tres grandes palancas, junto a la innovación y la productividad. Una empresa que quiera aumentar su dimensión necesita recursos para invertir, incorporar tecnología, contratar, internacionalizarse y asumir nuevos proyectos.
En paralelo, la banca reivindica su capacidad para acompañar ese proceso. Kindelán ha destacado el carácter especialmente comercial de la banca española, su cercanía territorial y una red de 86.000 puntos de contacto físico con sus clientes.
Esa proximidad, ha defendido, permite a las entidades conocer mejor las necesidades de las empresas y no limitar su relación con ellas a la concesión de crédito, sino ofrecer también acompañamiento.
La cuestión de fondo es cómo conseguir que esa capacidad de financiación se traduzca en una transformación real del tejido empresarial.
España no parte, por tanto, de un problema de ausencia de crédito. El reto está en crear las condiciones para que las empresas puedan utilizarlo para crecer, innovar y ganar productividad, al tiempo que se reducen las barreras que aparecen precisamente cuando intentan dar ese salto de escala.


