

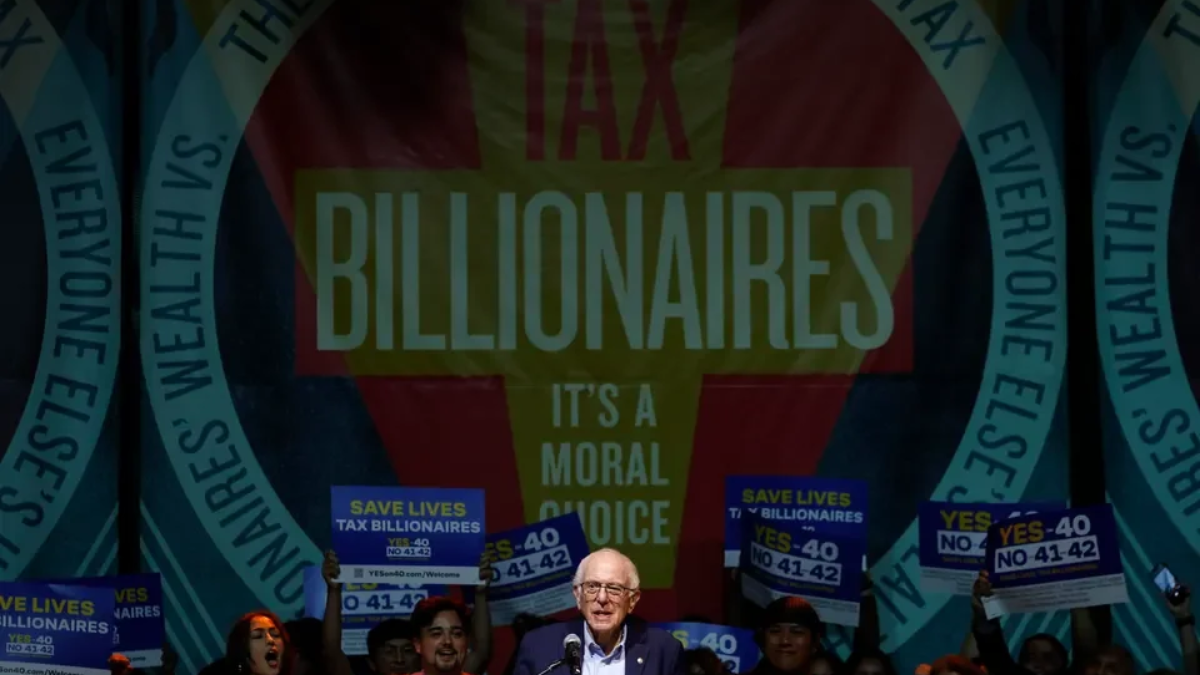
El impuesto a los multimillonarios de California parece destinado al fracaso, mientras que los votantes se muestran dispuestos a aprobar la Proposición 42, una enmienda constitucional destinada a restringir futuros impuestos sobre el patrimonio. Sin embargo, los residentes adinerados que abandonaron California podrían enfrentarse a una cuestión fiscal diferente si deciden regresar. El hecho de que California vuelva no implica automáticamente que pueda gravar los ingresos obtenidos mientras la persona residía en otro lugar, pero la Junta de Impuestos de Franquicias del estado puede examinar si dicha persona estableció realmente su residencia fuera de California o si la mudanza fue solo temporal.
La cuestión podría ser relevante para californianos de alto perfil que han abandonado el estado, como los cofundadores de Google, Larry Page y Sergey Brin, Mark Zuckerberg de Meta y los inversores de capital riesgo Peter Thiel y David Sacks. Pero el problema va más allá de los multimillonarios. Las disputas sobre la residencia en California pueden depender de dónde pasan los contribuyentes su tiempo, dónde mantienen sus hogares, dónde realizan sus negocios y dónde conservan sus vínculos personales y financieros más estrechos. Para cualquiera que abandone California y posteriormente considere regresar, estos detalles podrían ayudar a determinar si el estado considera los años de ausencia como un cambio real de residencia.
¿De verdad te fuiste de California?
El estado es conocido por auditar a quienes se mudan, y las disputas fiscales en California son complicadas. California suele sostener que si una persona reside en California, se ausenta por un año o más y luego regresa, es posible que en realidad nunca se haya ido. Esto es especialmente cierto cuando la mudanza se debió a motivos fiscales. Aunque la persona se haya marchado, el estado puede argumentar que la mudanza fuera del estado fue meramente temporal o transitoria.
En resumen, el estado puede argumentar que su domicilio original nunca cambió. Esto significa que cualquier ingreso que haya obtenido cuando creía que ya no residía en California podría ser objeto de embargo por parte del recaudador de impuestos del estado. ¿Quién tiene la carga de la prueba en estas disputas fiscales? Lo adivinó: el contribuyente. Además, California tiene un plazo de prescripción fiscal más largo.
¿Qué determina tu domicilio?
Un residente fiscal de California es una persona que se encuentra en California con un propósito que no sea temporal o transitorio, o que tiene su domicilio en California pero reside fuera de ella con un propósito temporal o transitorio. El domicilio es el lugar donde una persona establece voluntariamente su hogar permanente y su principal residencia, y al que tiene la intención de regresar siempre que se ausente.
Una persona solo puede tener un domicilio a la vez, y si adquiere un domicilio en un lugar, lo conserva hasta que adquiera otro. Un cambio de domicilio requiere:
- Abandono del domicilio anterior.
- Trasladarse físicamente a una nueva localidad y residir en ella.
- Intención de permanecer en la nueva localidad de forma permanente o indefinida.
- Más que una simple intención de cambiar de domicilio. El contribuyente debe manifestar esa intención mediante actos y declaraciones.
Cómo decide California si su mudanza fue temporal
Dado el poder adquisitivo de los multimillonarios, sin duda recibieron buenos consejos y probablemente se mudaron con mucha discreción. Tras toda la publicidad y el esfuerzo invertido, también parece improbable que regresen. Aun así, California considera factores objetivos para determinar si un contribuyente se encuentra en California o la ha abandonado por motivos distintos a los temporales o transitorios. Estos factores incluyen:
- La cantidad de tiempo que un contribuyente pasó en California en comparación con el tiempo que pasó fuera de California.
- La ubicación del cónyuge e hijos del contribuyente, incluyendo el lugar donde los niños asisten a la escuela.
- La ubicación de la residencia principal del contribuyente, incluyendo una comparación del tamaño y el valor de las residencias y la ubicación de la propiedad para la cual ha solicitado la exención del impuesto predial para propietarios de vivienda.
- Lugar donde se expidió la licencia de conducir del contribuyente.
- Donde están registrados los vehículos del contribuyente.
- Donde se mantienen las licencias profesionales de un contribuyente.
- Donde un contribuyente está registrado para votar.
- La ubicación de los bancos donde un contribuyente mantiene cuentas.
- Los puntos de origen de las transacciones financieras de un contribuyente.
- La ubicación de los médicos, dentistas, contadores y abogados de un contribuyente.
- La ubicación de la iglesia, templo o mezquita del contribuyente; las asociaciones profesionales; y los clubes sociales y campestres de los que el contribuyente sea miembro.
- La permanencia de las asignaciones laborales y los intereses comerciales de un contribuyente en California.
- La ubicación de los vínculos sociales de un contribuyente.
- La dirección de contacto que un contribuyente utiliza para el correo y la correspondencia.
- Registros telefónicos que muestran el origen de las llamadas telefónicas de un contribuyente.
California utiliza un análisis comparativo para determinar si el contribuyente tiene vínculos más estrechos con otro estado. Puede consultar las directrices del FTB para determinar la residencia fiscal.
¿Cuánto tiempo puedes pasar en California?
Un factor clave que California considera al determinar el estado con el que un contribuyente tiene vínculos más estrechos es su presencia física en California. Esta presencia física puede activar o afectar ciertas presunciones según la ley californiana. Si un contribuyente pasa más de nueve meses del año en California, el estado presume que es residente de California, y esta presunción puede ser muy difícil de refutar.
Si un contribuyente pasa seis meses o menos del año en California, podría calificar para una exención fiscal ventajosa para visitantes estacionales de California, como por ejemplo las personas que viven fuera de California pero tienen una casa de vacaciones en el estado.
Esta exención de responsabilidad se aplica únicamente si la persona permanece en California durante seis meses o menos, tiene su domicilio fuera de California y no realiza actividades comerciales mientras se encuentra en California.
Hablando de negocios, el recaudador de impuestos de California también suele cobrar impuestos a empresas de otros estados.