

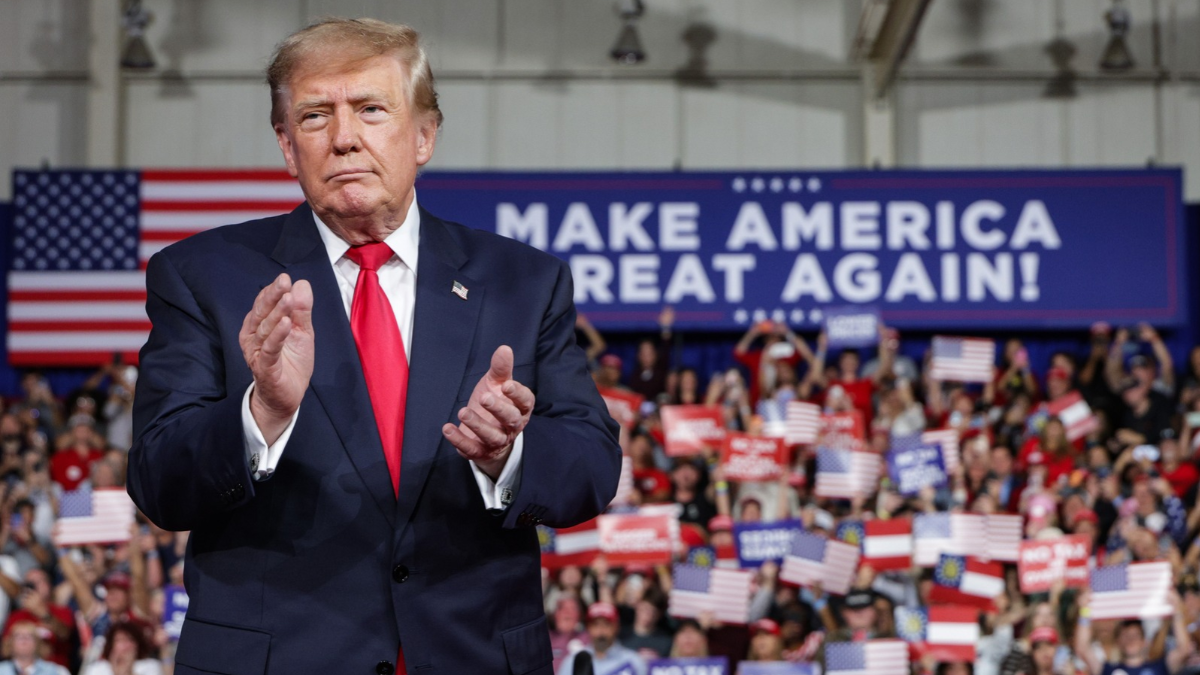
Las elecciones estadounidenses no siempre se deciden en la Casa Blanca. Este martes, 3 de noviembre, los votantes tienen otra cita importante: las elecciones de mitad de mandato, conocidas como midterms, en las que se renueva la Cámara de Representantes y aproximadamente un tercio del Senado. El resultado no cambiará al presidente, pero sí puede modificar el equilibrio de poder en Washington y, con él, las condiciones en las que operan las empresas y los mercados financieros.
La pregunta para los inversores no es únicamente qué partido ganará, sino qué podrá hacer a partir de ahora. Si los republicanos mantienen el control del Congreso, Trump conservará más facilidades para impulsar su agenda legislativa. Si los demócratas se hacen con ambas cámaras, el presidente tendrá que negociar mucho más y encontrará mayores obstáculos para sacar adelante sus propuestas.
El escenario que contempla el equipo de análisis de XTB es precisamente este último: una victoria demócrata tanto en la Cámara de Representantes como en el Senado. Las probabilidades de los mercados de predicción apuntaban también en esa dirección antes de la votación.
Para Wall Street, el cambio podría tener consecuencias en sectores muy concretos. La sanidad, la fabricación de energía solar y algunas compañías de consumo básico podrían encontrar un entorno más favorable. En cambio, la banca, el petróleo y el gas o determinadas empresas tecnológicas podrían perder parte de las expectativas de desregulación que han acompañado a la Administración Trump.
Qué se juega Trump y por qué importa para Wall Street
Las elecciones de mitad de mandato funcionan como un examen a la presidencia. Se celebran dos años después de las elecciones presidenciales y permiten a los ciudadanos modificar la composición del Congreso sin cambiar al inquilino de la Casa Blanca.
La Cámara de Representantes tiene un papel decisivo en la aprobación de leyes presupuestarias y fiscales, mientras que el Senado interviene, entre otras cuestiones, en la confirmación de altos cargos y jueces propuestos por el presidente. Si los demócratas controlan las dos cámaras, podrían impulsar investigaciones sobre la Administración, condicionar las negociaciones presupuestarias y bloquear parte de las iniciativas republicanas.
Eso no significa que Trump vaya a perder automáticamente el control del Gobierno. El presidente conserva el poder de veto y cualquier ley que quiera aprobar el Congreso necesita su firma o una mayoría de dos tercios en ambas cámaras para superar ese veto. En otras palabras, una victoria demócrata supondría sobre todo un escenario de mayor negociación y posibles bloqueos, no un cambio inmediato de las políticas económicas.
Tampoco implicaría necesariamente la salida de Trump. Una mayoría demócrata podría facilitar la apertura de un proceso de impeachment en la Cámara de Representantes, pero la destitución requiere una condena de dos tercios de los senadores presentes. Es un umbral político y parlamentario muy exigente.
Para los mercados, el primer efecto podría ser un aumento de la cautela. Los inversores tendrían que revisar qué medidas fiscales, regulatorias o presupuestarias pueden salir adelante y cuáles quedarán bloqueadas. Sin embargo, una vez despejada la incertidumbre electoral, la atención volverá a los factores que determinan el valor de las empresas: sus beneficios, los tipos de interés, la inflación y las perspectivas de crecimiento.
Qué suele hacer la bolsa después de las elecciones
La historia ofrece una referencia llamativa. Según los cálculos recogidos por XTB, el S&P 500 terminó en positivo los seis meses posteriores a las 13 elecciones de mitad de mandato celebradas entre 1974 y 2022, con una rentabilidad media del 12,4%. En los tres meses posteriores, el avance medio fue del 5,7%, con subidas en 11 de esos 13 periodos.
La estadística puede resultar atractiva, pero no debe interpretarse como una garantía de ganancias. El mercado no sube simplemente porque termine una campaña electoral. También influyen los resultados empresariales, la política monetaria de la Reserva Federal, la inflación y la situación económica internacional.
El precedente de 2018, durante el primer mandato de Trump, ayuda a entenderlo. El S&P 500 avanzó un 8,6% entre noviembre de 2018 y abril de 2019, pero ese resultado llegó después de una fuerte corrección que llevó al índice a caer hasta Nochebuena. Las tensiones comerciales y el endurecimiento monetario habían presionado a la bolsa, antes de que la recuperación y una postura más paciente de la Reserva Federal permitieran cerrar el semestre en positivo.
La lectura es clara: la resolución de la incertidumbre política puede ayudar a los mercados, pero no elimina los riesgos económicos ni garantiza una subida inmediata.
Además, las elecciones llegan en un momento delicado para Wall Street. El mercado tecnológico atraviesa una fase de corrección y los inversores están cuestionando cuánto costará financiar la expansión de la inteligencia artificial y cuándo empezará a generar suficiente efectivo. En este contexto, el resultado electoral añade otra variable a una bolsa que ya está pendiente de los beneficios y las valoraciones de las grandes tecnológicas.
Los sectores que podrían salir beneficiados
Si los demócratas consiguen el control de ambas cámaras, el impacto no sería igual para todas las compañías. Las tres áreas que podrían encontrar un entorno más favorable son: sanidad, fabricación solar y consumo esencial.
Las compañías que gestionan seguros médicos para personas cubiertas por programas públicos podrían beneficiarse de una mayor protección de Medicaid y de las ayudas de la Ley de Asistencia Asequible, conocida como ACA.
Medicaid ofrece cobertura sanitaria a personas con bajos ingresos y otros colectivos elegibles. Los estados trabajan con aseguradoras privadas para gestionar parte de esa asistencia y les pagan una cantidad por cada afiliado. Si se reducen las personas cubiertas o la financiación del programa, las compañías pueden perder clientes e ingresos. Por el contrario, mantener la cobertura y las ayudas a las pólizas puede aportar mayor estabilidad al negocio.
La fabricación de paneles solares en Estados Unidos es otra de las actividades que podrían encontrar respaldo político. Los incentivos a la producción nacional ayudan a las empresas a justificar inversiones, ampliar sus fábricas y competir con productores extranjeros.
Una mayoría demócrata tendría más capacidad para defender estos mecanismos y frenar nuevos recortes. Una de las compañías que podrían beneficiarse de una mayor continuidad de los incentivos es First Solar, fabricante estadounidense de paneles solares.
La clave está en la visibilidad. Para una empresa que necesita invertir grandes cantidades en capacidad industrial, saber que los incentivos fiscales seguirán vigentes durante los próximos años puede influir en sus decisiones de inversión y en sus expectativas de rentabilidad. Aun así, cualquier ampliación de las ayudas tendría que negociarse con Trump y dependería también de la evolución de la demanda y los permisos para nuevos proyectos.
El tercer ámbito está relacionado con el poder adquisitivo de los hogares. Una mayor protección de las ayudas alimentarias y de los ingresos de las familias con menos recursos podría sostener el gasto en productos esenciales. En ese contexto, cadenas como Dollar General y Walmart podrían captar parte de ese consumo. Su posicionamiento en precios bajos les permite atraer a clientes que buscan reducir el gasto cotidiano, especialmente en un entorno económico más exigente.
Las empresas que podrían perder parte de su prima política
En el lado contrario, una victoria demócrata podría enfriar algunas de las expectativas que han acompañado a sectores vinculados a la agenda económica de Trump.
La banca podría encontrar más dificultades para avanzar hacia un marco regulatorio más flexible. Un Congreso demócrata tendría capacidad para bloquear nuevas iniciativas legislativas favorables a la desregulación, aunque las agencias del Ejecutivo seguirían conservando competencias importantes.
El petróleo y el gas también podrían afrontar una mayor presión política sobre permisos, infraestructuras y medidas fiscales. Sin embargo, los beneficios de las compañías energéticas seguirán dependiendo mucho más directamente de los precios internacionales, la oferta y la demanda que del resultado de unas elecciones legislativas.
La tecnología presenta un caso más complejo. Una mayoría demócrata podría aumentar el escrutinio sobre las grandes plataformas, sus posiciones de mercado, el uso de datos y sus prácticas competitivas. Empresas como Alphabet, Meta y Amazon podrían afrontar más investigaciones y mayores costes legales o regulatorios.
La expansión de los centros de datos añade otro frente. Su consumo de electricidad y agua, así como el impacto que pueden tener sobre las facturas de los hogares, podría alimentar nuevas exigencias regulatorias. Si los permisos se retrasan o los costes aumentan, las consecuencias podrían alcanzar también a Microsoft, Alphabet y Amazon, que están ampliando su infraestructura de inteligencia artificial, y a proveedores como Nvidia, cuyos pedidos dependen en parte de esas inversiones.
No obstante, una victoria demócrata no supondría detener automáticamente la expansión de la inteligencia artificial.
Qué puede pasar con los bonos, el dólar y el oro
El resultado electoral también puede trasladarse a otros activos financieros. Si el nuevo equilibrio político reduce las posibilidades de aprobar nuevos estímulos fiscales, algunos inversores podrían anticipar menos presión sobre la inflación y una menor necesidad de financiación pública. En ese escenario, las rentabilidades de los bonos del Tesoro estadounidense podrían moderarse, especialmente en los plazos largos.
El dólar también podría perder atractivo si disminuyen las expectativas de tipos de interés estadounidenses frente a los de otras economías. Pero no existe una relación automática: en momentos de incertidumbre o aversión al riesgo, la divisa estadounidense puede recuperar su papel de activo refugio.
El oro, por su parte, podría mantener el interés como cobertura frente a la incertidumbre política y fiscal.
Y si los republicanos conservan el Senado
El escenario alternativo es un Congreso dividido, con una Cámara de Representantes demócrata y un Senado republicano. En ese caso, Trump tendría más dificultades para sacar adelante su agenda, pero los demócratas tampoco contarían con suficiente poder para impulsar sus propias propuestas.
El Senado conservaría capacidad para bloquear iniciativas y confirmar los nombramientos presidenciales. La Cámara demócrata podría intensificar las investigaciones sobre el Ejecutivo y condicionar las negociaciones presupuestarias, pero las grandes reformas fiscales y legislativas exigirían acuerdos entre los dos partidos.
Para los mercados, este equilibrio podría reducir la posibilidad de cambios regulatorios profundos. Las grandes tecnológicas tendrían menos riesgo de afrontar nuevas restricciones federales impulsadas exclusivamente por los demócratas, mientras que la banca, la energía tradicional y las plataformas de activos digitales conservarían parte de las expectativas favorables asociadas a la Administración Trump.
La sanidad y los fabricantes solares, por su parte, tendrían una Cámara dispuesta a defender sus programas e incentivos, aunque con menos posibilidades de conseguir ampliaciones.
En definitiva, las elecciones de mitad de mandato pueden cambiar el reparto de poder en Washington y modificar las perspectivas de determinados sectores, pero no decidirán por sí solas el rumbo de Wall Street. La bolsa llega a esta cita con otros asuntos mucho más inmediatos sobre la mesa: la rentabilidad de las inversiones en inteligencia artificial, los resultados empresariales, los tipos de interés y el coste de la financiación. El resultado electoral puede inclinar algunas apuestas, pero serán los beneficios y la capacidad de las compañías para convertir sus expectativas en dinero real los que terminen marcando la diferencia.