

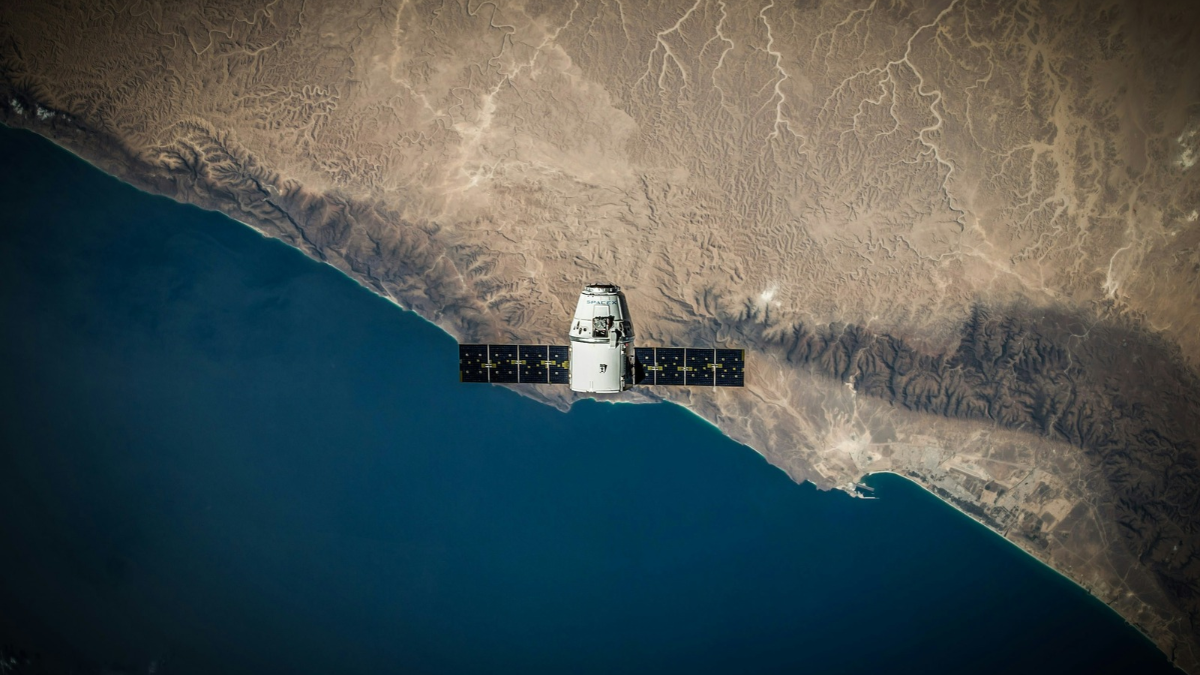
La próxima gran batalla de las telecomunicaciones europeas podría librarse muy lejos de las antenas que vemos en las azoteas y de los cables que recorren nuestras ciudades. El terreno decisivo está en el espacio, donde la constelación de Starlink, propiedad de SpaceX, ha convertido los satélites en una pieza estratégica para conectar lugares sin cobertura móvil y amenaza con alterar el equilibrio de poder de un sector dominado durante décadas por las operadoras tradicionales. Frente a ese avance, Telefónica, Orange, Vodafone y Deutsche Telekom han decidido explorar una respuesta conjunta: las cuatro compañías firmaron el 19 de octubre de 2026 una carta de intenciones para estudiar una puja común por frecuencias destinadas a servicios móviles por satélite en la Unión Europea.
No se trata todavía de una red europea en funcionamiento ni de una alianza comercial cerrada, sino del primer paso para construir una alternativa que combine infraestructura terrestre, tecnología espacial y supervisión europea. El objetivo va más allá de ganar clientes: también consiste en evitar que una parte cada vez más importante de las comunicaciones dependa de redes controladas desde fuera del continente. Las compañías explican que buscan reforzar la cobertura, la resiliencia de las redes y el acceso abierto a estos servicios.
El móvil conectado al espacio sin necesidad de instalar una antena
La tecnología que está detrás de este movimiento se conoce como Direct-to-Device (D2D) y persigue que un teléfono móvil convencional pueda comunicarse directamente con un satélite compatible, sin depender en todo momento de una antena terrestre cercana. La diferencia es importante: las conexiones satelitales tradicionales suelen necesitar equipos específicos, mientras que los sistemas D2D buscan integrar la conectividad espacial en la experiencia cotidiana del usuario. En la práctica, esta tecnología podría ayudar a enviar mensajes, mantener comunicaciones esenciales o acceder a determinados servicios de datos en zonas rurales, montañosas, marítimas o afectadas por emergencias, siempre dentro de las capacidades técnicas de cada red y del dispositivo utilizado.
No significa que cualquier móvil vaya a disponer automáticamente de la misma velocidad que una conexión 5G urbana, ni que la cobertura satelital vaya a sustituir a las redes terrestres. La propuesta consiste en complementar la infraestructura móvil existente y reducir los puntos ciegos donde las torres no llegan o han quedado fuera de servicio. Para las operadoras, además, supone conservar una relación directa con sus clientes y ampliar su cobertura sin tener que construir una red terrestre en cada rincón del territorio. Para los consumidores, la promesa es sencilla: que quedarse sin señal deje de ser una consecuencia inevitable de alejarse de una carretera, un núcleo urbano o una zona con buena infraestructura.
La batalla por las frecuencias que quedarán disponibles en 2027
La alianza llega en un momento decisivo para el futuro del espectro radioeléctrico europeo. La Comisión Europea propuso en mayo de 2026 un nuevo procedimiento comunitario para adjudicar la banda de 2 gigahercios (GHz) destinada a los servicios móviles por satélite, cuyas autorizaciones actuales expiran en mayo de 2027. Se trata de un recurso limitado: las frecuencias permiten transmitir señales entre los teléfonos y los sistemas espaciales, por lo que controlar su utilización puede determinar qué empresas estarán en condiciones de desarrollar servicios comerciales a escala continental. El marco vigente se remonta a la decisión europea de 2008, que permitió seleccionar a operadores para prestar servicios satelitales en la Unión.
Ahora, Bruselas pretende actualizar el sistema y facilitar una autorización armonizada que reduzca las diferencias regulatorias entre países. El propósito es que los futuros proveedores puedan desarrollar servicios transfronterizos bajo reglas comunes, en lugar de enfrentarse a un mosaico de condiciones nacionales. La fecha de 2027 convierte esta revisión en una carrera estratégica: las compañías deben definir sus alianzas y capacidades mientras las instituciones europeas tramitan las nuevas normas. Sin embargo, la propuesta de la Comisión no equivale a una adjudicación definitiva, y la carta firmada por las cuatro telecos tampoco garantiza que vayan a ganar el espectro.
La futura asignación dependerá del procedimiento regulatorio, de los requisitos aplicables y de las candidaturas que finalmente se presenten. La Comisión Europea detalla el calendario y el alcance de la reforma de la banda de 2 GHz.
Cuatro gigantes terrestres, un socio espacial todavía por elegir
La fórmula elegida por Telefónica, Orange, Vodafone y Deutsche Telekom revela una de las principales dificultades de Europa: contar con grandes operadores móviles no significa disponer de una constelación comercial propia capaz de ofrecer conectividad directa a millones de teléfonos. Por eso, las cuatro empresas no han anunciado que vayan a fabricar y lanzar sus propios satélites.
Su planteamiento es desarrollar y gestionar infraestructura terrestre, coordinación técnica y funciones de control desde Europa, mientras que un socio especializado aportaría la capacidad espacial. Esa división permitiría aprovechar la experiencia comercial de las telecos y su relación con los usuarios sin asumir de golpe el coste y la complejidad de desplegar una constelación completa. Entre las compañías que ya trabajan en tecnologías de conexión directa al móvil se encuentra AST SpaceMobile, que mantiene acuerdos con actores del sector, incluido Vodafone. No obstante, el socio de la iniciativa conjunta aún debe seleccionarse y no conviene presentar ninguna candidatura como una decisión cerrada.
También hay una cuestión comercial relevante: las cuatro operadoras aseguran que el modelo pretende ofrecer a los operadores móviles europeos un acceso abierto y no discriminatorio, de modo que el proyecto no quede reservado exclusivamente a los clientes de las empresas fundadoras. Si ese principio se materializa en las condiciones de acceso y en los acuerdos mayoristas, la iniciativa podría funcionar como una plataforma compartida para ampliar la conectividad en el mercado europeo. La carta de intenciones contempla expresamente un proveedor satelital externo y no sustituye las alianzas que ya existen.
Starlink parte con ventaja y Europa intenta recortar distancias
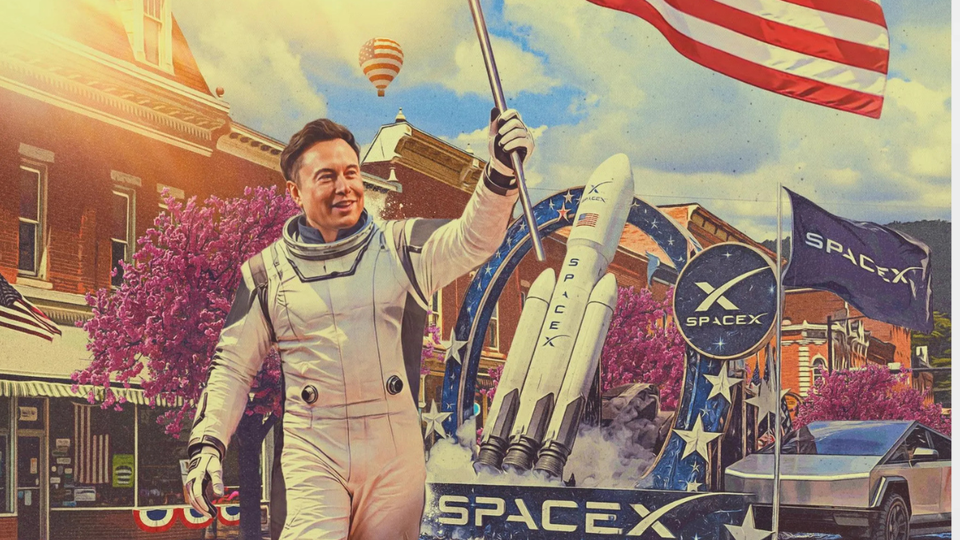
El principal rival de esta estrategia es Starlink, el negocio de conectividad satelital de SpaceX, que ha construido una extensa red de satélites en órbita terrestre baja y ha desarrollado un servicio comercial de banda ancha con presencia internacional. Su ventaja no consiste únicamente en disponer de satélites: también reside en la experiencia operativa, la infraestructura desplegada y la capacidad de integrar distintas partes de la cadena tecnológica bajo un mismo grupo empresarial. Además, SpaceX busca ampliar su papel en las comunicaciones móviles directas al dispositivo, un terreno que podría acercarla todavía más al negocio tradicional de las operadoras.
Para las telecos europeas, el riesgo es que un proveedor espacial se convierta no solo en un socio de conectividad, sino también en un competidor capaz de controlar una parte creciente de la relación con el usuario. La respuesta de las cuatro compañías trata de evitar esa dependencia, aunque el resultado no está garantizado. Incluso si consiguen el espectro, seguirán necesitando tecnología compatible, satélites suficientes, acuerdos comerciales, terminales adecuados y una experiencia de servicio que resulte atractiva para el consumidor. Ganar las frecuencias sería una condición estratégica, no una victoria automática sobre Musk.
El mercado, además, no se limita a Starlink: otras empresas están invirtiendo en conectividad espacial, mientras que los operadores terrestres exploran distintas fórmulas para extender sus redes. La competencia se decidirá por la combinación de cobertura, precio, calidad, disponibilidad y capacidad de convertir una innovación técnica en un servicio fiable.
IRIS² y la soberanía digital: el desafío de construir una alternativa europea
La iniciativa privada también se cruza con el objetivo político de reforzar la autonomía tecnológica de la Unión Europea. El programa IRIS², impulsado por las instituciones comunitarias y desarrollado con el consorcio SpaceRISE, es uno de los pilares de esa estrategia. En agosto de 2026, la Comisión Europea anunció que el proyecto avanzaba hacia su despliegue a gran escala y que su constelación principal se ampliaría a 348 satélites: 330 en órbita terrestre baja y 18 en órbita terrestre media.
El programa está concebido para reforzar las comunicaciones seguras, la conectividad y la resiliencia de infraestructuras estratégicas; no debe confundirse, sin embargo, con una red comercial de telefonía directa al móvil idéntica a la que las cuatro operadoras quieren impulsar. Ambos proyectos pueden contribuir a reducir vulnerabilidades, pero responden a necesidades y arquitecturas distintas. La soberanía digital tampoco significa necesariamente prescindir de toda tecnología extranjera: implica disponer de capacidad de decisión, control sobre infraestructuras críticas y alternativas viables si cambian las condiciones comerciales o geopolíticas.
Aquí aparece la paradoja central del plan de las telecos: Europa quiere ganar independencia, pero su primera solución podría depender de un proveedor espacial externo, al menos durante las fases iniciales. La cuestión no es menor, porque las redes satelitales pueden adquirir importancia en situaciones de catástrofe, cortes de comunicaciones o crisis de seguridad. La autonomía tecnológica se mide tanto por los satélites que se ponen en órbita como por quién puede decidir cómo, cuándo y para qué se utilizan. La Comisión Europea confirmó en agosto la ampliación de IRIS² a 348 satélites.
La alianza aún debe superar las pruebas regulatorias y comerciales
La unión de cuatro grandes operadores no elimina los obstáculos. La primera incógnita es regulatoria: la propuesta europea para reorganizar la banda de 2 GHz debe completar su tramitación institucional antes de que pueda aplicarse el nuevo sistema de autorizaciones. También será necesario determinar cómo se evaluarán las candidaturas y qué condiciones se impondrán para garantizar la competencia y el uso eficiente de las frecuencias. La segunda dificultad es empresarial. Los firmantes mantienen relaciones y acuerdos distintos con compañías satelitales, por lo que tendrán que demostrar que una puja conjunta puede convivir con sus compromisos actuales y con las normas de competencia. La tercera es tecnológica: una red de este tipo necesita coordinar satélites, estaciones terrestres, sistemas de gestión, espectro y teléfonos compatibles, además de definir qué servicios puede prestar con calidad suficiente. A ello se añade la dimensión económica.
Las empresas no han comunicado todavía una inversión conjunta definitiva, un calendario comercial cerrado ni el nombre del socio espacial que prestaría el servicio. Sin esos datos, no es posible calcular con rigor cuánto costará el proyecto, qué ingresos podría generar o cuándo alcanzaría una escala significativa. Lo que sí está claro es que las telecos intentan adelantarse a una transformación que podría cambiar el reparto de poder en las comunicaciones. Su desafío será convertir una declaración de intenciones en una infraestructura útil, competitiva y accesible, sin crear un nuevo cuello de botella privado ni trasladar a los consumidores el coste de una carrera tecnológica demasiado cara.
Europa no solo necesita llegar al espacio: necesita conservar el control
Durante años, la cobertura móvil se midió en antenas, kilómetros de fibra y velocidad de descarga. La expansión de las redes satelitales añade una nueva variable: quién puede conectar un teléfono cuando la infraestructura terrestre deja de ser suficiente. En esa disputa, Telefónica, Orange, Vodafone y Deutsche Telekom han comprendido que competir por separado puede resultar mucho más difícil que compartir el acceso a un recurso estratégico y negociar juntas con un proveedor espacial.
La alianza todavía está lejos de garantizar una alternativa plenamente europea a Starlink, pero abre una vía para combinar la capacidad comercial de las grandes telecos con una regulación común y un mayor control sobre las comunicaciones críticas. El éxito no se medirá únicamente por el número de satélites ni por la frecuencia que consigan adjudicarse, sino por la posibilidad de ofrecer cobertura real donde hoy no la hay, mantener las comunicaciones cuando las redes terrestres fallen y evitar que la conectividad dependa de un único actor. La verdadera carrera no consiste en colocar más satélites en el cielo, sino en conseguir que Europa no tenga que pedir permiso a nadie para seguir conectada.