

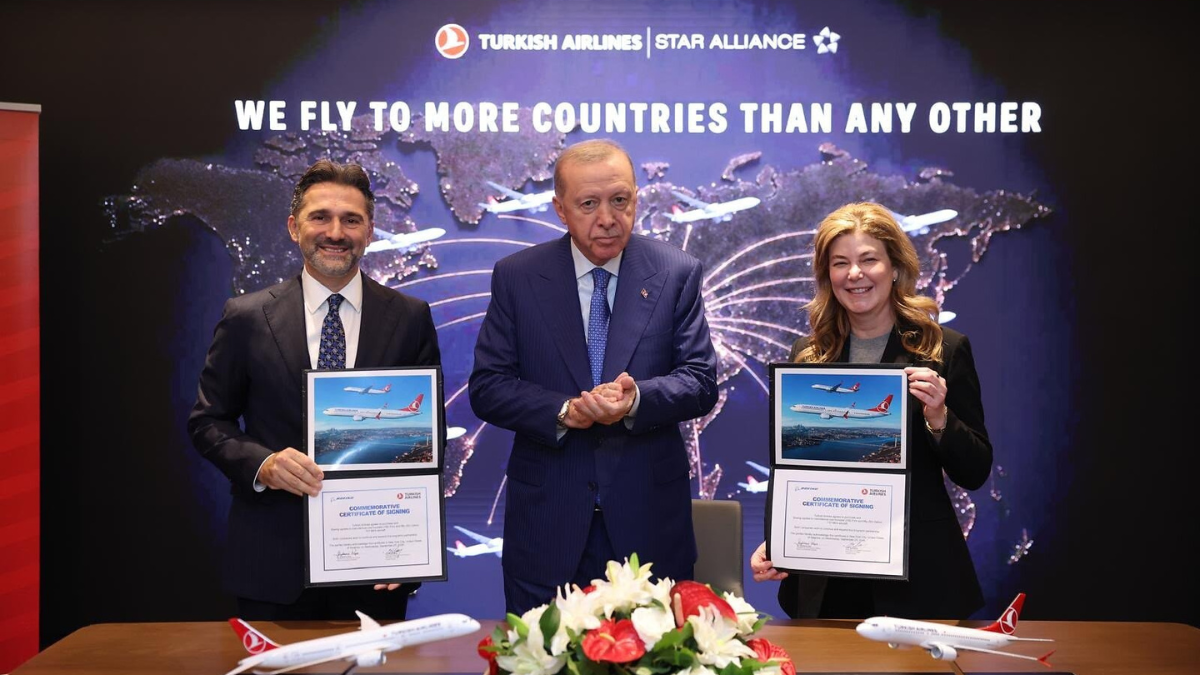
El pasado 23 de septiembre en Nueva York, Turkish Airlines cerró con Boeing un pedido de hasta 150 aviones 737 MAX, el mayor de su historia. La firma se realizó con Recep Tayyip Erdoğan, el presidente de la República de Turquía, presente. Eso dice bastante sobre cómo entiende esta aerolínea sus decisiones de flota: no son solo comerciales, sino geopolíticas. Conviene tenerlo en mente para entender lo que ha estado pasando este último año con Air Europa, aunque esa historia ya no sea noticia fresca.
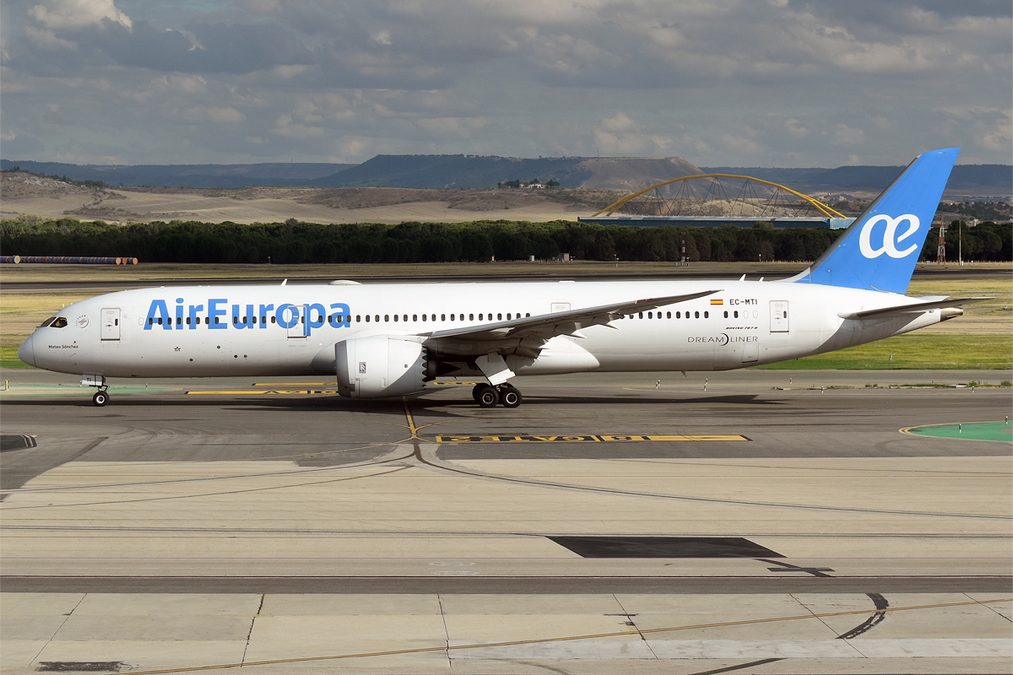
Recapitulemos, porque el orden de los hechos es importante. En noviembre de 2025, Turkish Airlines cerró la compra de un 26 % de Air Europa por 300 millones de euros, una operación que permitió a la aerolínea española devolver antes de plazo el rescate público recibido durante la pandemia. El Gobierno español no dio su aprobación formal hasta junio de este año. IAG mantiene su 20 % en Air Europa y la familia Hidalgo sigue al mando a través de Globalia. Todo esto, insisto, ya está asentado.
Lo que sigue siendo interesante, meses después, es pensar qué significa de fondo. El resultado es que Madrid, Estambul y Londres, que es donde cotiza IAG (Iberia, British, Vueling, Level…), quedan unidos en un buen porcentaje por el mismo capital, justo en el mercado que más pesa para Iberia: Latinoamérica. Al mismo tiempo, IAG e Iberia mantienen con Air Europa una competencia de precios bastante intensa en el mercado doméstico y europeo.
No sé si eso es contradictorio o simplemente normal en un sector donde las alianzas y la competencia conviven todo el tiempo, incluso entre empresas del mismo accionista. Probablemente lo segundo, aunque igualmente llama la atención.
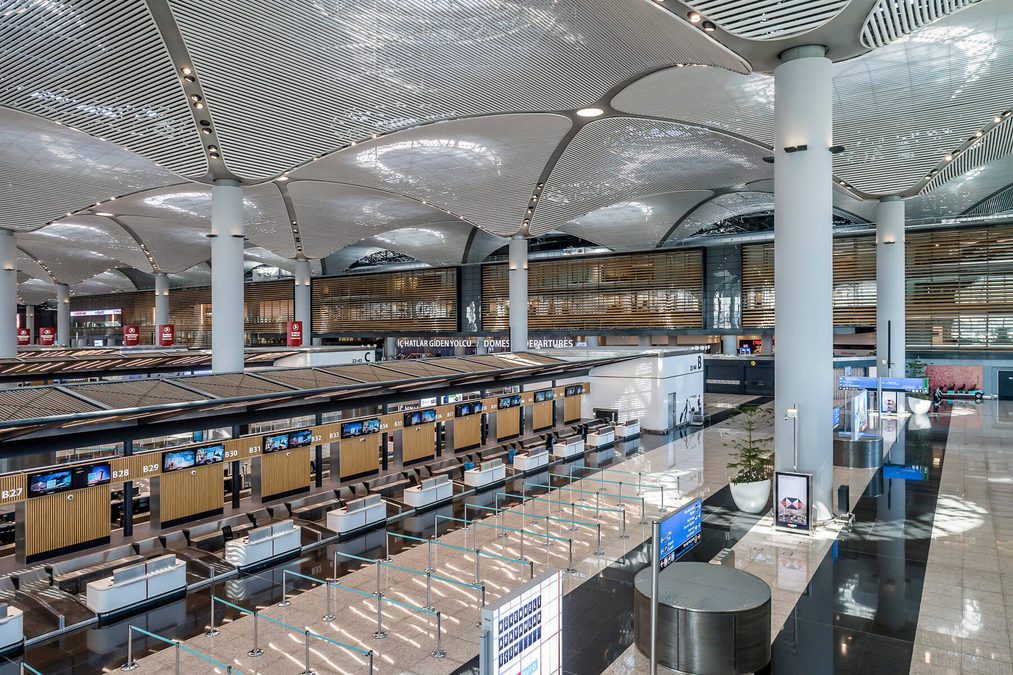
Lo que sí me parece menos discutido es lo que hay detrás de Turkish Airlines como socio: un aeropuerto y una aerolínea que están creciendo a un ritmo que en Europa occidental ya no se ve. El aeropuerto de Estambul supera ya a Heathrow como el hub mejor conectado del mundo según el índice Megahubs de OAG, con 337 destinos posibles frente a un Heathrow que retrocede, en parte por la disrupción de horarios hacia Oriente Medio (una concepción muy eurocentrista, todo sea dicho: ‘medio’… ¿respecto a qué zona?).
Estambul cerró 2025 con más de 84 millones de pasajeros y capacidad instalada para 90 millones; en agosto, con la sexta pista recién inaugurada, alcanzó un récord europeo de 1.787 movimientos en un solo día y genera ya el 2,2 % del PIB turco. Madrid ocupa el puesto 18 de ese mismo ranking mundial; Barcelona, el 41. No es una comparación que deba preocupar, aunque sí invita a plantearse por qué la diferencia es tan amplia.
Cuasimonopolio
Turkish Airlines controla el 80 % del tráfico de ese aeropuerto, lo cual no es casualidad: aeropuerto y aerolínea crecen de forma coordinada, como parte de una misma estrategia de Estado. El pedido a Boeing de la semana pasada se suma a otro de hasta 75 Boeing 787 firmado en 2025 y sitúa a la compañía camino de superar las 800 aeronaves para 2033, año de su centenario, aunque esta cifra tan redonda podría retrasarse algo más, aunque en todo caso es algo que impresiona.
Según algunas informaciones del sector, durante las negociaciones con Boeing, la compañía llegó a plantear la posibilidad de trasladar el pedido a Airbus si las condiciones no mejoraban. Si es cierto, dice mucho sobre el margen de maniobra que tiene hoy Turkish frente a los dos grandes fabricantes, algo que pocas aerolíneas europeas pueden permitirse.
En conjunto, la entrada de Turkish Airlines en Air Europa no debería leerse solo como una operación financiera, sino como una pieza más de un proyecto bastante más amplio: un hub que aspira a ser el centro del tráfico mundial, una aerolínea con vocación de expansión sostenida y una relación con los fabricantes de aviones que se negocia casi como un asunto de Estado.
Esa es la aerolínea con la que Iberia y Air Europa van a tener que aprender a convivir y competir, sin que quede del todo claro todavía qué papel jugará cada uno dentro de unos años.


