

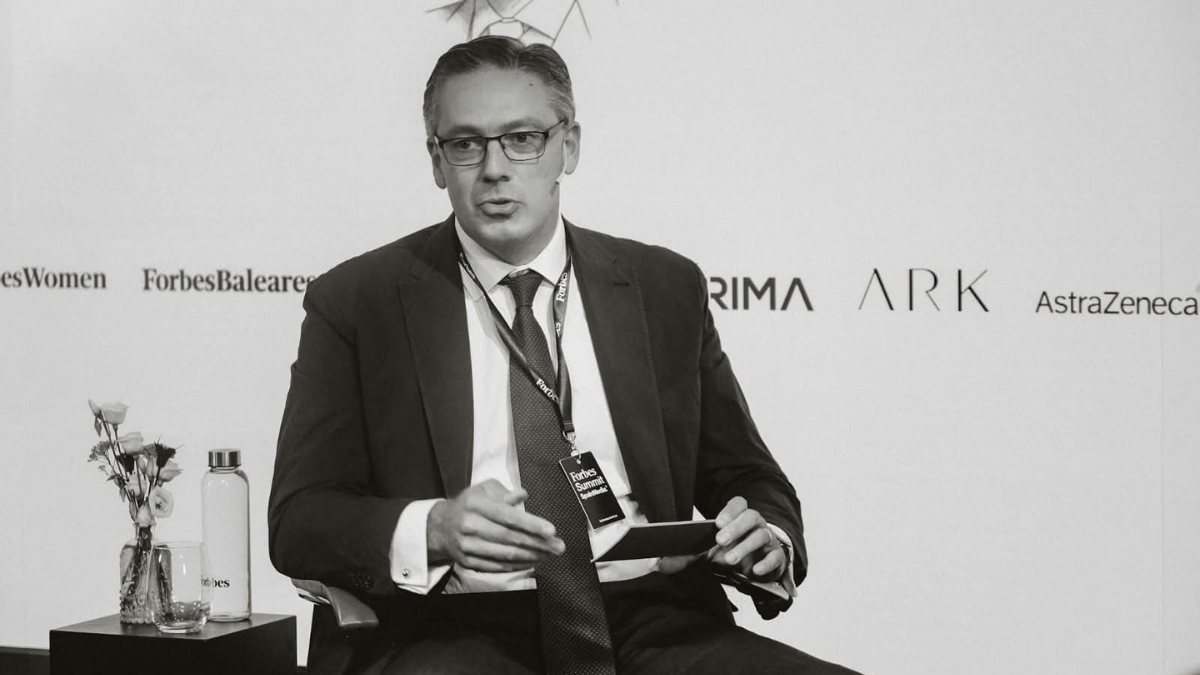
España y Europa afrontan uno de sus grandes retos económicos en la capacidad de transformar el ahorro en inversión y, posteriormente, esa inversión en crecimiento. Para Íñigo Martos, CEO de Deutsche Bank España, la productividad sigue siendo uno de los principales desafíos de la economía española, pero también existen oportunidades para mejorar la posición del país como destino de inversión.
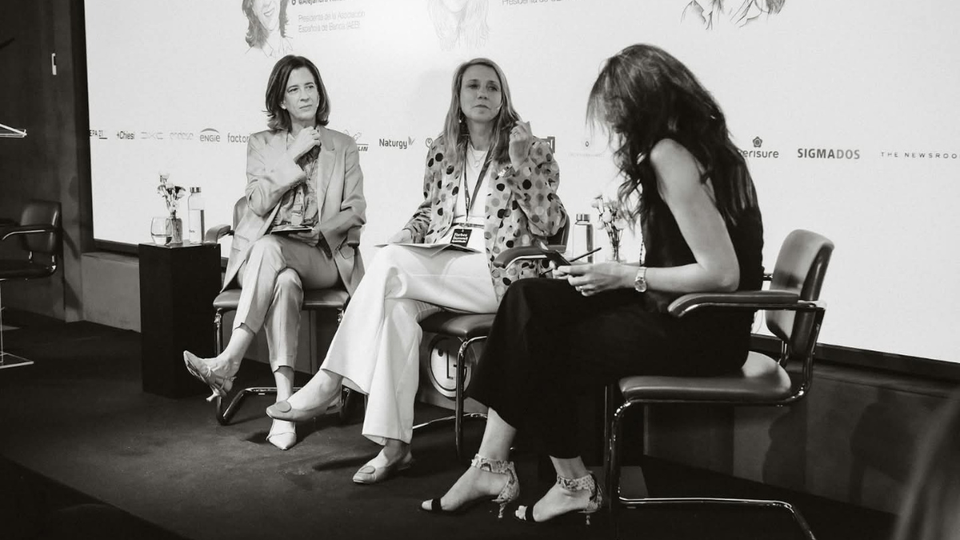
Durante una conversación con Beatriz Triguero, redactora jefa de Economía de Forbes España, en el Forbes Economic Summit, Martos ha situado la productividad en el centro del debate. A su juicio, el crecimiento de la economía española ha estado condicionado en buena medida por la incorporación de más personas al mercado laboral, mientras que el verdadero desafío pasa por conseguir que la productividad avance con mayor intensidad.
“Creo que la productividad es absolutamente fundamental y es lo que la economía española necesita imperiosamente”, ha señalado.
España mantiene capacidad para atraer inversión
Desde la perspectiva de Deutsche Bank, Martos asegura que la percepción de Europa como destino de inversión no responde únicamente a las dificultades que suelen aparecer en el debate público, como la burocracia, el coste de la energía, la fiscalidad o el marco regulatorio.
Frente a esa visión, el ejecutivo destaca otros factores: resiliencia económica, estabilidad y oportunidades de inversión.
En el caso concreto de España, Martos ha explicado que durante los últimos dos o tres años determinadas inversiones centrales del grupo Deutsche Bank han terminado llegando al país como resultado de procesos competitivos. Entre ellas se encuentran actividades vinculadas a servicios administrativos y auditoría.
“No es que me las asigne, sino que eso es fruto de un resultado o de un proceso muy competitivo”, ha explicado.
El atractivo español, ha añadido, no se limita al clima o a la calidad de vida. También intervienen factores como el acceso a servicios, las infraestructuras y la capacidad de encontrar perfiles adecuados para determinadas actividades empresariales.
El gran reto: que el ahorro europeo financie crecimiento europeo
Uno de los puntos centrales de la conversación ha sido el destino del ahorro. Martos considera que Europa necesita mejorar su capacidad para convertir el capital acumulado por hogares e inversores en financiación para empresas y proyectos productivos.
La paradoja es especialmente relevante porque Europa dispone de una elevada capacidad de ahorro, mientras una parte importante de ese capital termina invirtiéndose fuera del continente.
El desarrollo de la inteligencia artificial es un ejemplo de esta dinámica: una parte muy significativa del capital movilizado alrededor de esta tecnología se ha dirigido hacia Estados Unidos, donde se concentra buena parte de las grandes compañías tecnológicas que están liderando el desarrollo del sector.
“Hay que dar oportunidades, hay que favorecer que ese dinero se quede aquí”, ha defendido Martos.
Para conseguirlo, considera necesario avanzar en distintos frentes, desde la integración de los mercados de capitales hasta la fiscalidad y la reducción de las barreras burocráticas. También ha puesto el foco en la educación financiera, una cuestión que considera esencial para modificar la forma en la que los ciudadanos gestionan su ahorro.
El problema, según su planteamiento, no es únicamente cuánto se ahorra, sino cómo se canaliza ese ahorro y qué incentivos existen para mantenerlo invertido en Europa.
Más escala para ganar productividad
El debate sobre el ahorro y la inversión conecta directamente con otro de los problemas estructurales de España: la escala empresarial.
Martos ha señalado que el tejido productivo español está compuesto mayoritariamente por empresas pequeñas, aunque también cuenta con compañías medianas y grandes con una presencia internacional significativa y posiciones competitivas en distintos sectores.
La cuestión de la escala resulta especialmente relevante cuando se habla de productividad. Las empresas con mayor tamaño suelen disponer de más capacidad para invertir, internacionalizarse, incorporar tecnología y desarrollar nuevas capacidades, mientras que las compañías de menor dimensión afrontan mayores dificultades para acometer determinadas inversiones.
En este contexto, el ejecutivo también ha reivindicado el papel de la banca española como canal de financiación. A su juicio, las entidades cuentan con una elevada penetración en el mercado, un conocimiento profundo de sus clientes y una amplia presencia geográfica.
“La banca financia”, ha resumido Martos, destacando el peso que tiene el crédito bancario en la financiación de las empresas españolas.
El reto, por tanto, no pasa únicamente por generar más ahorro, sino por conseguir que exista una conexión más eficiente entre ese ahorro, la financiación empresarial, la inversión y el crecimiento de la productividad.
Para Martos, esa transformación resulta especialmente importante en un momento en el que Europa necesita movilizar grandes cantidades de capital para financiar su transición tecnológica, energética e industrial y competir con otras grandes economías.