

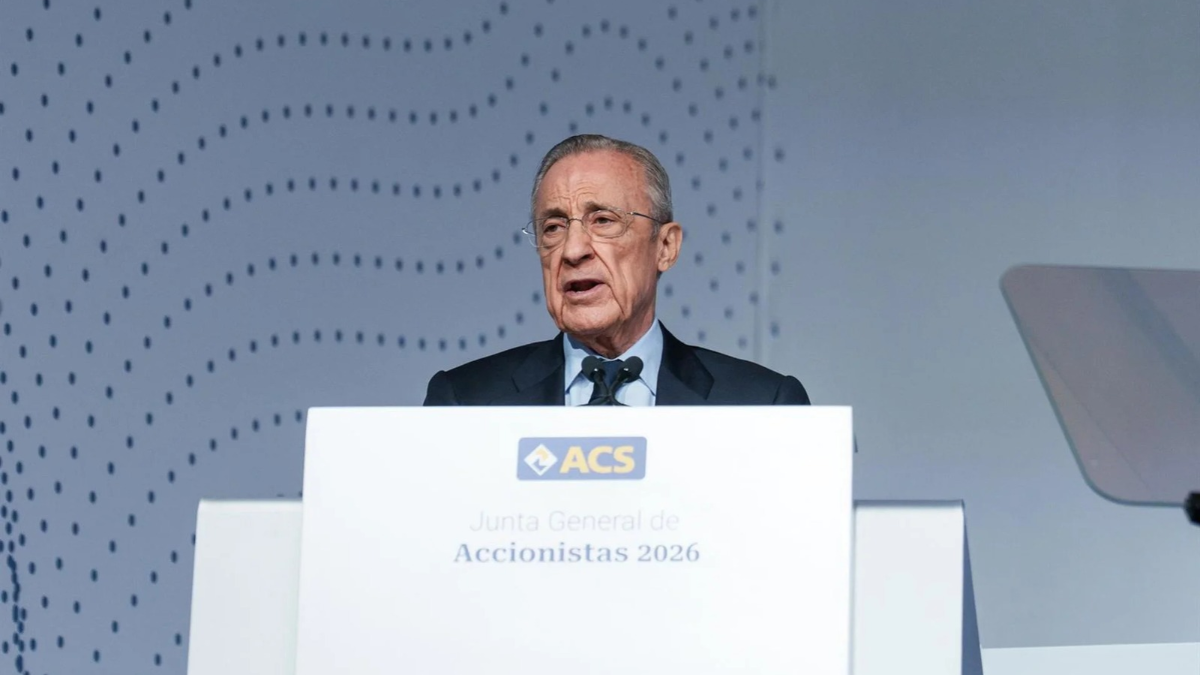
La inteligencia artificial necesita centros de datos, los centros de datos necesitan energía y toda esa infraestructura requiere miles de millones de euros en inversión y construcción. En medio de esta carrera, ACS ha encontrado uno de sus principales motores de crecimiento. El grupo de infraestructuras presidido por Florentino Pérez ha cerrado los nueve primeros meses de 2026 con una cartera de pedidos récord de 110.994 millones de euros, un 24,3% más que en el mismo periodo del año anterior. Una cifra que equivale a más de dos años de facturación y que refleja el volumen de proyectos que la compañía tiene pendientes de ejecutar.
El crecimiento de la cartera ha ido acompañado de una mejora de los resultados. Entre enero y septiembre, ACS obtuvo un beneficio neto atribuible de 789 millones de euros, un 20,5% más que un año antes. Si se excluyen los resultados extraordinarios registrados en 2025, el beneficio ordinario aumenta un 35%, hasta situarse en la parte alta de los objetivos de crecimiento que la compañía se había marcado para este ejercicio.
La facturación también mantiene una evolución positiva. Las ventas alcanzaron los 41.262 millones de euros, un 12,3% más en términos interanuales, mientras que el resultado bruto de explotación (Ebitda) creció un 13%, hasta los 2.506 millones. Por su parte, el resultado de explotación (Ebit) avanzó un 20,7%, hasta los 1.807 millones de euros.
Pero detrás de los resultados hay un cambio en la composición del negocio. ACS está aprovechando el aumento de la demanda de infraestructuras digitales para ganar peso en uno de los mercados que más inversión está atrayendo a escala internacional.
Los centros de datos ya representan una cuarta parte de la cartera
El principal impulso procede de los centros de datos. La cartera vinculada a esta actividad se aproxima a los 26.000 millones de euros, después de crecer un 94% en los últimos doce meses. Esto significa que aproximadamente uno de cada cuatro euros de los proyectos pendientes de ACS está relacionado con infraestructuras digitales.
La expansión de la inteligencia artificial está detrás de buena parte de esta demanda. El entrenamiento y funcionamiento de los modelos de IA exige instalaciones capaces de procesar y almacenar cantidades cada vez mayores de información, además de importantes recursos energéticos y sistemas de refrigeración. Para ACS, esta transformación se traduce en contratos de construcción de gran tamaño y proyectos con largos periodos de ejecución.
Uno de los ejemplos más relevantes es la ampliación del campus de Meta en Richland Parish, en Luisiana (Estados Unidos), donde la capacidad informática prevista pasa de 2 a 5 gigavatios. También figuran entre los proyectos destacados un centro de datos de NTT en Berlín y nuevas iniciativas vinculadas a infraestructuras digitales en Asia.
La compañía también busca oportunidades más allá de la construcción de centros de datos. Su cartera en sectores como energía, agua, industria (incluida la nuclear), minerales críticos y defensa ha aumentado conjuntamente un 67,5%. Son actividades que comparten una característica: requieren grandes inversiones en infraestructuras y capacidades de ingeniería especializadas.
En conjunto, las nuevas adjudicaciones de ACS alcanzaron los 56.228 millones de euros durante los nueve primeros meses del año, un 28,2% más.
Turner y el negocio estadounidense tiran de los resultados
Por áreas de actividad, la filial estadounidense Turner vuelve a ocupar un papel protagonista. La constructora registró un beneficio neto ordinario atribuible de 524 millones de euros, un 44,2% más que en los nueve primeros meses de 2025. Sus ventas alcanzaron los 22.419 millones, con un crecimiento del 19,5%, impulsadas especialmente por los centros de datos, aunque también por la actividad en aviación, defensa y biofarmacia. En Australia y Asia-Pacífico, Cimic aportó 157 millones de euros al beneficio ordinario, un 22,1% más. La compañía se está beneficiando de la actividad en energía y recursos naturales, así como de la integración de Thiess, la empresa minera de la que ACS adquirió la participación minoritaria restante.
La división de Ingeniería y Construcción también mantiene una evolución favorable. Su beneficio neto atribuible aumentó un 21,8%, hasta los 192 millones de euros, mientras que el Ebitda avanzó un 22,6%, hasta los 544 millones. La mejora de la rentabilidad refleja el peso creciente de los proyectos relacionados con energía, agua, industria y defensa.
Por su parte, el área de Infraestructuras aportó 131 millones de euros al beneficio neto del grupo. Dentro de este negocio destaca Abertis, que continúa beneficiándose de la evolución del tráfico en sus autopistas y de las actualizaciones tarifarias vinculadas a la inflación.
Menos deuda pese al esfuerzo inversor
El crecimiento del negocio ha venido acompañado de una mejora de la posición financiera. ACS cerró septiembre con una deuda neta de 908 millones de euros, lo que supone una reducción de 1.319 millones respecto al mismo periodo del año anterior.
La evolución se apoya en la generación de caja del grupo. El flujo de caja operativo neto de los últimos doce meses alcanzó los 2.385 millones de euros, mientras que las inversiones y la remuneración al accionista reflejan el esfuerzo de capital realizado durante el periodo.
Entre las principales operaciones financieras de los nueve primeros meses destacan los 727 millones de euros destinados a adquirir la participación minoritaria restante de Thiess, otros 524 millones para incrementar su participación en la alemana Hochtief y 644 millones invertidos en proyectos de centros de datos.
La compañía también recibió un impulso financiero en mayo, cuando completó una colocación acelerada de acciones por 1.703 millones de euros. Esta operación reforzó su capacidad para financiar adquisiciones y proyectos estratégicos. Durante los nueve primeros meses, las inversiones financieras ascendieron a 2.172 millones de euros, mientras que las desinversiones sumaron 598 millones.
Por geografías, Estados Unidos y Canadá continúan concentrando el grueso de la actividad del grupo: representan aproximadamente el 65% de las ventas y el 58% de la cartera. España, por su parte, supone el 8% de la facturación y el 7% de los proyectos pendientes.