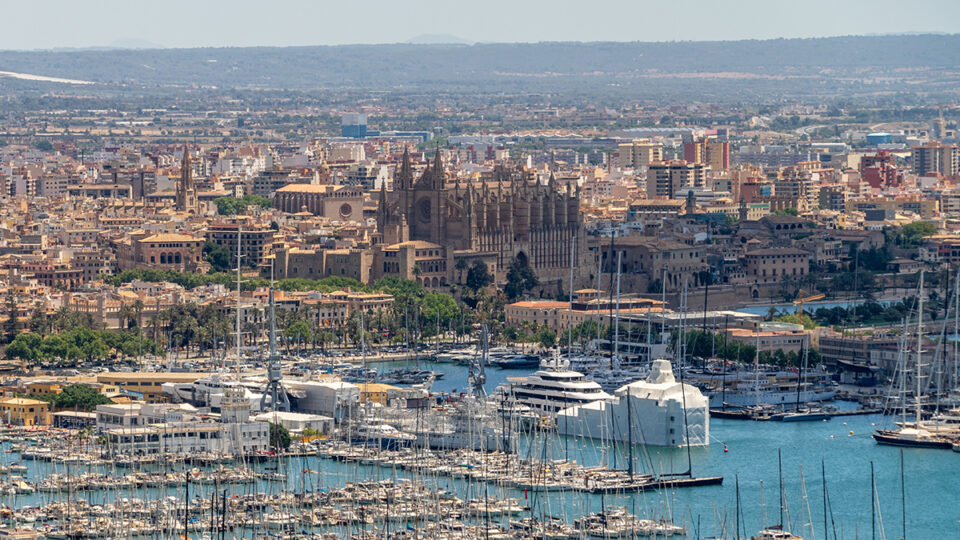


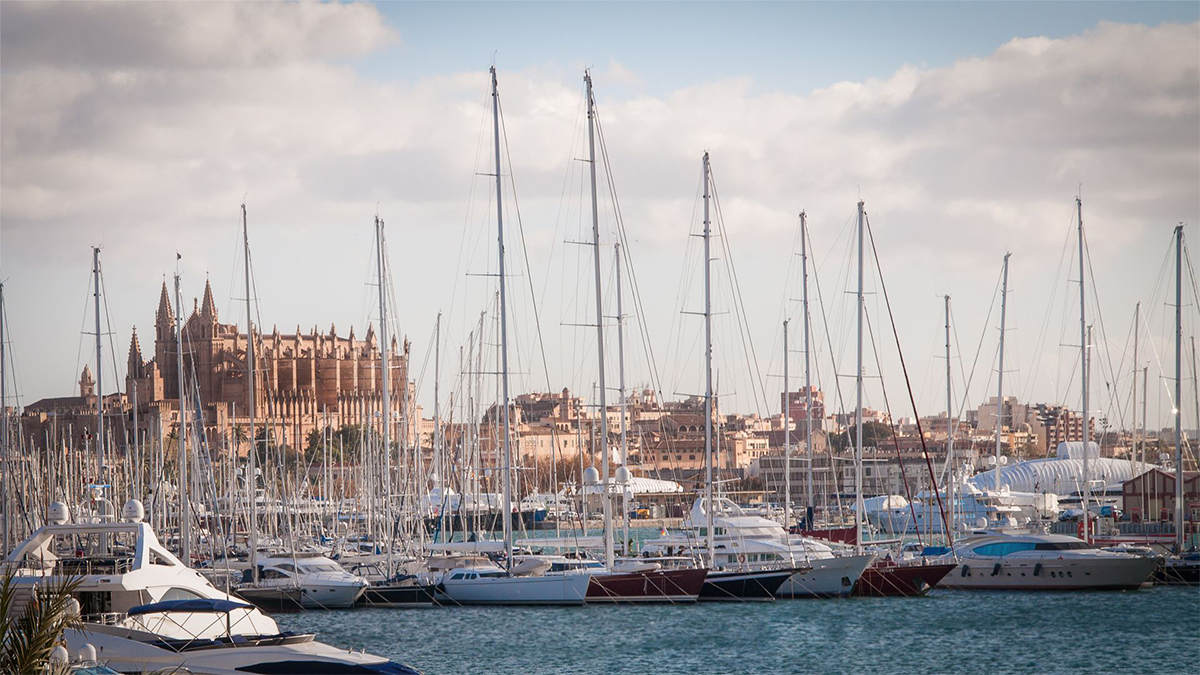
El mar Mediterráneo sigue siendo el epicentro indiscutible de la náutica de recreo para el viajero español y latinoamericano, concentrando el 81,5% de todas las salidas registradas en 2026. Dentro de este mapa estratégico, Palma de Mallorca no solo mantiene su hegemonía, sino que se consolida como el puerto más reservado del año, superando a competidores directos de primer nivel como Marina Alimos–Kalamaki (Grecia) y Olbia (Cerdeña).
En un ejercicio marcado por la inflación energética y la reconfiguración de los flujos turísticos, Baleares demuestra una notable resiliencia como refugio de proximidad y alto valor añadido, según revela el último informe de cierre de temporada elaborado por la agencia GlobeSailor
Mientras que el precio medio global del alquiler de embarcaciones sin patrón (bareboat) ha experimentado un repunte interanual del 10,1%, situándose en los 4.932 euros por semana, Palma de Mallorca ofrece una tarifa media de lista de 3.677 euros semanales (sin extras).
Este posicionamiento sitúa a la capital balear en un punto de equilibrio muy atractivo dentro del arco mediterráneo, notablemente por debajo de plazas como Gouvia Marina en Corfú (4.998 euros) y manteniendo un diferencial competitivo frente a puertos del Adriático como ACI Marina Split (2.382 euros), gracias a la conectividad aérea y la infraestructura portuaria de las islas.
El catamarán sigue marcando el rumbo y el cliente exige más servicio
El análisis del comportamiento de los clientes de España y Latinoamérica durante 2026 dibuja un perfil de navegador que prioriza la amplitud, el confort y la planificación anticipada.
En cuanto a las preferencias de embarcación, los catamaranes continúan liderando la demanda, con un 58,2% de las reservas, aunque su cuota cae 1,9 puntos respecto al año anterior. Los monocascos representan el 34,4%. Entre los modelos más solicitados destacan los Lagoon 46, Lagoon 42 y Bali 5.4 en la categoría de catamaranes, mientras que Oceanis 46.1, Sun Odyssey 440 y Oceanis 40.1 figuran entre los veleros monocasco más demandados.
El calendario de navegación mantiene una marcada concentración estival. Agosto fue el mes con más salidas, con 104, seguido de julio, con 96, y junio, con 73. Entre julio y agosto se agrupa el 48,1% del total. La planificación anticipada sigue siendo importante: el 24,5% de las reservas se formaliza antes de enero. Mayo, por su parte, gana peso como mes de contratación, al pasar del 8,1% de las reservas en 2025 al 12% en 2026.
Resiliencia ante un año geopolíticamente complejo
Los resultados del sector náutico en 2026 cobran especial relevancia al observar el contexto macroeconómico. Tras un arranque de año prometedor en enero y febrero (+16% en reservas globales), el estallido del conflicto en Irán a finales de febrero, el bloqueo del estrecho de Ormuz y el consecuente encarecimiento del combustible provocaron un desplome del 23% en marzo.
«Incluso los clientes que no se veían directamente afectados por las interrupciones de vuelos hacia Asia y el océano Índico prefirieron posponer sus billetes por la incertidumbre», explica Olivier Albahary, director de GlobeSailor.
Sin embargo, el buen clima primaveral y el desvío de viajeros de larga distancia hacia destinos mediterráneos más cercanos y seguros permitieron revertir la tendencia. Aunque el segmento de clientes de España y Latinoamérica cerró con un ajuste del -9,2% respecto a 2025, la compañía logró impulsar su balance global hasta un crecimiento final del +7%, reafirmando el papel de Baleares como motor indispensable de la economía azul europea.