

La mayor parte de la deuda de consumo en Estados Unidos no se encuentra en las tarjetas de crédito ni en los saldos de los préstamos estudiantiles. Está en nuestros hogares.
Los estadounidenses adeudan 13 billones de dólares en hipotecas, lo que representa casi el 70% de la deuda total de los consumidores. Cada mes, se deben recaudar, controlar y distribuir miles de millones de dólares en intereses y pagos de capital entre prestamistas, inversores, aseguradoras y el IRS. Sin embargo, el sector encargado de gestionar todo esto, conocido como administración de hipotecas, sigue funcionando en gran medida con tecnología obsoleta y una tediosa mano de obra.
El resultado: miles de millones de dólares y horas de trabajo desperdiciadas. En 2025, la Oficina de Protección Financiera del Consumidor recibió más de 30 000 quejas sobre hipotecas, de las cuales más de la mitad estaban relacionadas con pagos y servicios.
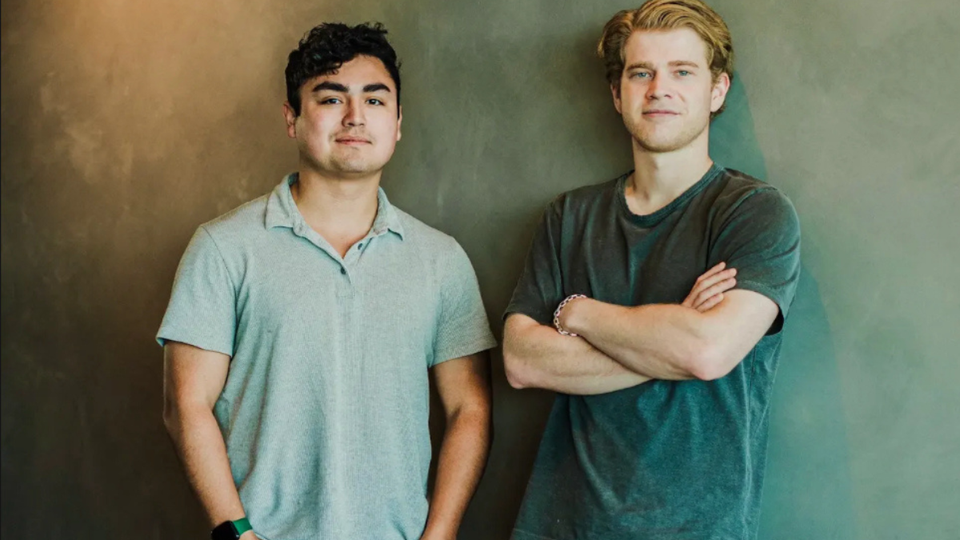
Andrew Wang, Jon Hsu y Linda Du creen que hay una mejor manera: dejar que la IA se encargue del trabajo rutinario. Su startup, Valon Technologies, con sede en Nueva York, ha creado un sistema para automatizar gran parte del trabajo que las compañías hipotecarias pagan a sus empleados para que realicen manualmente. El lunes, Valon anunció una ronda de financiación Serie D de 150 millones de dólares respaldada por firmas como Ribbit Capital y Andreessen Horowitz, lo que valora la compañía en 2300 millones de dólares tras la inversión.
Han captado a inversores que apuestan a que hay mucho dinero en automatizar, simplificar e incluso hacer emocionante el sistema hipotecario.
“Piensen en lo que consideramos atractivo hoy en día. La atención al cliente, de repente, está de moda. ¿Por qué? Porque la hemos convertido en inteligencia artificial y ahora todo el mundo habla de ello”, afirma Angela Strange, socia de a16z. “Las hipotecas van a ser lo próximo en ponerse de moda”.
La apuesta de Valon comenzó hace siete años, antes de que los agentes de IA se convirtieran en la última moda. A Wang se le ocurrió la idea mientras trabajaba en Soros Fund Management, donde se ocupaba de hipotecas y administradores de hipotecas desde la perspectiva del inversor, y se sorprendió de la ineficiencia de una industria tan sofisticada. Llamó a su compañera de Harvard, Du, con una propuesta: que ella creara una empresa moderna de administración de hipotecas y él la financiaría. Du replicó que debían hacerlo juntos o no hacerlo en absoluto.
Junto con Hsu, consiguieron una ronda de financiación inicial de 3,2 millones de dólares, respaldada por Soros, y lanzaron Valon en 2019. Posteriormente, obtuvieron una ronda Serie A de 50 millones de dólares liderada por a16z.
Pero el trío no comenzó vendiendo software a compañías hipotecarias por su cuenta. Para demostrar la eficacia de su software, primero convirtieron a Valon en una empresa de administración de hipotecas que gestionaba préstamos para propietarios de viviendas, empleando IA para realizar un seguimiento más eficiente de los pagos, administrar impuestos y seguros, y responder a las preguntas de los prestatarios, todo en una misma plataforma. Para 2025, gestionaba casi 600.000 préstamos, lo que contribuyó a que Valon figurara en la lista Fintech 50 de Forbes durante cinco años consecutivos, y Wang y Hsu en la lista Under 30. Los ingresos aumentaron de 41 millones de dólares en 2024 a 86 millones de dólares en 2025, según estimaciones de Forbes.
Mientras tanto, Valon estuvo desarrollando y probando la tecnología que, con el tiempo, quería vender a todo el mundo.
“En el mundo de la IA, todos se centran en los resultados. Hablan de cómo sus agentes de IA harán que sus operaciones sean más eficientes”, afirma Wang, su director ejecutivo. “Cuando presentamos Valon, les ofrecemos un ejemplo concreto que pueden analizar, experimentar y con el que pueden trabajar, y eso va mucho más allá de cualquier otra prueba que se pueda obtener”.
Esa prueba es fundamental en el sector hipotecario, altamente regulado, donde las empresas operan bajo múltiples niveles de regulación federal y estatal, y las infracciones y los errores conllevan costosas sanciones.
Sin embargo, existe un gran interés por una mejor tecnología, y muchas compañías hipotecarias ya están experimentando con la IA. Los chatbots que podrían responder preguntas rutinarias son de particular interés. Algunas empresas, como Freedom Mortgage, que recientemente anunció una alianza con Palantir, están desarrollando nuevas herramientas internamente. Otras recurren a proveedores de software externos como Valon. Entre los clientes que han firmado contratos recientemente se encuentran Newrez, que presta servicios a 4 millones de propietarios, y ServiceMac, que gestiona 1 millón de préstamos.
Durante el último año, Valon ha estado transformándose de una empresa de administración de hipotecas que desarrollaba software a una empresa de software que vende a otras empresas de administración de hipotecas. En agosto, Valon vendió toda su cartera de administración —aproximadamente 800 000 préstamos— a Carrington Mortgage y se centró por completo en el desarrollo de software. Carrington, que administra 200 000 millones de dólares en saldos, también se convirtió en un nuevo cliente de ValonOS.
Brian McGrath, presidente de Valon y asesor del nuevo inversor Ribbit Capital, recuerda haber estado sentado con Wang en un restaurante hace años, esbozando este mismo modelo de negocio en una servilleta. El objetivo era el software; gestionar un proveedor de servicios era la forma en que Valon planeaba demostrar que el software funcionaba. Ahora Valon tiene que demostrar que lo que funcionó dentro de su propia empresa puede funcionar en todas las demás. Con casi 400 empleados y nuevo capital, la compañía está reclutando talento de empresas como Google y Stripe, y aspira a que, con el tiempo, una de cada seis hipotecas estadounidenses funcione con su software.
“Si decides quedarte con la tecnología solo para ti y ser una empresa operativa, en realidad no cambias la industria”, dice Du. “Probablemente podrías construir un negocio de 10 mil millones de dólares si solo hubieras mantenido la empresa operativa y la hubieras llevado a su máximo potencial, pero nuestras ambiciones son mucho mayores”.