

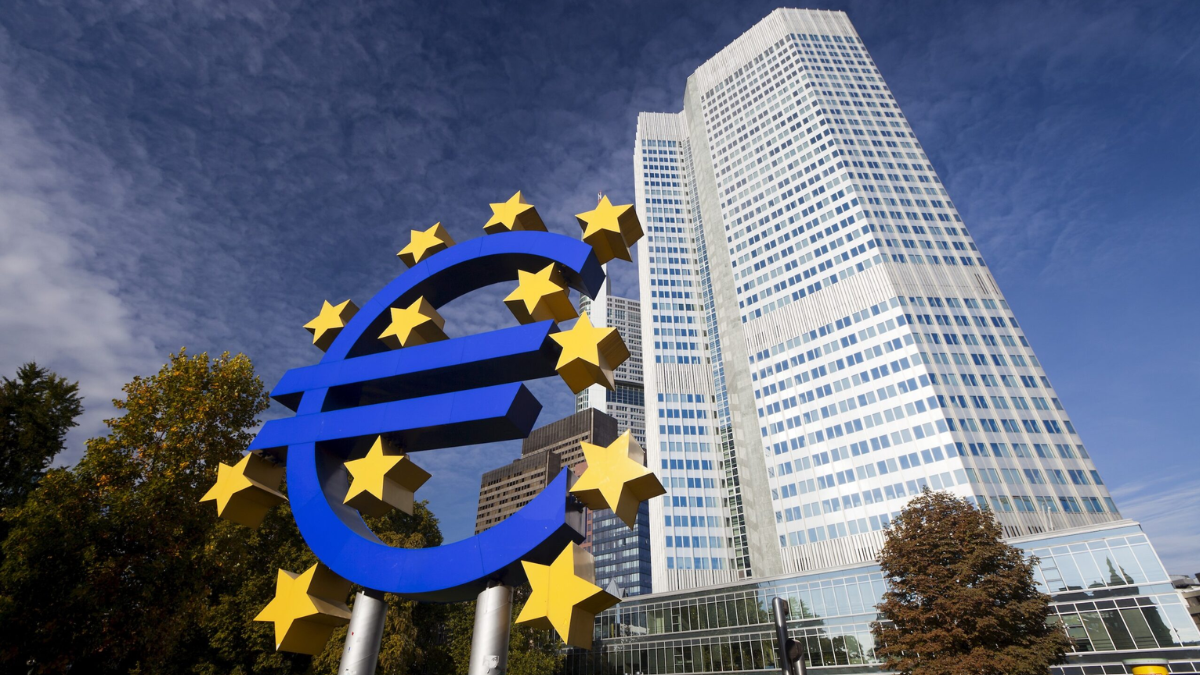
El Banco Central Europeo (BCE) se reúne este jueves en un momento en el que el coste del dinero depende de algo más que de sus propias decisiones. Aunque el mercado espera que mantenga los tipos de interés en el 2,5%, el encarecimiento de la deuda pública francesa está endureciendo las condiciones de financiación en Europa, mientras el repunte de la inflación reduce el margen para relajar la política monetaria.
La inflación de la eurozona alcanzó el 3,8% en septiembre, frente al 3,2% de agosto, según Eurostat. El aumento de los precios de la energía, en un contexto de incertidumbre geopolítica, vuelve a poner presión sobre el BCE. Si esa subida se traslada al resto de bienes y servicios, el organismo podría verse obligado a mantener los tipos elevados durante más tiempo o incluso a subirlos de nuevo.
Sin embargo, el problema no se limita a la inflación. Francia se ha convertido en uno de los principales focos de preocupación de los mercados por sus desequilibrios presupuestarios y su inestabilidad política. La rentabilidad de su deuda a diez años llegó a superar el 5% en octubre, mientras la prima de riesgo frente a Alemania rebasó los 150 puntos básicos.
La prima de riesgo mide la diferencia entre lo que un país paga por financiarse y el coste de referencia alemán. Cuanto mayor es esa distancia, más rentabilidad exigen los inversores para comprar sus bonos. Esto encarece la financiación del Estado y puede acabar repercutiendo en empresas y hogares, a través de unas condiciones de crédito menos favorables.
El BCE no puede resolver el problema fiscal francés
El aumento de las rentabilidades soberanas plantea un dilema para el banco central. Aunque mantenga los tipos oficiales sin cambios, el crédito puede encarecerse por la evolución de los mercados de deuda. Si, además, sube los tipos para contener la inflación, corre el riesgo de añadir presión sobre la actividad económica y la inversión.
El BCE dispone de herramientas para actuar si las tensiones en los mercados dificultan la transmisión de su política monetaria entre los países de la eurozona. Entre ellas figura el Instrumento para la Protección de la Transmisión (TPI), diseñado para responder a movimientos de mercado injustificados y desordenados. Su utilización, no obstante, está sujeta a condiciones: no es un mecanismo automático de rescate ni sustituye la responsabilidad de los gobiernos sobre sus cuentas públicas.
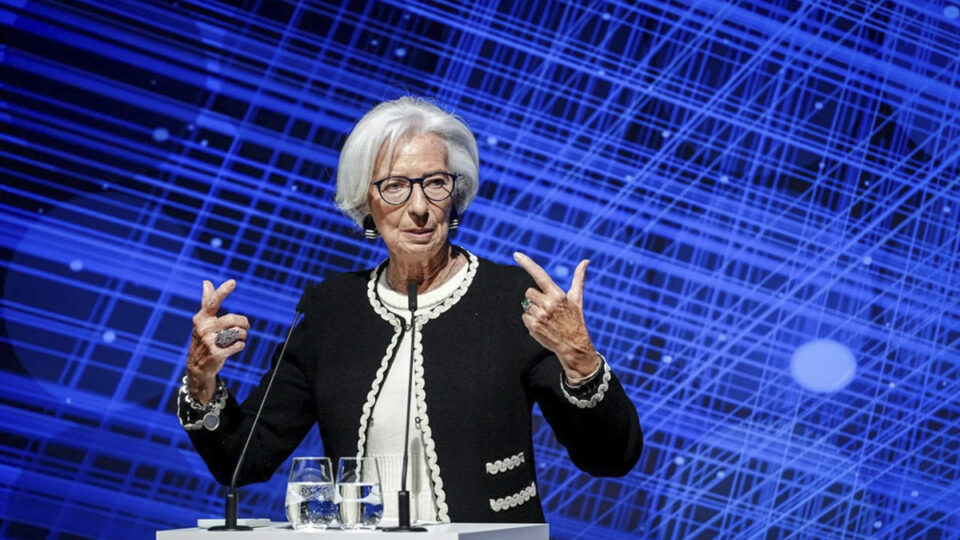
La reunión servirá para comprobar cómo interpreta el organismo esta combinación de inflación y presión financiera. Los inversores estarán atentos no solo a la decisión sobre los tipos, sino también a las palabras de Christine Lagarde sobre la evolución de los precios, los riesgos para la estabilidad financiera y las perspectivas de los próximos meses.
La sucesión de Lagarde añade incertidumbre
La agenda del BCE tiene otro elemento abierto: el futuro de su presidenta. El mandato de Christine Lagarde termina oficialmente en octubre de 2027, aunque las informaciones sobre una posible salida anticipada han alimentado las especulaciones sobre su relevo.
Entre los nombres que suenan para sucederla figura Pablo Hernández de Cos, exgobernador del Banco de España y actual director general del Banco de Pagos Internacionales. También aparece el neerlandés Klaas Knot, antiguo presidente del banco central de Países Bajos. La elección dependerá de las negociaciones entre los gobiernos europeos y de los equilibrios institucionales de la Unión Europea.
El relevo no es una cuestión menor para los mercados. La presidencia del BCE influye en la comunicación de la política monetaria y en la construcción de consensos entre los países del euro. En un contexto de inflación elevada, deuda más cara y diferencias fiscales entre Estados, cualquier cambio en el liderazgo añade una variable a la incertidumbre.
El BCE puede mantener los tipos sin cambios este jueves, pero eso no significa que el coste de financiarse haya dejado de subir. La evolución de la deuda francesa demuestra que, en Europa, las condiciones financieras también se deciden en los mercados y que la estabilidad de la moneda única depende tanto de la política monetaria como de la confianza de los inversores.