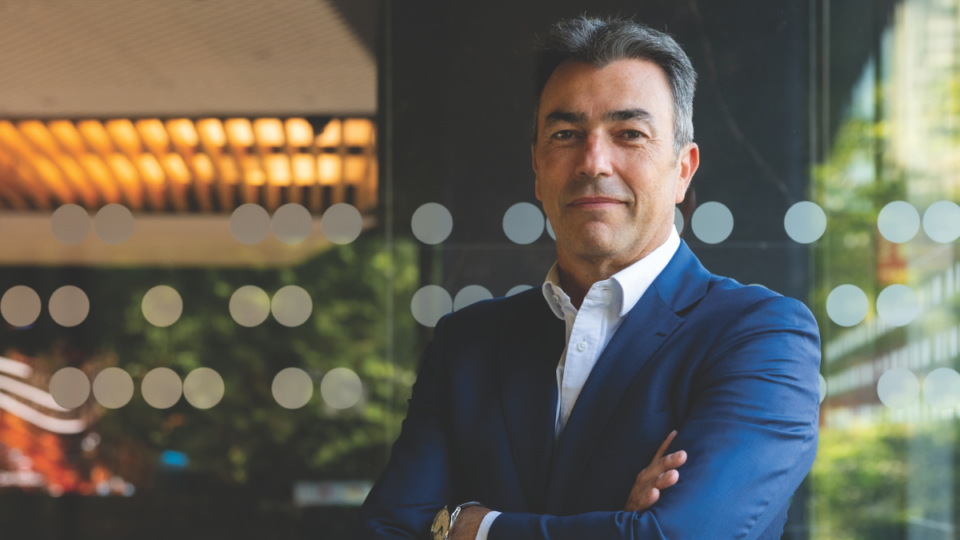


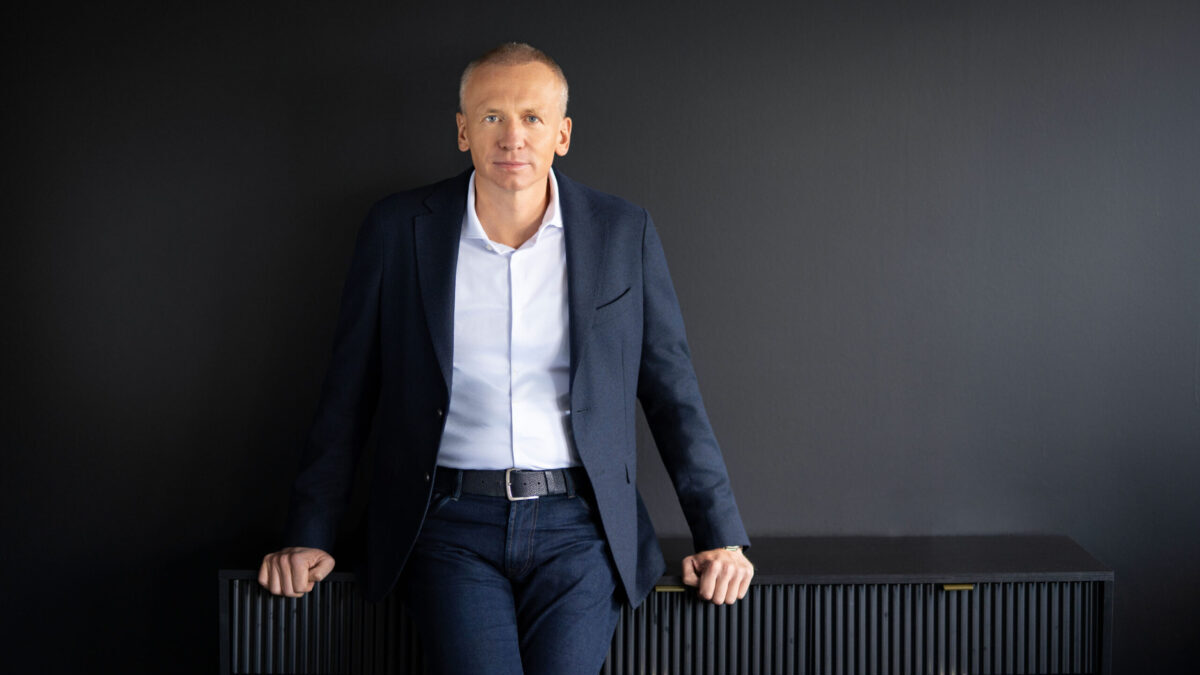
Andrejus Trofimovas fundó Aventus Group en 2009, en plena crisis financiera, con una apuesta empresarial que se alejaba de la tendencia dominante en el sector: crecer sin depender del capital riesgo y sin sacrificar la rentabilidad. Diecisiete años después, el grupo opera en más de 22 países, ha concedido más de 7.000 millones de euros en préstamos y cerró 2025 con un beneficio neto de 95,67 millones de euros. Una trayectoria que le ha valido varios reconocimientos internacionales en 2026, incluido el de FinTech CEO del Año en Europa. Ahora, mientras la compañía prepara su entrada en nuevos mercados y consolida su presencia en el sector inmobiliario español, su fundador reflexiona sobre las decisiones que han marcado su crecimiento, la importancia de mantener la disciplina financiera y los riesgos que puede esconder el propio éxito.
Aventus Group lleva 17 años siendo rentable sin recurrir al capital riesgo. En un sector que durante mucho tiempo ha priorizado el crecimiento sobre la rentabilidad, ¿alguna vez se ha preguntado si estaba siguiendo el camino equivocado?
Por supuesto que hemos cuestionado nuestras decisiones. Ha habido periodos en los que las empresas centradas en una expansión rápida atraían más atención que aquellas que construían negocios rentables. Sin embargo, siempre hemos creído que el crecimiento sostenible es más valioso que crecer a cualquier precio.
Desde el principio, nuestra prioridad ha sido construir un negocio que genere valor económico real, pueda financiar su propio desarrollo y sea capaz de resistir los cambios del mercado. Hemos reinvertido en nuestras operaciones, tecnología, personas y nuevos mercados, en lugar de depender de una financiación externa continua. La rentabilidad no significa renunciar a la ambición, sino contar con una base financiera para perseguirla de forma responsable. En última instancia, una empresa debe demostrar que su modelo funciona, no simplemente que los inversores están dispuestos a financiar su siguiente etapa de crecimiento.
Fundó la compañía en 2009, en plena crisis financiera. ¿Hasta qué punto empezar en unas circunstancias tan difíciles condicionó su manera de entender el riesgo y la disciplina empresarial? ¿Cree que habría construido la misma compañía si hubiera comenzado en una época de bonanza económica?
Empezar un negocio en 2009 me enseñó que las condiciones del mercado nunca están completamente bajo nuestro control, pero nuestras decisiones sí. La crisis financiera demostró que las circunstancias pueden cambiar rápidamente: el acceso al capital puede complicarse, el comportamiento de los clientes puede variar y los modelos de negocio que parecen funcionar en épocas favorables pueden verse sometidos a una gran presión. Aquel contexto marcó nuestra forma de entender el riesgo. Aprendimos a prestar especial atención al flujo de caja, la liquidez, la calidad de nuestras carteras de préstamos y nuestra capacidad para afrontar imprevistos.
¿Habríamos construido exactamente la misma compañía en un periodo de bonanza económica? Probablemente no. Antes me dedicaba al sector inmobiliario, que había funcionado muy bien hasta la crisis. Las circunstancias en las que nace una empresa influyen inevitablemente en su cultura y sus prioridades. Una de las lecciones más valiosas de aquellos primeros años es que la disciplina se aprecia especialmente durante las crisis, pero debe practicarse también en los buenos tiempos. No se puede esperar a que el mercado se deteriore para empezar a gestionar adecuadamente el riesgo.
El grupo opera ya en más de 22 países, en mercados con condiciones económicas muy diferentes. ¿Cuál ha sido el mayor desafío durante esa expansión: comprender las particularidades de cada mercado o garantizar que el crecimiento rápido no debilitara el control sobre el negocio?
No separaría ambos desafíos. Comprender los mercados locales y mantener un sólido control operativo son cuestiones estrechamente relacionadas. No se puede construir un negocio internacional sostenible aplicando los mismos criterios en todas partes, pero tampoco crecer con éxito si cada mercado funciona sin un marco común.
Cada país tiene su propio entorno regulatorio, comportamiento de los consumidores y condiciones económicas. Un producto de financiación que funciona bien en un mercado puede requerir ajustes importantes en otro. Por eso, nuestro enfoque combina la supervisión centralizada con el conocimiento de los equipos locales, apoyándonos en la tecnología y los datos para evaluar los resultados e identificar posibles riesgos.
La diversificación geográfica se ha convertido en una fortaleza para nuestro negocio, ya que nos permite crecer sin depender excesivamente de un único mercado. Sin embargo, solo genera valor cuando va acompañada de una gestión eficaz. Nuestro objetivo no es estar presentes en el mayor número posible de países, sino construir negocios sólidos y sostenibles en cada uno de ellos.
Aventus Group cerró 2025 con un beneficio neto de 95,67 millones de euros y siguió creciendo durante el primer semestre de 2026. Cuando una empresa acumula resultados sólidos durante tantos años consecutivos, ¿existe el riesgo de que el propio éxito la lleve a tomar decisiones que antes se habrían considerado demasiado arriesgadas?
Sin duda. El éxito puede generar una falsa sensación de seguridad y creo que esa es una de las situaciones más peligrosas para cualquier líder empresarial. Cuando una compañía obtiene buenos resultados durante muchos años, puede resultar tentador pensar que las decisiones que funcionaron en el pasado seguirán funcionando en el futuro.
Intentamos evitar esa mentalidad. Para nosotros, la disciplina financiera significa mantener los mismos estándares independientemente de lo buenos que sean los resultados. Seguimos evaluando cuidadosamente las nuevas oportunidades y analizando cómo funcionarían nuestras decisiones en escenarios menos favorables.
En el primer semestre de 2026, obtuvimos un beneficio neto de 49,1 millones de euros, mientras que nuestros fondos propios aumentaron hasta los 264,2 millones. Creo que el éxito financiero debería aumentar el sentido de la responsabilidad de una empresa. Queremos seguir siendo ambiciosos, pero esa ambición debe estar respaldada por datos, buen criterio y una comprensión clara de los riesgos.
La concesión responsable de préstamos y la gestión del riesgo son dos de los pilares fundamentales de su negocio. En un sector en el que ampliar el acceso a la financiación también supone aceptar que no todos los clientes podrán devolver sus préstamos, ¿dónde sitúa el límite entre una oportunidad comercial y un riesgo que la compañía no debería asumir?
Para nosotros, el punto de partida es que el acceso al crédito debe basarse en una evaluación fundamentada de la capacidad de devolución del cliente, no simplemente en la posibilidad de conceder un préstamo. Existe una necesidad real de financiación accesible en muchos mercados. Las entidades financieras tradicionales no atienden a todos los clientes por igual y los préstamos digitales pueden ayudar a cubrir algunas de esas carencias. Sin embargo, ampliar el acceso al crédito no significa aprobar todas las solicitudes. Un préstamo que un cliente no puede devolver razonablemente no es una oportunidad comercial sostenible: genera dificultades financieras para el prestatario y aumenta el riesgo para el negocio.
Por eso, debemos equilibrar la accesibilidad con una toma de decisiones responsable, evaluando la solvencia de los clientes y mejorando continuamente nuestros modelos de riesgo. La mayoría de nuestros préstamos se conceden a clientes recurrentes, lo que demuestra una sólida disciplina de pago y una evaluación rigurosa del riesgo desde la primera solicitud. Ningún modelo crediticio puede eliminar el riesgo por completo. El objetivo es comprenderlo y gestionarlo. Creemos que la concesión responsable de crédito y la rentabilidad no son objetivos contrapuestos.
Han recibido varios premios internacionales este año en reconocimiento a su crecimiento e innovación. Más allá de estos galardones, ¿qué aspectos del modelo de negocio de una fintech como Aventus Group cree que todavía se malinterpretan? ¿Y qué les diferencia realmente de sus competidores?
Creo que uno de los malentendidos más comunes sobre los préstamos digitales es pensar que se trata principalmente de un negocio tecnológico. La tecnología es esencial, pero solo es una parte de la ecuación. Construir una empresa de crédito sostenible requiere experiencia en gestión del riesgo crediticio, análisis de datos, cumplimiento normativo, comportamiento de los clientes, gestión financiera y conocimiento de los mercados locales.
La principal fortaleza de Aventus Group es combinar estas capacidades con un enfoque de gestión financiera a largo plazo. Hasta cierto punto, nuestro modelo de negocio puede compararse con un «McDonald’s financiero»: la fórmula es la misma, pero el enfoque varía de un país a otro, y son los equipos locales quienes lo hacen posible.
El grupo comenzó en el negocio de los préstamos, pero ahora también invierte en el sector inmobiliario, incluidos proyectos en Marbella. ¿Qué valor puede aportar el inmobiliario a un grupo que ha construido buena parte de su éxito sobre la tecnología y los servicios financieros?
Consideramos el sector inmobiliario como un área de inversión complementaria que puede contribuir al desarrollo del grupo a largo plazo. Aunque el crédito, la tecnología y el sector inmobiliario pueden parecer negocios muy diferentes, todos pueden formar parte de un enfoque más amplio de creación y gestión de activos.
El sector inmobiliario tiene un perfil de inversión diferente, con sus propios riesgos, factores de rentabilidad y horizontes temporales. Marbella es un ejemplo interesante por su mercado consolidado y la demanda de compradores nacionales e internacionales. Sin embargo, el atractivo de una ubicación no es suficiente: lo que realmente importa es la calidad de cada proyecto y su viabilidad económica. Para nosotros, diversificar no significa alejarnos de lo que conocemos, sino aplicar la disciplina financiera y una perspectiva a largo plazo a otras áreas en las que identificamos oportunidades creíbles.
Sus próximos planes de expansión incluyen mercados como Brasil y Zambia, que ofrecen oportunidades importantes, pero también presentan desafíos regulatorios y económicos considerables. Después de 17 años de expansión, ¿qué circunstancias le llevarían a decidir no entrar en un mercado, por muy atractivo que pareciera sobre el papel?
Evaluamos los nuevos mercados en función de tres factores clave: la claridad regulatoria, la rentabilidad ajustada al riesgo y nuestra capacidad para operar de forma sostenible en el entorno local. Una población numerosa o una fuerte demanda de crédito no son suficientes. Necesitamos datos fiables para evaluar a los prestatarios, conocer la normativa local y contar con una vía realista hacia la rentabilidad que tenga en cuenta los riesgos cambiarios, la competencia y los costes operativos.
Brasil y Zambia ofrecen oportunidades interesantes, pero cada uno requiere un enfoque diferente. No entramos en un mercado simplemente para ampliar nuestra presencia geográfica. Si los riesgos regulatorios son demasiado elevados, no podemos evaluar adecuadamente el riesgo crediticio o la rentabilidad esperada no justifica la inversión, no seguimos adelante. A veces, la mejor decisión empresarial es renunciar.