

La jubilación española entra en 2027 en una nueva etapa. El próximo 1 de enero termina el calendario de incremento progresivo de la edad ordinaria que arrancó con la reforma de 2011 y comenzó a desplegarse en 2013: desde entonces, el sistema ha ido retrasando gradualmente la edad de retiro para quienes no acumulan una carrera de cotización suficientemente larga. El último escalón llegará el próximo año, cuando la edad ordinaria quedará fijada en 67 años con carácter general y en 65 años para quienes hayan cotizado al menos 38 años y seis meses.
Pero ese no será el único cambio. 2027 también modifica la forma de determinar la cuantía de la pensión, avanza un año más en el despliegue del nuevo periodo de cálculo de la base reguladora y eleva hasta 37 años el tiempo de cotización necesario para que el porcentaje aplicado sobre esa base pueda alcanzar el 100%. A ello se suma el incremento del Mecanismo de Equidad Intergeneracional (MEI), que pasará del 0,9% vigente en 2026 al 1% de la base de cotización.
En otras palabras, 2027 no es solo el año en el que la edad legal llega a los 67 años. Es también una fecha clave para entender cómo se calculará la pensión de quienes se jubilen a partir de entonces y cuánto tiempo deberán haber cotizado para alcanzar el porcentaje máximo de la base reguladora.
La edad de jubilación llega a los 67 años
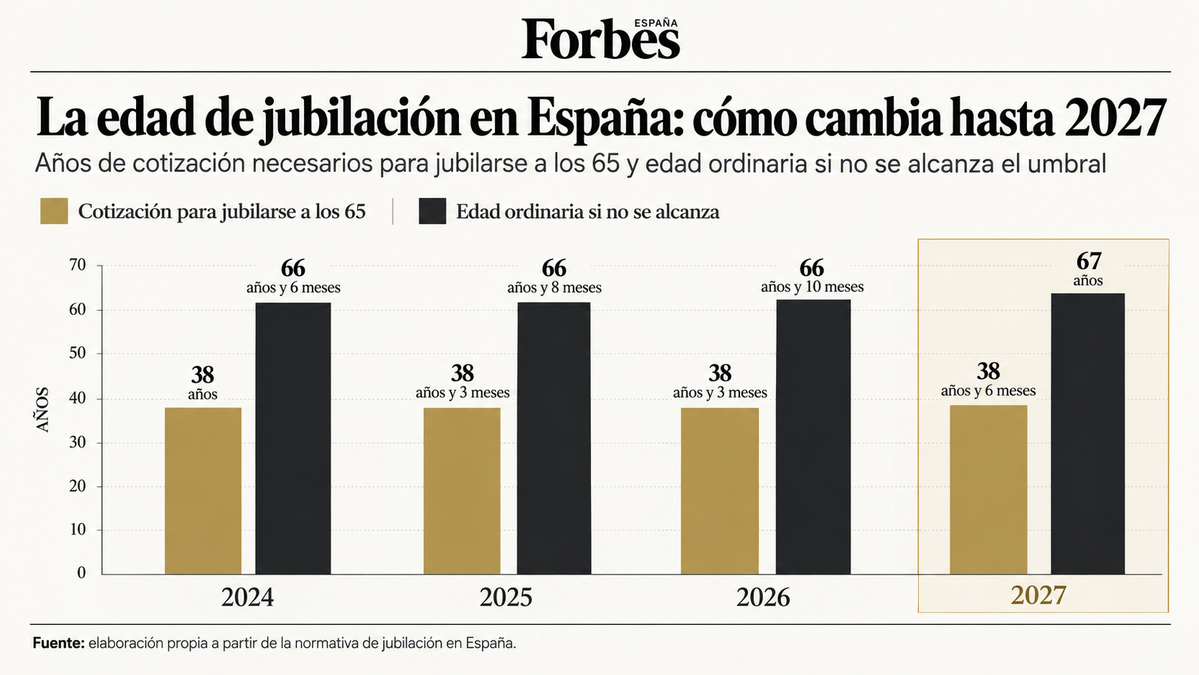
El cambio más visible es el de la edad ordinaria. En 2026, un trabajador puede jubilarse a los 65 años si acredita al menos 38 años y tres meses cotizados. Para quienes no alcanzan ese periodo, la edad ordinaria se sitúa actualmente en 66 años y 10 meses.
A partir de 2027, la frontera queda definitivamente establecida: podrán jubilarse a los 65 años quienes hayan acumulado 38 años y seis meses o más de cotización. Quienes no lleguen a ese periodo tendrán como edad ordinaria los 67 años. Es el punto final del calendario previsto por la reforma de 2011, que diseñó una transición de quince años para elevar progresivamente la edad de retiro y, al mismo tiempo, endurecer la carrera de cotización necesaria para conservar los 65 años como referencia.
Fuente: Seguridad Social y Ley 27/2011. Elaboración Forbes España.
La clave está en no confundir edad ordinaria con porcentaje de pensión. Llegar a los 65 años con los 38 años y seis meses exigidos permite acceder a la jubilación ordinaria a esa edad, pero no significa automáticamente que el trabajador vaya a cobrar el 100% de su base reguladora. Para determinar la cuantía entran en juego, además, los años cotizados y la propia fórmula utilizada para calcular la base sobre la que se aplica el porcentaje correspondiente.
La jubilación anticipada también cambia de referencia
El desplazamiento de la edad ordinaria tiene un efecto en las modalidades de jubilación anticipada, porque sus edades mínimas se calculan tomando como referencia la edad ordinaria que corresponde a cada trabajador.
En la jubilación anticipada voluntaria, el retiro puede adelantarse hasta dos años respecto de la edad ordinaria. Con las reglas que entrarán en vigor en 2027, la edad mínima quedará en 63 años para quienes acrediten 38 años y seis meses o más de cotización. Para quienes no alcancen ese periodo, la referencia será de 65 años. El acceso exige además cumplir el resto de condiciones previstas por la Seguridad Social, incluida una carrera mínima de cotización.
En la jubilación anticipada involuntaria, que puede producirse hasta cuatro años antes de la edad ordinaria, las referencias serán distintas: 61 años para quienes acrediten al menos 38 años y seis meses cotizados y 63 años para quienes no alcancen ese periodo, siempre que se cumplan las restantes condiciones legales. Entre ellas se encuentra acreditar un mínimo de 33 años de cotización y haber permanecido inscrito como demandante de empleo durante el periodo exigido.
En ambas modalidades existen coeficientes reductores, de modo que adelantar la jubilación tiene un impacto sobre la cuantía de la pensión. La reducción concreta depende de variables como el número de meses de anticipo y la carrera de cotización acreditada.
37 años para llegar al 100% de la base reguladora
Hay otro cambio menos visible, pero importante para entender la pensión que se cobrará. A partir de 2027, serán necesarios 37 años de cotización para que el porcentaje aplicable sobre la base reguladora pueda alcanzar el 100%. La reforma de 2011 elevó progresivamente este requisito desde los 35 años y estableció que el nuevo umbral se alcanzaría en 2027.
Esto vuelve a poner sobre la mesa una diferencia fundamental: cumplir la edad ordinaria de jubilación no equivale por sí solo a tener derecho al 100% de la base reguladora. La Seguridad Social parte de un 50% con los primeros 15 años cotizados y aplica después una escala creciente vinculada a la carrera laboral. Desde 2027, el porcentaje se calculará con una nueva escala, que aplica un 0,19% por cada mes adicional entre los meses 1 y 248 y un 0,18% sobre los que excedan de ese periodo.
La consecuencia práctica es que edad de jubilación, años cotizados y cuantía final son tres variables relacionadas, pero no intercambiables. Una persona puede alcanzar la edad ordinaria y tener derecho a la pensión, pero el porcentaje aplicado a su base reguladora dependerá de la duración de su carrera de cotización.
El nuevo cálculo de la pensión entra en otro tramo en 2027
La reforma de las pensiones también está cambiando la forma de calcular la base reguladora. Aquí conviene distinguir el calendario de la edad de jubilación del calendario del cálculo: mientras el primero culmina en 2027, el segundo continuará desarrollándose progresivamente hasta 2037.
Desde 2026 conviven, durante el periodo transitorio, el método tradicional —basado en las bases de cotización de los 300 meses anteriores, es decir, los últimos 25 años— y el nuevo sistema. La Seguridad Social aplica el cálculo que resulte más favorable para el trabajador durante esta transición.
En 2027, el nuevo método dará un paso más. La base reguladora se calculará tomando las 304 bases de cotización de mayor importe dentro de un periodo de 308 meses, equivalentes a algo más de 25 años y medio. El resultado se obtiene dividiendo esa suma entre 354,67. La fórmula está diseñada para ampliar progresivamente el periodo observado y, al mismo tiempo, permitir descartar las bases de menor cuantía.
La evolución continuará durante la siguiente década. El sistema irá ampliando tanto el periodo de referencia como el número de bases seleccionadas hasta alcanzar su configuración completa en 2037. La normativa prevé que el nuevo método llegue entonces a tomar como referencia un periodo de 29 años, del que se seleccionarán las 324 bases de mayor importe, excluyendo las 24 más bajas.
Durante la transición, además, se mantiene la comparación con el sistema anterior cuando resulte más beneficioso. Por eso, 2027 no supone que desaparezca de un día para otro el cálculo basado en los últimos 25 años: ambos sistemas conviven dentro del régimen transitorio previsto por la reforma.
El MEI llegará al 1% en 2027
La tercera pieza del cambio se verá directamente en las cotizaciones. El Mecanismo de Equidad Intergeneracional (MEI) es una cotización adicional destinada a reforzar el Fondo de Reserva de la Seguridad Social y contribuir a la sostenibilidad financiera del sistema ante el impacto futuro del envejecimiento de la población y la jubilación de generaciones numerosas. La norma establece que esta cotización es finalista y no computa como una mayor base individual para calcular las prestaciones.
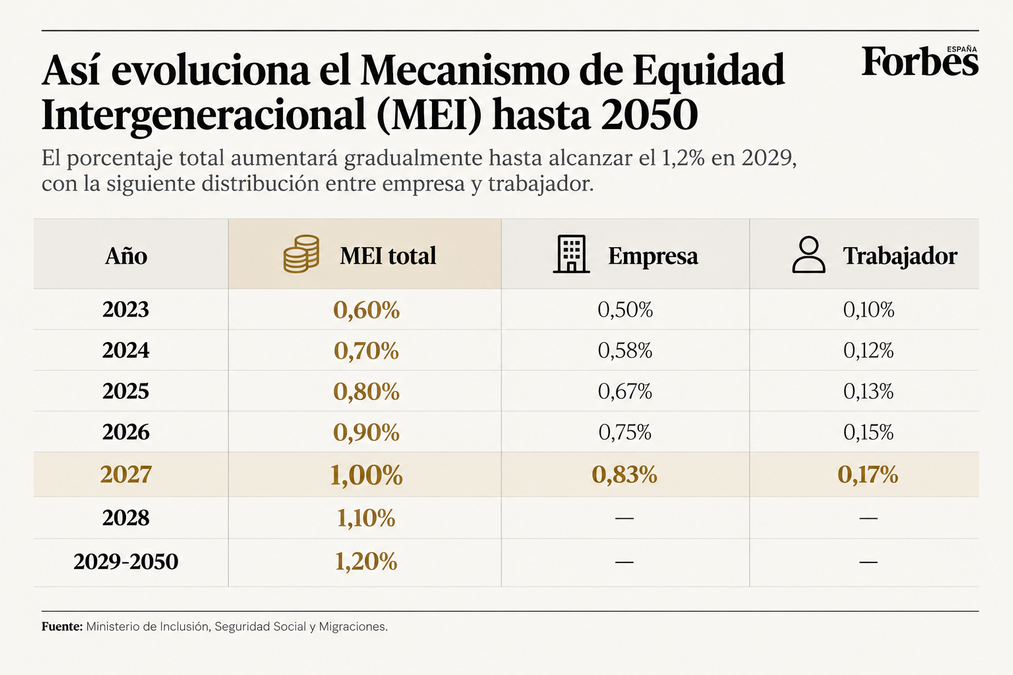
El MEI comenzó en 2023 con un 0,60% de la base de cotización y aumenta una décima cada año. En 2026 alcanza el 0,90%, repartido entre un 0,75% a cargo de la empresa y un 0,15% a cargo del trabajador. En 2027 subirá al 1%, del que el 0,83% corresponderá a la empresa y el 0,17% al trabajador.
Fuente: BOE, Real Decreto-ley 2/2023. Elaboración Forbes España.
El incremento no termina en 2027. La escala prevista lleva el MEI al 1,10% en 2028 y al 1,20% en 2029, porcentaje que se mantendrá hasta 2050. El objetivo es que esta cotización adicional contribuya a reforzar el Fondo de Reserva en las próximas décadas.
2027 no cambia una sola regla: cambia el mapa
La importancia de 2027 está, por tanto, en la coincidencia de varios calendarios. La edad ordinaria culmina su transición, el requisito para alcanzar el 100% de la base reguladora llega a los 37 años, el cálculo de la pensión avanza hacia un sistema que selecciona las bases más altas dentro de un periodo cada vez más amplio y el MEI alcanza el 1%.
Para quien esté cerca de la jubilación, la cifra más visible seguirá siendo la de la edad: 65 años con 38 años y seis meses cotizados o 67 años si no se alcanza ese periodo. Pero esa es solo la primera capa. La pensión final dependerá también de cuánto se haya cotizado, qué bases entren en el cálculo y qué porcentaje corresponda aplicar sobre la base reguladora. Y, mientras la edad ordinaria habrá completado en 2027 el calendario diseñado en 2011, la transformación de la fórmula de cálculo seguirá avanzando durante la siguiente década.
En el fondo, 2027 marca el paso de una jubilación pensada con reglas generales a otra cada vez más determinada por la historia laboral de cada persona. Detrás de cada fecha, cada porcentaje y cada requisito hay una trayectoria distinta: años de trabajo, periodos cotizados y decisiones tomadas mucho antes de que llegue el momento de retirarse. Por eso, más que una nueva fecha en el calendario, 2027 dibuja el punto de partida de una jubilación en la que conocer las reglas será casi tan importante como haberlas cumplido.