

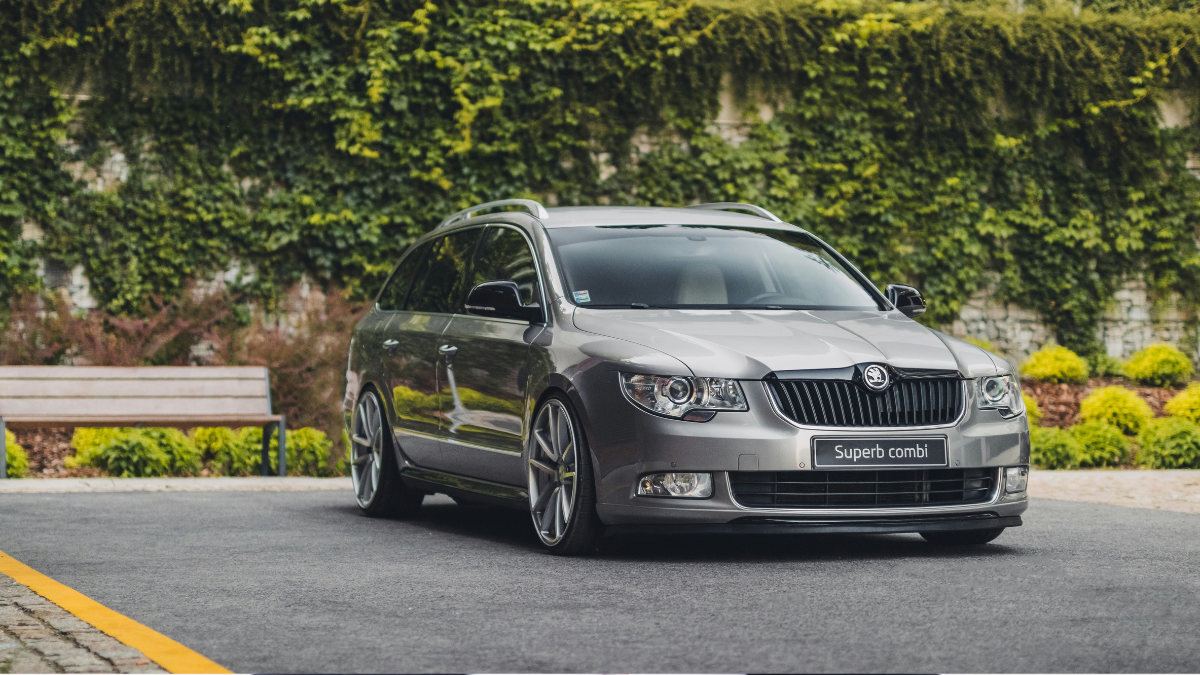
Durante años, Škoda fue para muchos la marca de Volkswagen que ofrecía más por menos: coches prácticos, tecnología compartida con el resto del grupo y precios más contenidos. Hoy esa descripción se ha quedado pequeña. La firma checa se ha convertido en uno de los grandes motores de beneficios de Volkswagen, hasta el punto de superar a algunas de las marcas históricamente más rentables del conglomerado.
Los últimos resultados vuelven a ponerlo sobre la mesa. En el primer semestre de 2026, Škoda alcanzó unos ingresos de 16.000 millones de euros, un 6,3% más que en el mismo periodo del año anterior, mientras que su beneficio operativo ascendió a 1.366 millones de euros, también un 6,3% más. Su margen operativo se situó alrededor del 8,5%, muy por encima del 3,8% registrado por el conjunto de Volkswagen.
No se trata, además, de un buen trimestre aislado. Škoda lleva varios años convirtiendo el crecimiento de sus ventas en mayores beneficios y ha encontrado una fórmula especialmente valiosa para su matriz: crecer, compartir tecnología con el resto del grupo y mantener bajo control los costes.
La antigua marca económica que empezó a jugar en otra liga
La transformación de Škoda es especialmente llamativa por su punto de partida. Cuando Volkswagen adquirió el control de la compañía checa en los años noventa, Škoda ocupaba una posición muy diferente dentro del mercado europeo. Con el paso de las décadas, la marca fue incorporando plataformas, motores y tecnologías del grupo alemán hasta construir una gama capaz de competir directamente por el comprador europeo de clase media. El movimiento ha funcionado.
En 2025, Škoda volvió a superar el millón de vehículos entregados en un año, con 1,04 millones de unidades, un 12,7% más que en 2024. Sus ingresos alcanzaron aproximadamente 30.100 millones de euros y el beneficio operativo llegó a unos 2.500 millones, con un margen del 8,3%.
Es una combinación difícil de conseguir en la industria del automóvil: vender más sin que el aumento del volumen se traduzca en una erosión de los márgenes. Škoda lo está haciendo precisamente al contrario.
Más que volumen: rentabilidad
El dato que mejor explica el nuevo peso de la marca dentro de Volkswagen no es el número de coches vendidos, sino cuánto dinero consigue generar con ellos. Durante los primeros seis meses de 2026, los 1.366 millones de euros de beneficio operativo de Škoda fueron superiores incluso a los 1.208 millones obtenidos por Porsche en el mismo periodo. También quedaron por encima de los resultados de varias de las grandes operaciones del grupo.
Es una situación que habría sido difícil de imaginar hace dos décadas. La explicación está, en buena medida, en el modelo industrial de Škoda. La compañía puede utilizar plataformas y tecnologías desarrolladas dentro del grupo Volkswagen mientras mantiene una estructura de costes más competitiva que otras marcas del conglomerado. El resultado es una ecuación particularmente atractiva: tecnología de grupo Volkswagen, posicionamiento generalista y una estructura de costes relativamente eficiente.
El secreto checo de Volkswagen
La eficiencia industrial es uno de los elementos que más está ayudando a Škoda. La compañía conserva una importante base productiva en la República Checa y ha construido durante décadas una cadena de suministro y producción integrada en el ecosistema de Volkswagen. Al mismo tiempo, la marca ha conseguido mantener una identidad propia y evitar convertirse simplemente en una versión más barata de Volkswagen.
Ese equilibrio es probablemente uno de sus mayores activos. Škoda no intenta competir con Audi en lujo ni con Porsche en prestaciones. Su territorio es otro: espacio, funcionalidad, tecnología y precio, una combinación especialmente atractiva para las familias y para los compradores europeos que buscan racionalidad antes que estatus. Y precisamente ese segmento sigue teniendo un enorme peso en el mercado europeo.
La electrificación no está frenando su crecimiento
El siguiente reto para cualquier fabricante europeo es conseguir que esa fórmula funcione también con el coche eléctrico. Por ahora, Škoda está avanzando con fuerza.
Durante la primera mitad de 2026, la marca entregó 555.700 vehículos, un 9,1% más que un año antes. Los modelos eléctricos Elroq y Enyaq prácticamente duplicaron sus entregas, mientras que los nuevos Epiq y Peaq ya habían acumulado más de 30.000 pedidos. La estrategia es importante porque Volkswagen necesita aumentar la penetración del coche eléctrico sin sacrificar la rentabilidad.
Y Škoda está demostrando que puede ser posible. La compañía no ha abandonado de golpe los motores tradicionales para concentrarse exclusivamente en los eléctricos. Está ampliando progresivamente su oferta con diferentes tecnologías y utilizando plataformas comunes del grupo para repartir los enormes costes de desarrollo entre varias marcas.
El efecto Škoda dentro de Volkswagen
Aquí aparece la parte más interesante de la historia. Volkswagen se encuentra en un momento en el que necesita recuperar rentabilidad, simplificar estructuras y competir con fabricantes chinos que han elevado la presión sobre los precios y la tecnología. El grupo quiere alcanzar un margen operativo del 9% en 2030, frente al 3,8% registrado en el primer semestre de 2026. Para lograrlo está impulsando importantes programas de reducción de costes y eficiencia. Škoda ya está cerca de ese objetivo. Por eso su evolución no es únicamente una buena noticia para la filial checa. También se ha convertido en una especie de caso de estudio interno para Volkswagen: cómo utilizar una arquitectura tecnológica común, mantener una estructura de costes competitiva y conseguir que una marca generalista genere márgenes cercanos a los de algunos fabricantes premium.
Y mientras tanto, CUPRA gana protagonismo
La transformación del mapa de marcas de Volkswagen no se limita a Škoda. SEAT ha encontrado en CUPRA una vía para reposicionar su negocio hacia un terreno más emocional y de mayor valor añadido. La marca deportiva española continúa creciendo y ha alcanzado nuevos récords de entregas, especialmente entre los clientes más jóvenes.
En el primer semestre de 2026, SEAT y CUPRA registraron conjuntamente 7.695 millones de euros de facturación, un 1,3% más, mientras que su beneficio operativo alcanzó 122 millones, frente a los 38 millones del mismo periodo del año anterior.
Más que una historia de ganadores y perdedores, el movimiento muestra cómo Volkswagen está intentando asignar funciones cada vez más concretas a sus marcas.
Škoda se ha consolidado como una de las grandes apuestas de volumen y rentabilidad. CUPRA busca ocupar un espacio más emocional y aspiracional. Volkswagen mantiene su posición central y las marcas premium continúan jugando en segmentos de mayor precio. La cuestión es cuánto puede crecer cada una sin pisar el territorio de las demás.
Škoda ya no necesita ser la alternativa barata
Quizá la mayor transformación de todas sea conceptual.
Škoda ya no necesita venderse como “el Volkswagen barato”. Su propia evolución le permite jugar con una propuesta diferente: una marca de volumen capaz de ofrecer margen, crecimiento y tecnología sin necesitar un posicionamiento premium. Para Volkswagen, eso tiene un valor estratégico enorme.
En una industria en la que cada décima de margen cuenta y en la que los fabricantes europeos tienen que invertir simultáneamente en electrificación, software, baterías y nuevas fábricas, disponer de una marca capaz de crecer mientras mantiene una rentabilidad cercana al 9% es más que una ventaja comercial. Es un activo estratégico.
Y la ironía es que la marca que durante años representó la opción racional dentro del universo Volkswagen se ha convertido ahora en una de las decisiones más racionales que ha tomado el propio grupo.


