

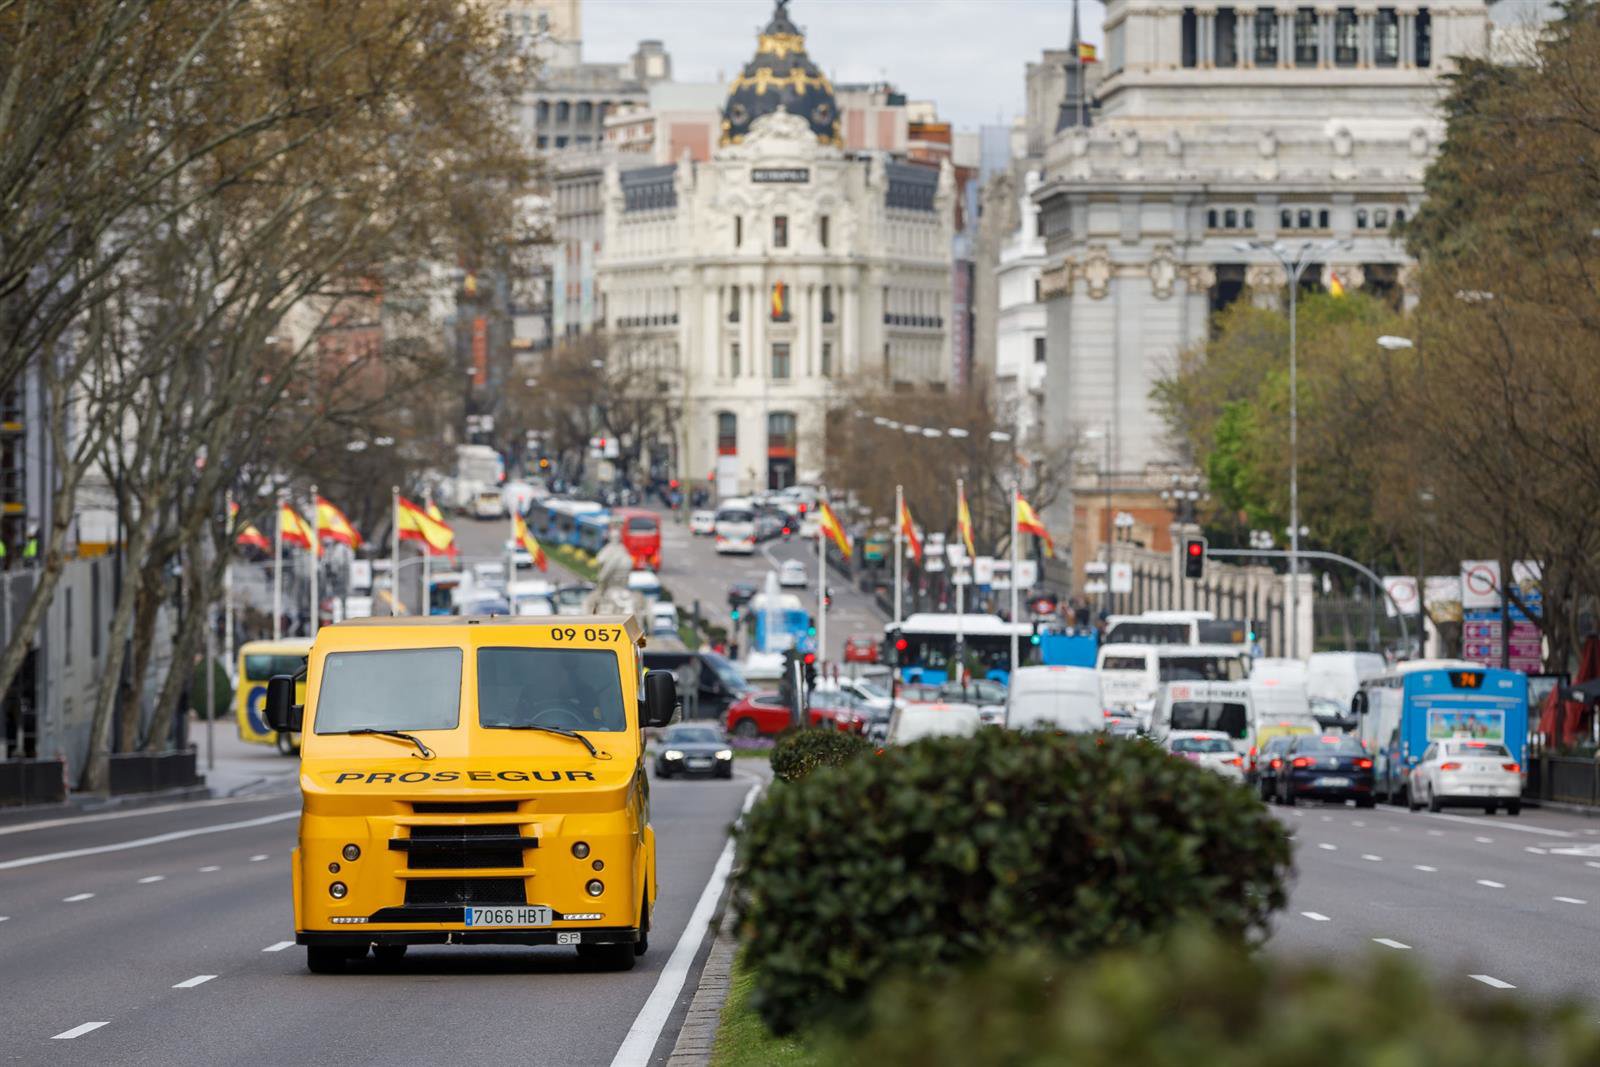
Entre enero y septiembre de 2026, la empresa reportó unas ventas de 1.510 millones de euros, una cifra un 1,4% superior a la del ejercicio precedente (un 2,8% más a perímetro comparable tras la desinversión de AVOS). El crecimiento orgánico total se situó en el 2,6%, con una evolución positiva en todas las geografías en las que opera el grupo.
Asimismo, el resultado bruto de explotación (Ebitda) mejoró un 1,2% durante los nueve primeros meses del ejercicio, alcanzando los 254 millones de euros.
Por áreas geográficas, Latinoamérica aportó el 57% de la facturación global de Prosegur Cash, con unos ingresos de 864 millones de euros (+1% en euros y un alza orgánica del 1,2%).
Por su parte, Europa representó el 34% del total, tras facturar 506 millones de euros, lo que supone un aumento del 1,9% tanto en ventas reportadas como en términos orgánicos.
Por su parte, la región de Asia-Pacífico contribuyó con el 9% del negocio, alcanzando los 140 millones de euros (+2,7%), impulsada por un crecimiento orgánico del 13,5%.
IMPULSO DE LOS PRODUCTOS DE TRANSFORMACIÓN
Los denominados Productos de Transformación sumaron una facturación de 546 millones de euros entre enero y septiembre, lo que equivale al 36,2% de las ventas consolidadas del grupo (+110 puntos básicos).
A perímetro comparable -sin el impacto de la venta de AVOS-, esta división aceleró su avance con un repunte del 8,3%, impulsado principalmente por el desempeño de Cash Today.
Por regiones, la penetración de estos productos alcanzó el 38,8% en Latinoamérica (+110 puntos básicos), con 335 millones de euros facturados (+3,9%).
En Europa, las ventas crecieron un 5,8% hasta los 174 millones de euros (34,4% del total regional), mientras que en Asia-Pacífico aumentaron un 5,2%, hasta sumar 37 millones de euros y una penetración del 26,1%.
REDUCCIÓN DE DEUDA Y FLUJO DE CAJA
En materia de gestión financiera, Prosegur Cash generó en los primeros nueve meses de 2026 un flujo de caja libre (‘free cash flow’) de 83 millones de euros, lo que supone una mejora interanual del 10%.
La firma prosiguió además su senda de desapalancamiento con una reducción de la deuda neta total LTM de 53 millones de euros, situándola en 784 millones de euros al término de septiembre.
De este modo, el ratio de apalancamiento quedó establecido en 2,2 veces deuda neta total sobre Ebitda, mejorando en 0,1 veces respecto al mismo periodo de 2025.