

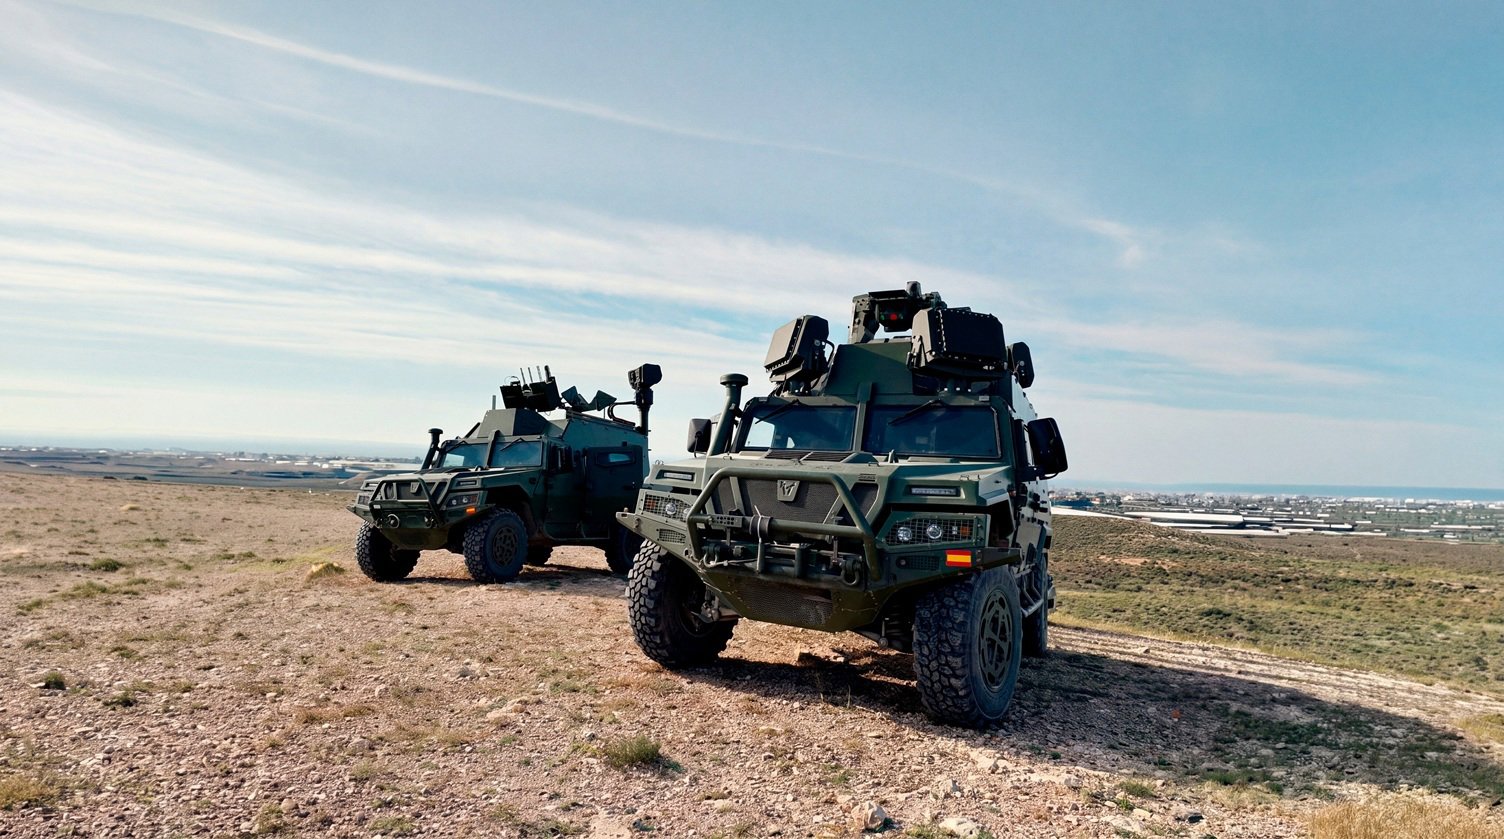
En concreto, han elevado el precio objetivo de Amper e Indra, recomendando sobreponderar estos valores, ya que tienen una «visión positiva» por el viento de cola que supone el «fuerte» incremento en los presupuestos de defensa a nivel europeo, con las carteras de pedidos en máximos históricos.
Para Indra, los expertos han incrementado el precio objetivo hasta los 73 euros por acción, un 4% más respecto a la última previsión, argumentando un potencial del 12%, ya que la presentación del nuevo plan estratégico, prevista para el próximo día 25 de noviembre, «debería aportar mayor visibilidad sobre el crecimiento a medio-largo plazo. Además, resaltan que la firma capitaneada por Ángel Simón «sigue presentado buenos resultados».
En el caso de Amper, han elevado el precio objetivo a 6,5 euros por acción, lo que refleja un 3% más que la estimación anterior y un 39% de potencia. Lo argumentan con el «fortalecimiento» de sus capacidades tras las últimas operaciones de fusiones y adquisiciones (M&A), que le han llevado a estar en «mejor posición para captar el crecimiento en defensa».
También dentro del sector de la defensa, los expertos de Sabadell han iniciado el análisis de la evolución de la alemana Rheinmetall, que cotiza en la Bolsa de Fráncfort, además de formar parte del índice DAX 40.
Sobre esta empresa, los analistas han iniciado la cobertura con un precio objetivo de 1.320 euros por acción, a la que le ven un 26% de potencial, ya que consideran que se trata de «uno de los principales beneficiarios del fuerte aumento del gasto en defensa en Europa», donde concentra casi el 83% de las ventas. Esto le ha llevado a tener una cartera récord y multiplicar por más de 5,5 veces sus ingresos, así como de gozar de una «elevada visibilidad» de crecimiento a medio plazo.
Además, los de Sabadell señalan que cotiza por debajo de sus competidores comparables, a lo que se suma su «mayor perfil» de crecimiento.