

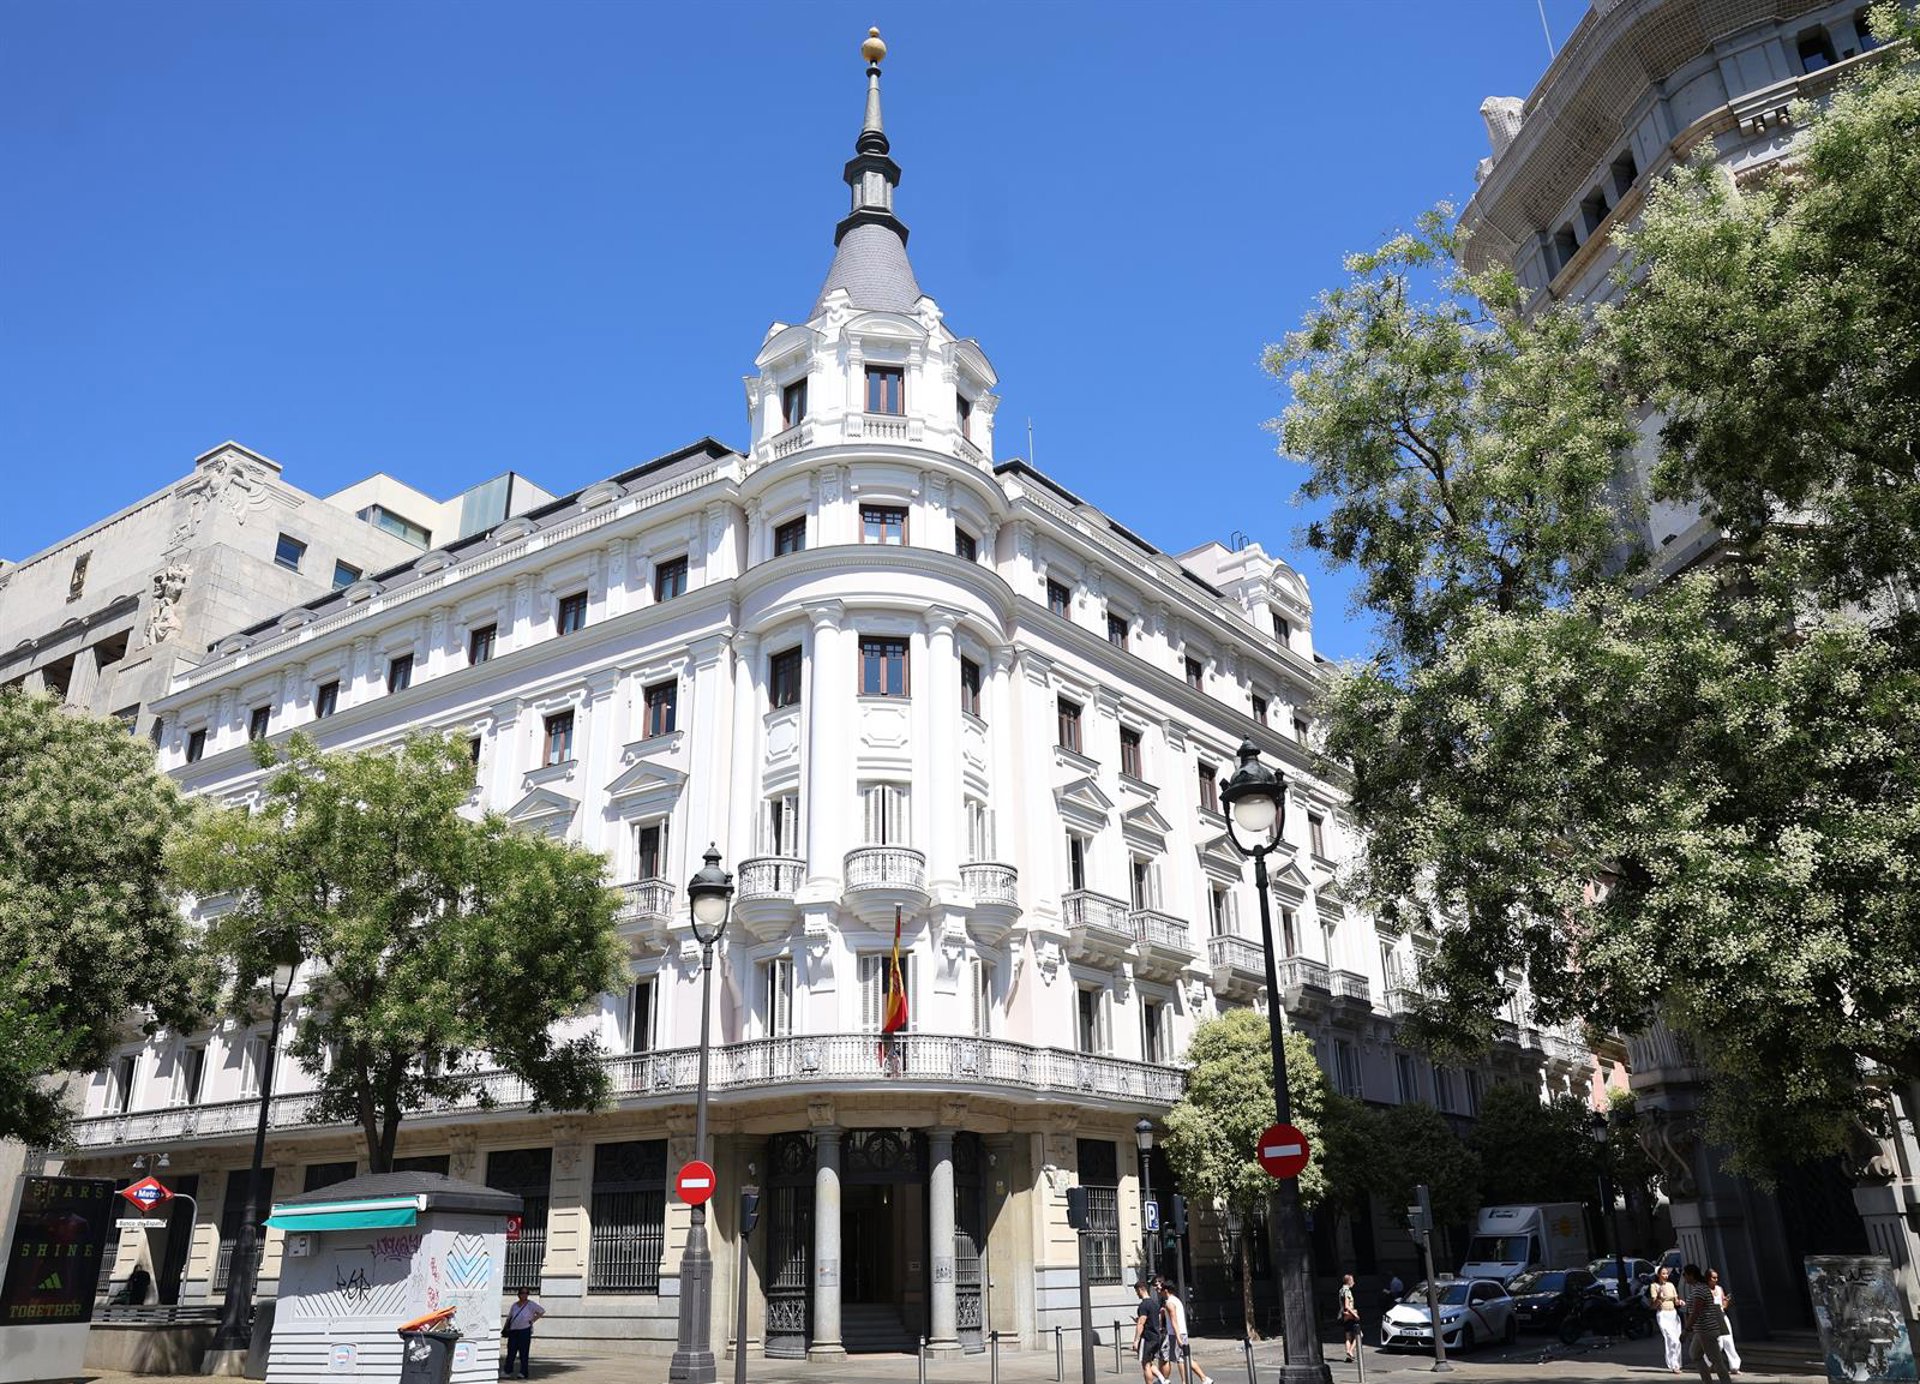
El organismo ha explicado que respalda la actualización normativa para corregir algunos de los problemas de este mercado, como la asimetría informativa, el sobreendeudamiento y los sesgos cognitivos y conductuales, en un sector «especialmente relevante» para los consumidores, incluyendo a aquellos vulnerables y de rentas bajas.
El Anteproyecto de Ley (APL) de Contratos de Crédito al Consumo y de Modificación del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios incluye varias reformas al mercado de crédito al consumo para adaptarse a la normativa europea.
RECOMIENDA MÁS TRANSPARENCIA Y SIMPLIFICACIÓN
En todo caso, el regulador de competencia ha recomendado algunas modificaciones, como sustituir el régimen de autorización por un esquema de declaración responsable o comunicación previa para las nuevas figuras jurídicas. También receta justificar mejor los requisitos de actividad que se imponen a los nuevos operadores.
Por otro lado, ha propuesto reforzar la transparencia de los productos vinculados al crédito, exigiendo que se acredite el beneficio que aportan a los consumidores y permitir una mayor libertad contractual en préstamos de alto coste, eliminando la amortización gradual obligatoria para admitir reembolsos voluntarios anticipados.
En general, se recomienda simplificar las nuevas obligaciones regulatorias y valorar medidas que reduzcan las cargas para pymes y nuevos entrantes, así como señalizar que las operaciones de concentración empresarial pueden llevar también aparejadas, en su caso, la necesidad de autorización por parte de la CNMC.