

De cara al cierre del ejercicio 2026, las previsiones del informe apuntan a una ralentización del crecimiento del volumen de ventas de carburantes, acompañada de un fuerte ascenso de los ingresos del sector en un contexto marcado por la subida significativa de los precios.
A pesar de la contracción en el valor de las ventas, el volumen total de carburantes comercializado en España y Portugal registró una tendencia alcista al situarse en 40,36 millones de toneladas en 2025, lo que representa un incremento del 2,2% en comparación con 2024.
Por países, la comercialización de carburantes en el mercado español ascendió a 34,15 millones de toneladas, lo que supuso una tasa de variación positiva del 2,7% interanual, mientras que en Portugal las ventas totales aumentaron un 0,4%, hasta alcanzar los 6,22 millones de toneladas.
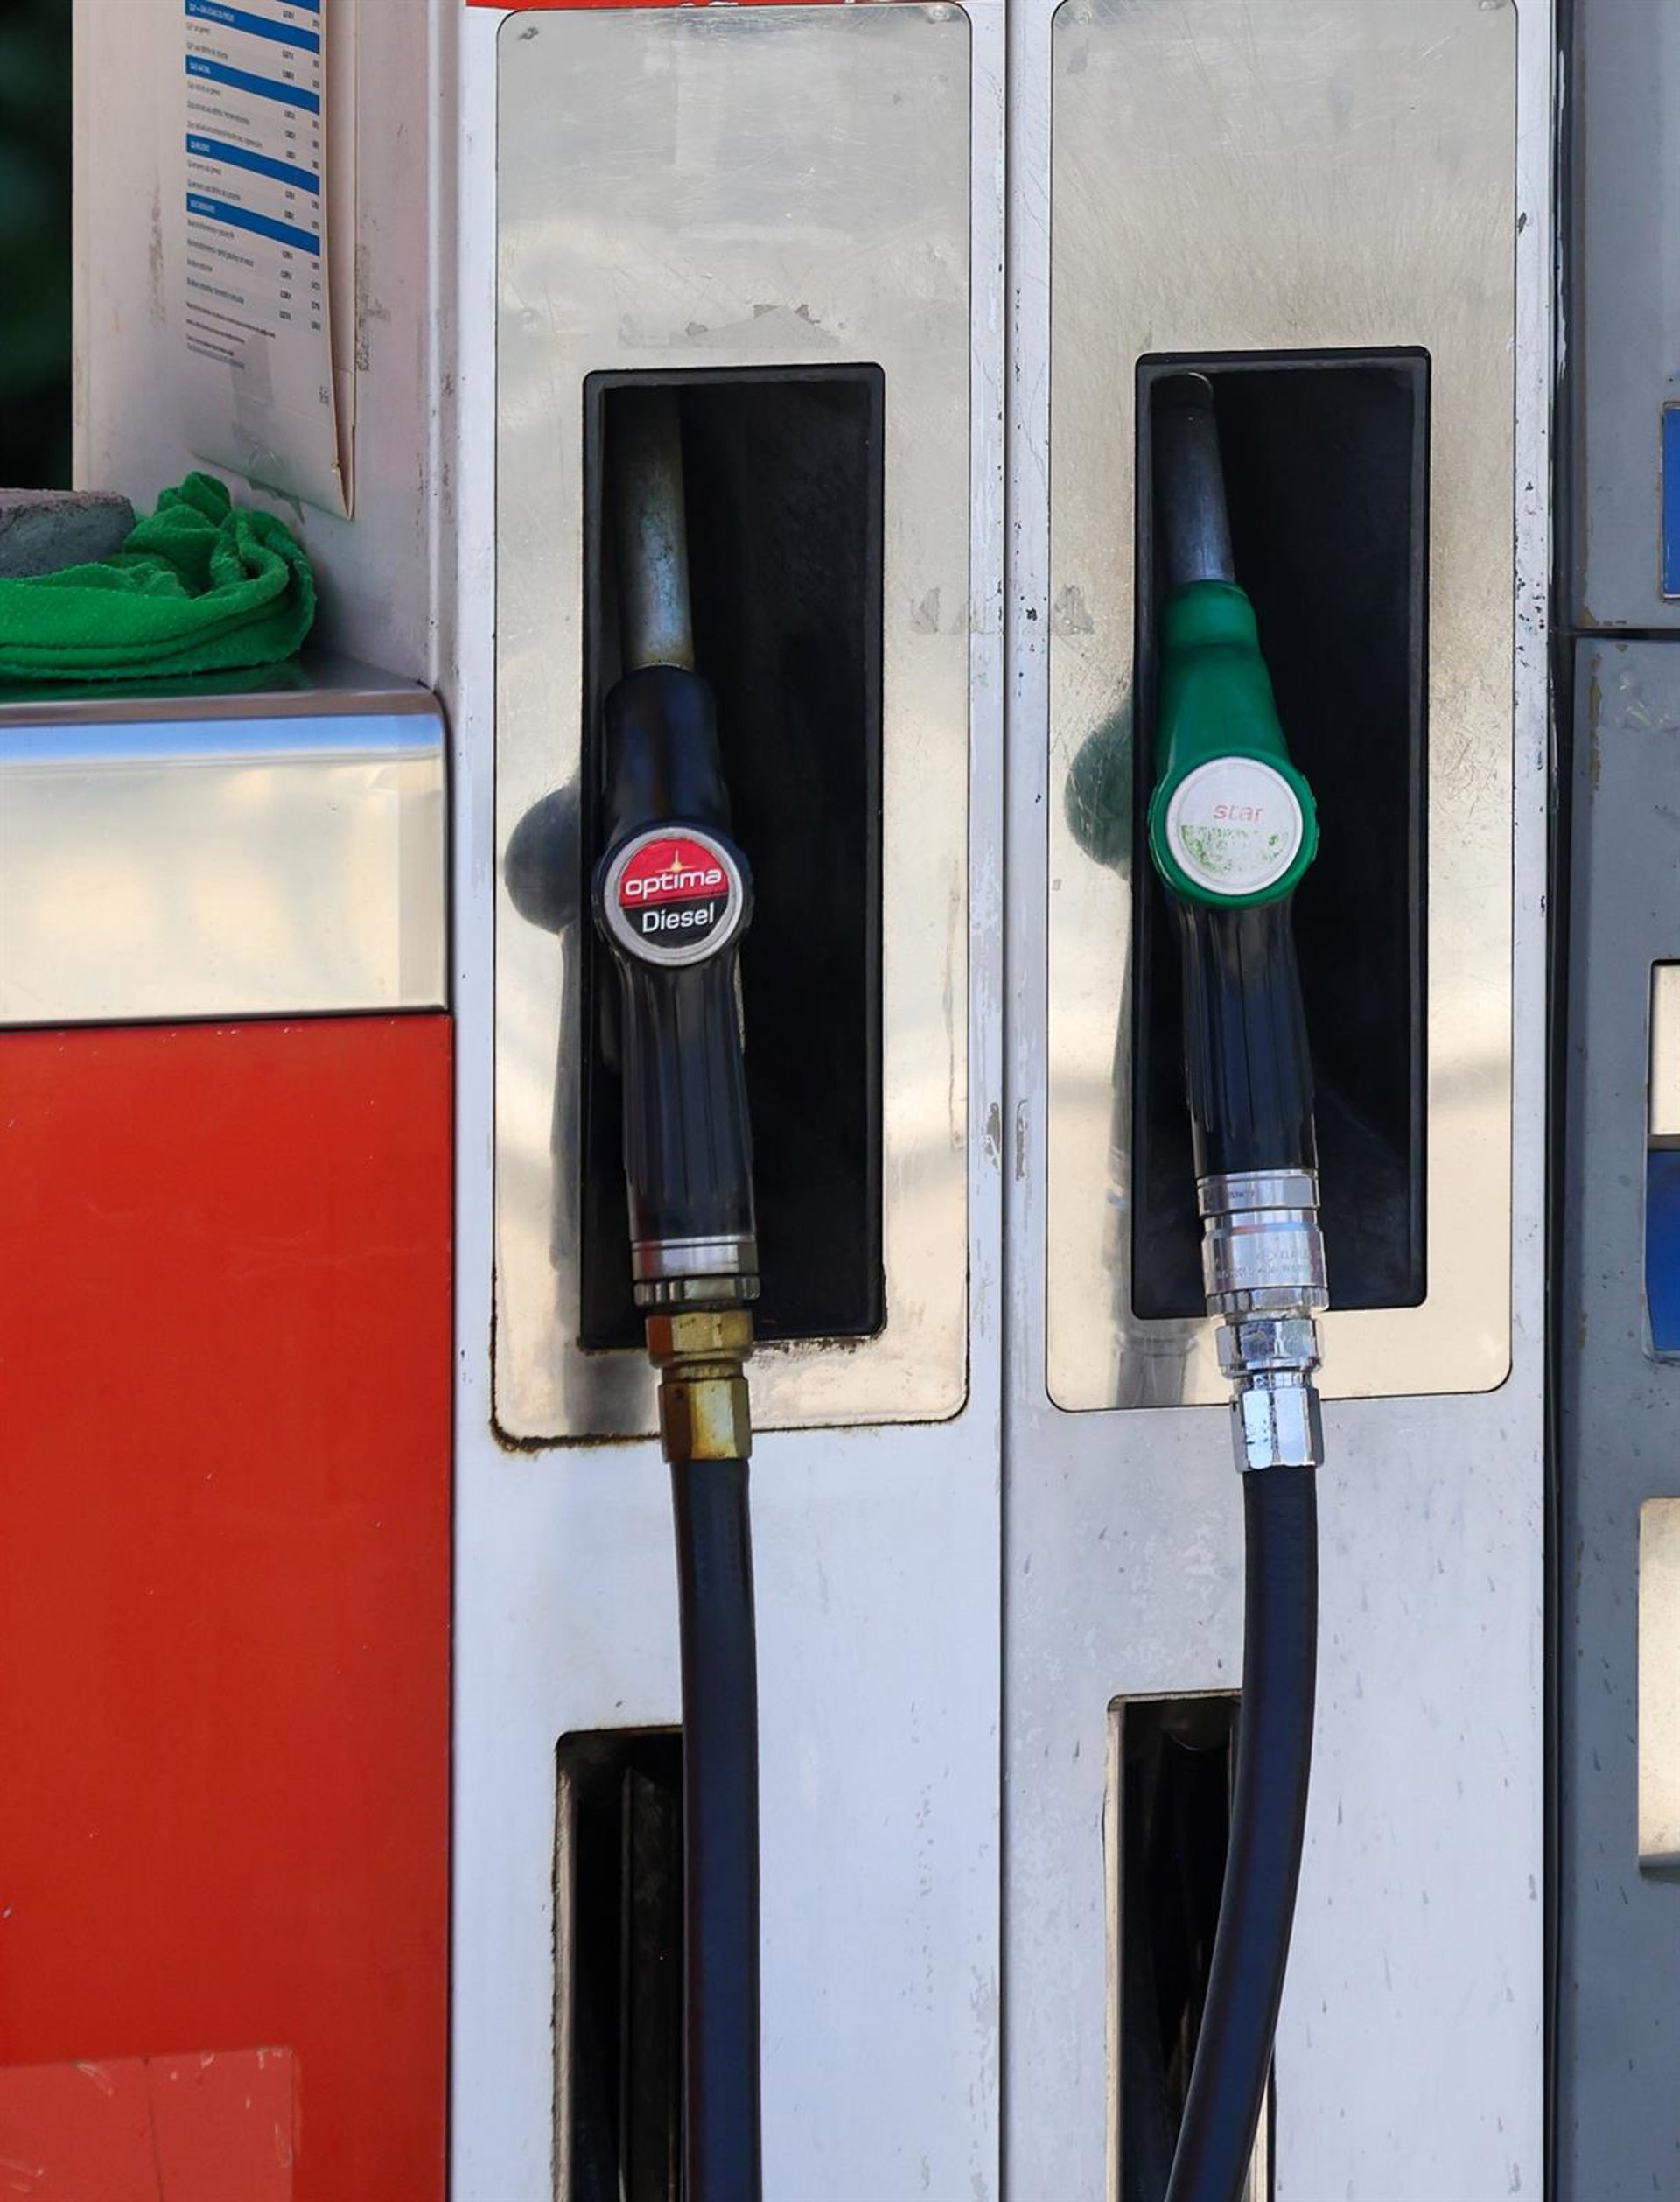
En lo que respecta de forma exclusiva a las estaciones de servicio, estas instalaciones canalizaron en 2025 alrededor del 98% de las ventas totales de gasolina en el conjunto del mercado ibérico, así como cerca del 78% del gasóleo de automoción.
De este modo, el volumen de carburantes vendido a través de las gasolineras ibéricas ascendió a 29,22 millones de toneladas, con un repunte del 2,5% respecto al año precedente; correspondiendo 24,26 millones de toneladas a España y 4,96 millones a Portugal.
Atendiendo al tipo de producto distribuido en las estaciones de servicio de la península, el volumen de gasolina comercializado ascendió a 8,20 millones de toneladas, un 7,6% más que en 2024, mientras que las ventas de gasóleo alcanzaron los 21,02 millones de toneladas, registrando un leve repunte del 0,7%.
Respecto a la red de distribución, el mercado ibérico contaba en diciembre de 2025 con un total de 15.978 estaciones de servicio operativas -12.743 ubicadas en España y 3.235 en Portugal-, lo que supuso un crecimiento del 1,0% frente al año anterior y prolongó la tendencia al alza registrada en ejercicios precedentes.
El informe detalla que la mayor parte de estas instalaciones operan bajo marcas de compañías petroleras y mayoristas de carburantes, si bien las cadenas de hipermercados y supermercados y, especialmente, las estaciones independientes con modelos de negocio low cost tienden a ganar cuota de mercado.