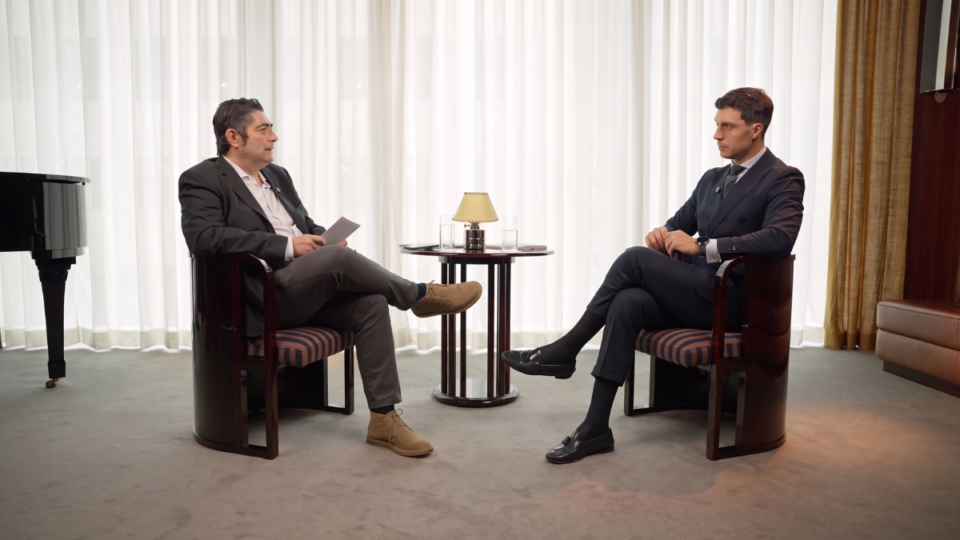


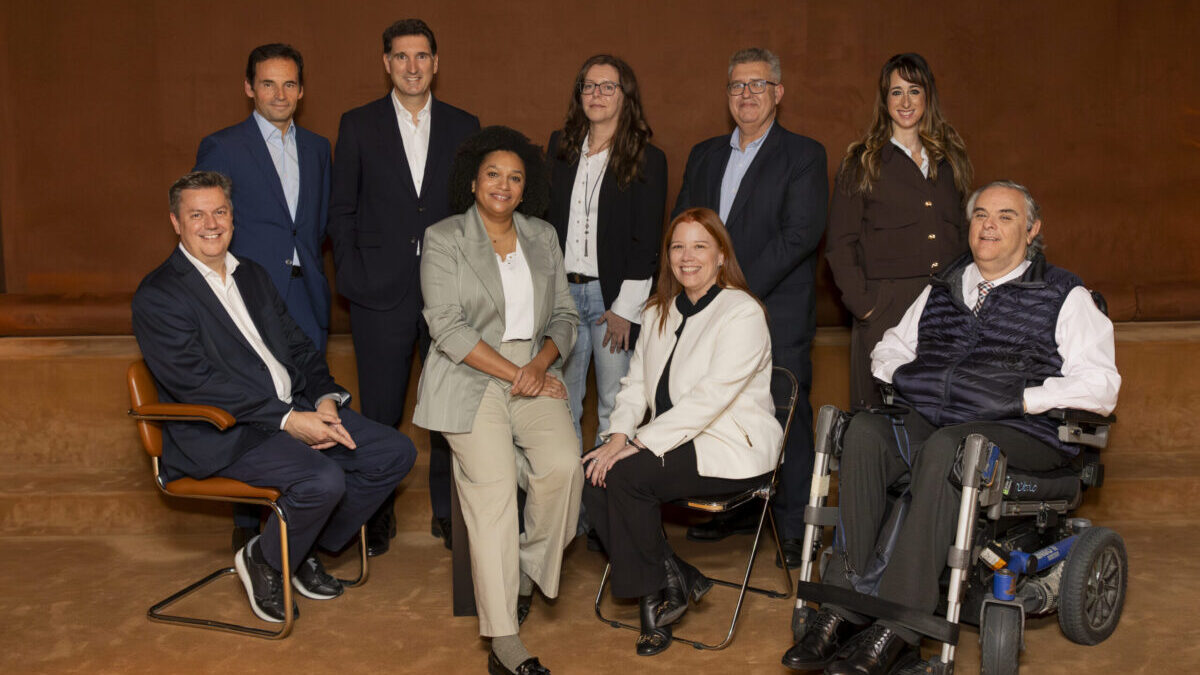
Para analizar las claves de esta transformación y anticipar el papel que ocupará el euro digital en la economía del futuro, Forbes España y la consultora tecnológica Inetum reunían el pasado mes de octubre a un grupo de expertos en Forbes House.
Participaron Ion Bordonaba, director general de Inetum España; José Manuel Marqués, director del Departamento de Infraestructuras de Mercado e Innovación del Banco de España; Mónica Campanet, directora de Operaciones de Bizum; Jesús Hernández Galán, director de Accesibilidad e Innovación de Fundación ONCE; Juan José Gutiérrez, director corporativo de Pagos de Cecabank; Leticia Martín, Head of IT Solutions Area & Smart POS Product Owner de Carrefour; Manuel Ruiz de Velasco, asesor técnico del Consorcio Regional de Transportes de Madrid; y Amaia Jaureguizar, directora del proyecto Euro Digital en Inetum España.
Así, inmersos en este espacio de reflexión, comenzaba la charla, guiada por la moderadora, Esther Molina, periodista y coordinadora de Forbes Startups.
Oportunidades y beneficios
“¿Qué posibilidades abre y cómo podemos convertir esta infraestructura en nuevos servicios de valor?”, planteó la moderadora al director general de Inetum España.
Ion Bordonaba definió el euro digital como “una de las infraestructuras estratégicas más relevantes en los próximos años”, que complementará al efectivo y otros medios de pago, como una “nueva alternativa europea digital”.
¿Sus beneficios? Bordonaba señaló: para bancos y prestadores de servicios de pago,“reforzar su papel como parte esencial del ecosistema financiero”, ofrecer servicios de valor añadido, innovar o reducir su dependencia de redes externas; para el comercio y el transporte, ser una forma de pago “sencilla, competitiva y eficiente” que facilite la integración de la omnicanalidad o el ticketing con el medio de pago; y para ciudadanos y empresas, “libertad de elección” y “un medio de pago público, accesible, seguro y que garantice la privacidad», con nuevos usos como el pago offline. “No solo es un medio de pago”, recalcó: “implica soberanía, competitividad e innovación europea”. Y así, dibujado el marco del debate, Molina dio paso a la mesa redonda para abordar las claves del euro digital.
Cómo generar confianza
Molina abrió el debate preguntando qué factores serán decisivos para generar confianza y fomentar la adopción del euro digital.
Desde Fundación ONCE, Jesús Hernández defendió una interfaz que pueda ser utilizada por todas las personas, “sea cual sea su capacidad o discapacidad» y destacó la colaboración con el BCE para que “la aplicación del banco sea realmente accesible”.
En esta línea, Leticia Martín identificó tres pilares para ganarse la confianza ciudadana: “Accesibilidad”, incluso para perfiles menos digitales; “privacidad”, equiparable a la del efectivo; y “sencillez”, con una experiencia de uso “cómoda, segura y gratuita”.
Manuel Ruiz de Velasco añadió que debe ofrecer al ciudadano «alguna ventaja adicional» frente a los medios de pago existentes «para que sea un éxito su adopción».
Amaia Jaureguizar apostó por la «pedagogía» y las “sesiones abiertas de diálogo” para explicar su valor y usos y generar confianza en el sistema, dejar de hablar de «una plataforma tecnológica innovadora» e integrarlo en la vida cotidiana.
Juan José Gutiérrez de Cecabank destacó la “aceptación” generalizada y una experiencia de usuario “accesible y homogénea con el resto de formas de pago a las que está acostumbrado”.
Mónica Campanet puso en valor la necesidad de una elevada seguridad tecnológica en torno al euro digital, pero añadió la “seguridad comercial, entendida como la protección del consumidor y que este disponga de garantías equivalentes a las de otros sistemas de pago”.
Y José Manuel Marqués anticipó una “campaña de explicación intensa”, una vez se tome formalmente la decisión de emitir el euro digital, para “desmitificar muchos bulos” sobre privacidad o desaparición del efectivo y explicar su aportación a la sociedad.
Privacidad, seguridad y desafíos tecnológicos
Molina preguntó al directivo del Banco de España cómo conciliar privacidad, seguridad y prevención del fraude. Marqués abordó la preocupación ciudadana de que el Eurosistema actúe como un “gran hermano” con acceso a todos los pagos y aclaró que el euro digital se distribuirá mediante “bancos y proveedores de pago”, que identificarán a sus clientes, pero ni el Banco de España ni el BCE conocerán la identidad de quienes realizan las transacciones.
Sí podrán detectar “patrones” y comunicarlos a las autoridades de prevención de blanqueo. Explicó que la privacidad en los pagos online “será exactamente igual” a la de los medios de pago actuales; y, en los offline, será “muy próxima a la del efectivo”, al registrarse las operaciones solo en el dispositivo.
¿Qué cambios deberán abordar los bancos para integrar el euro digital sin comprometer la experiencia de cliente o la seguridad?, interrogó la moderadora.
Gutiérrez apuntó dos retos: “Hacerlo fácil” para el usuario, simplificando la complejidad técnica; y lograr “la orquestación” con los medios de pago existentes, manteniendo “seguridad” y “resiliencia”. Para ello, el sector financiero deberá invertir, con un modelo de compensación “razonablemente sostenible”. También destacó el papel de Cecabank, y entidades similares, para “generar economías de escala y conocimiento” y facilitar la implantación.
Valor añadido, inclusión y experiencia de compra
¿Qué enseñanzas ofrece Bizum para desplegar el euro digital?, preguntó Molina. Campanet citó tres: “Gestionar la expectativa de que el recorrido de adopción lleva tiempo” —Bizum tardó 18 meses en lograr su primer millón de usuarios y hoy tiene 32,5 millones—; aprovechar “el boca a boca y el efecto red”, con usuarios como prescriptores, la integración en canales bancarios y el uso de raíles comunes de transferencias instantáneas; y ofrecer “un valor añadido”, como hizo Bizum al permitirenviar dinero rápidamente entre particulares con el móvil.
Sobre accesibilidad, Jesús Hernández distinguió dos prioridades: diseñar desde el inicio una interfaz accesible —una tarea en la que ya trabaja la Fundación ONCE con el BCE—; y formar a personas menos familiarizadas con la tecnología, especialmente mayores del medio rural, que también podrían beneficiarse del pago offline en zonas con problemas de conectividad: “Si eso lo conseguimos, estoy convencido de que el euro digital va a ser todo un éxito”.
Molina preguntó luego por el impacto en la experiencia de compra desde la perspectiva de un gran retailer. La directiva de Carrefour vio una oportunidad para reducir “comisiones financieras” y “ganar eficiencia en los márgenes”, pero advirtió de la “incertidumbre” sobre la velocidad de adopción y los “límites de tenencia del euro digital”, que podrían dificultar compras de mayor importe. Añadió la inversión necesaria para adaptar los TPV y las plataformas de e-commerce, así como el reto de garantizar la resiliencia operativa de las cajas en modo offline.
Innovación y nuevos servicios
A continuación, la moderadora planteó si el euro digital podría facilitar nuevos modelos de movilidad integrada: Ruiz de Velasco afirmó que “el transporte público va a ser el verdadero test de estrés para el euro digital”: atiende a toda la sociedad, procesa millones de micropagos diarios, integra 40 operadores y exige inmediatez en los pagos. Pese al “reto”, destacó la oportunidad que puede suponer si, gracias al euro digital, seidentifica anónimamente el uso de distintos transportes por una misma persona y se puede aplicar así una tarifa única al viaje combinado, en lugar de acumular billetes sencillos.
Molina quiso indagar en las oportunidades de innovación para empresas y administraciones públicas. Jaureguizar, de Inetum, recalcó que “la innovación va a ser justo lo que haga que tenga o no éxito el euro digital”, ya que puede ser la puerta a “servicios que aporten valor”. Por ejemplo, en el comercio, con promociones aplicadas directamente para una experiencia más fluida, sin otras aplicaciones y con distintos niveles de privacidad elegidos por el usuario; o procesos de pago más ágiles, como las indemnizaciones ante catástrofes. En suma, será “una herramienta para atraer nuevos servicios que nos faciliten la vida”.
El futuro del euro digital
Para cerrar el debate, la moderadora pidió a los expertos imaginar qué debería haber cambiado en cinco años gracias al euro digital y qué indicador demostraría su éxito.
Marqués apuntó varios: innovación y mayor escala de las soluciones privadas europeas de pago; resiliencia, que los ciudadanos lo conozcan y puedan utilizarlo como alternativa, “más allá del volumen de compras”; inclusión; y un coste de los pagos “más competitivo”.
Campanet visualizó un escenario con “muy buena coordinación entre el sector, el regulador y el BCE” y “un modelo de interoperabilidad”. Gutiérrez consideró que “un buen indicador es que no habláramos ni de regulación ni de tecnología” sino de “capas de valor a través de la innovación por encima del euro digital”; y Leticia Martín destacó una “digitalización inclusiva” y una “coexistencia natural” con otros medios de pago.
Para Ruiz de Velasco, el indicador sería “que el ciudadano no supiera que estáutilizando el euro digital”; y Jesús Hernández subrayó que “cualquier ciudadano lo pueda utilizar”, sin barreras de accesibilidad. Finalmente, Jaureguizar resumió su visión del éxito del euro digital: “Que sea un catalizador de la innovación y que nadie se quede atrás con el euro digital”.