

Lo que hizo que la rápida caída del CEO de Nvidia, Jensen Huang -la estrella del auge de la IA y una de las personas más ricas del mundo- fuera aún más sorprendente fue que reveló que le faltaba el control moderno de su empresa que a otros fundadores tecnológicos más importantes, a través de acciones de propiedad con súper voto, puede ejercer para evitar una pérdida total de energía.
Eso es porque el fabricante de chips salió a bolsa en 1999. Cinco años más tarde, dos jóvenes científicos informáticos de Stanford acudieron a los banqueros con una petición inusual sobre la inclusión en la lista pública de su empresa emergente. Los cofundadores de Google, Larry Page y Sergey Brin querían que su extraordinario control sobre la startup de entonces continuara cuando se convirtiera en una empresa pública. Los prodigios obtuvieron lo que pidieron: acciones de doble clase que les dieron 10 votos por cada una de ellas cuando el gigante de la búsqueda salió a la luz pública en 2004. Incluso ahora, siete años después de haberse retirado de sus funciones cotidianas en Google, Brin y Page siguen controlando el 53% del poder de voto de la empresa. Sin importar lo que suceda, estas acciones de control permiten a Page y Brin tomar las decisiones sobre cualquier asiento del consejo, cambios en la carta o planes de sucesión. Y cuando Brin quiso volver a Google para trabajar en sus modelos de IA en 2023, al sentirse envalentonado por la carrera hacia la superinteligencia, probablemente no tuvo que pedir permiso a nadie.
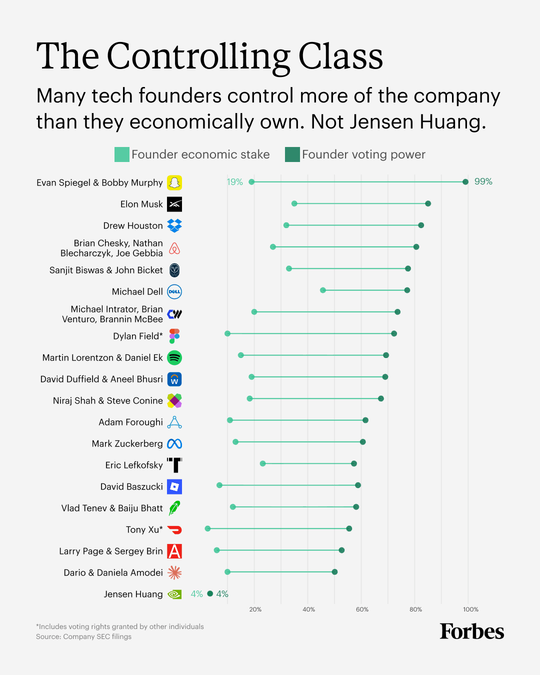
Después de Google, las empresas tecnológicas como Meta, Alphabet, Snap y SpaceX siguieron el ejemplo. En el caso de Meta, instituyó un sistema de doble clase en noviembre de 2009, antes de su salida a bolsa en 2012, aparentemente por sugerencia del cofundador de Napster y expresidente de Facebook, Sean Parker. Zuckerberg actualmente posee el 99% de las acciones de Clase B de Meta, que tienen un alto poder de voto, y tiene el 61% del total de votos, lo que lo hace casi irrenunciable -e irresponsable-. «¿Puedes reunir a todos los demás accionistas comunes para votar contra Mark?» su amigo y cofundador de Facebook, Dustin Moskovitz, preguntó retóricamente en una entrevista de 2023 con Forbes: «No, no puedes.» Como dijo Zuckerberg en ese momento: «Hay muchas empresas en el mundo que tienen mucho capital… que no tienen la estructura de liderazgo o junta directiva que les permita hacer grandes apuestas sobre el futuro. Somos una empresa controlada por los fundadores».
Más recientemente, el S-1 de Anthropic detalló una estructura aún más aislada en la que sus siete cofundadores poseerán una sola acción con derecho a voto a través de una LLC con el 50,1% del poder de voto de la empresa cuando se publique. A diferencia de Meta y Alphabet, donde los cofundadores conservan el control siempre que mantengan suficientes acciones con súper votos, la propiedad del 50,1% de los cofundadores de Anthropic no se reduce cuando venden o regalan acciones (cada cofundador ha prometido donar el 80% de su patrimonio).
De hecho, casi la mitad de todas las empresas tecnológicas que se hicieron públicas en los EE.UU. el año pasado tenían una estructura de doble clase, frente a apenas un 5% en 2004, según datos compilados por el profesor de finanzas de la Universidad de Florida, Jay Ritter.
Desafortunadamente para Huang, hizo pública a Nvidia demasiado pronto, cuando una estructura de «una acción, un voto» era el estándar para las ofertas públicas iniciales en Silicon Valley. Jeff Bezos no tiene acciones con derecho a voto especial en Amazon, que se hizo pública en 1997. Tampoco lo tiene Bill Gates, que hizo pública a Microsoft en 1986.
La dimisión de Huang del consejo de administración de Nvidia y el puesto de CEO lo deja con su participación del 3,6% en el capital de la compañía, por un valor aproximado de 145 mil millones de dólares (desde un pico de más de 200 mil millones a principios de octubre, antes del escándalo). También tiene sólo el 3,6% del poder de voto de la compañía, lo que le convierte en un gran accionista, pero nada más (los inversores institucionales BlackRock y Vanguard controlan cada uno aproximadamente el doble de votos que Huang). Cualquier participación que tenga en Nvidia ahora, formal o informal, no dependerá enteramente de él. Forbes estima que si Nvidia hubiera utilizado una estructura de doble clase estándar de 10 votos, el poder de voto de Huang habría sido de alrededor del 26%, lo que le habría dado mucho más influencia durante las deliberaciones de la junta, aunque todavía no una supermayoría que lo hubiera hecho prácticamente intocable.
Por supuesto, durante años Huang realmente no necesitó acciones con súper voto. Su dominio operativo y el enorme crecimiento de Nvidia mantuvieron alineada a la junta directiva y a los accionistas. «Si tienes una superestrella, no quieres acariciar al oso», dice el director gerente de UBS, Jason Katz. La mayoría de los inversores no miraron con atención la inusual estructura de gestión de la empresa -que incluía 60 subordinados directos a Huang y ningún plan de sucesión-, ya que se enamoraron del carismático, Líder envuelto en cuero que convirtió a un pequeño fabricante de chips gráficos para videojuegos en la compañía más valiosa del mundo.
Tampoco lo hizo la junta directiva de la compañía, que desde hace mucho se sabe que ha sido extremadamente leal a su líder durante sus más de tres décadas de control. Por ejemplo, los miembros de la junta habían discutido establecer un plan de sucesión a lo largo de los años, pero Huang se opuso a la idea-así que nunca se puso en marcha ningún plan, según el New York Times.
Eso no quiere decir que las acciones con voto especial -o la falta de ellas- garanticen la capacidad de permanencia de un fundador estrella. El cofundador de WeWork, Adam Neumann, se vio obligado a abandonar su puesto debido a la presión de los inversores a pesar de sus derechos de voto mayoritarios. Steve Jobs, Sam Altman y Jack Dorsey -todos los cuales no tenían derechos de voto especiales- fueron despedidos pero más tarde devueltos por las juntas que los despidieron. Dorsey, que más tarde fundó a Block, aprendió de su error anterior y estructuró su nueva fintech en su IPO de 2015 para incluir acciones de clase dual. «Si en los próximos dos años (Nvidia) se detiene y el precio de las acciones baja en una cantidad justa, podría haber interés en traerlo de vuelta para que dirija el barco otra vez», dice Ritter. «Cualquiera que venga de nuevo no va a tener esta historia de un CEO que ha dado a los inversores 700.000% de rendimientos».
Aquí están los fundadores multimillonarios de la tecnología que -a diferencia de Huang- seguirían controlando las decisiones que toman sus empresas, incluso si renunciaran o sus juntas directivas se volvieran contra ellos.