

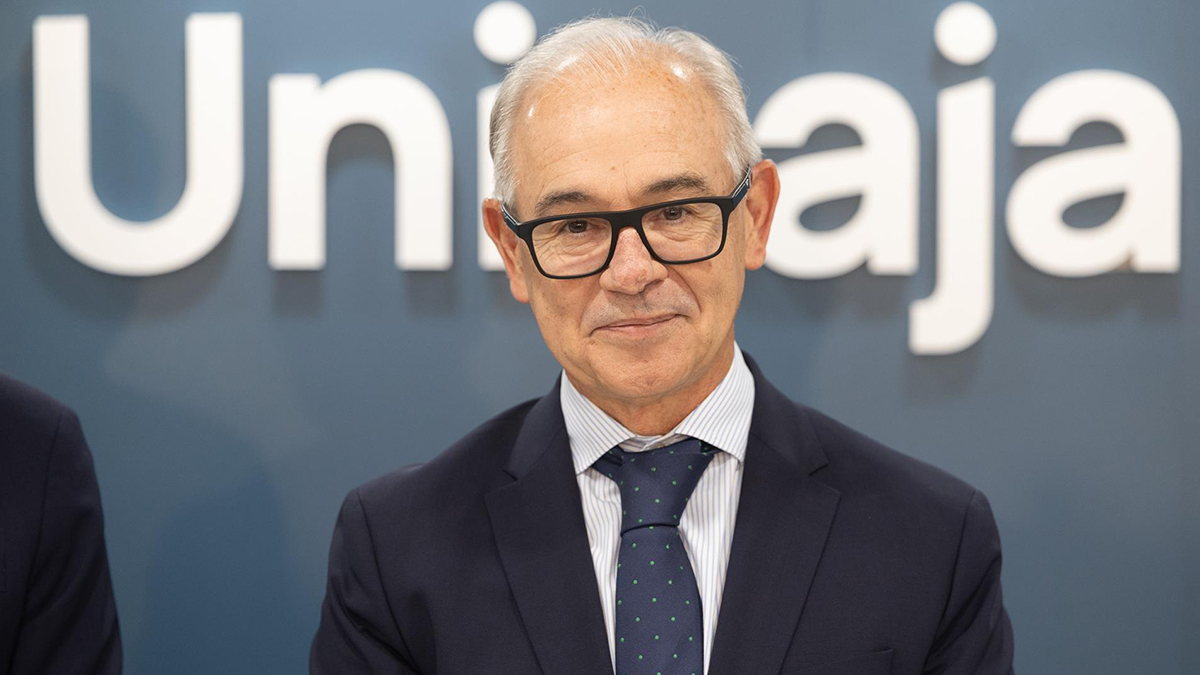
Unicaja cerró los primeros nueve meses de 2026 con un beneficio neto atribuido de 543 millones de euros, lo que supone un incremento del 8,1% respecto al mismo periodo del año anterior, según ha informado este viernes el banco al publicar su cuenta de resultados trimestral.
Los ingresos totales del banco en el periodo (margen bruto) fueron de 1.629 millones de euros, un 3,5% más. De esa cifra, los ingresos por intereses netos (margen de intereses) alcanzaron los 1.151 millones, un 3% más. Las comisiones netas avanzaron un 1,3%, hasta los 397 millones, mientras que el resultado de entidades mediante el método de participación se alzó un 3,4%, hasta los 82 millones.
«La evolución del trimestre refleja la estabilidad de la capacidad de generación recurrente de ingresos de la entidad. El crecimiento del margen de intereses se fundamenta en los mayores ingresos financieros tanto de la inversión crediticia como de la cartera de renta fija. En conjunto, la diversificación de las fuentes de ingresos y la gestión activa del balance permiten sostener la evolución favorable del margen, absorbiendo el incremento del coste de los depósitos en un entorno de tipos de interés al alza», ha explicado la compañía.
Respecto a los gastos de administración, estos registraron un aumento interanual del 4,9%, hasta los 674 millones de euros a septiembre, con los gastos de personal en 442 millones (+2,6%) y los gastos generales y de amortización en 232 millones (+9,6%). Estos últimos estuvieron parcialmente afectados por «la externalización de determinadas actividades operativas y las inversiones que se están realizando en el contexto del plan estratégico». Así, la ratio de eficiencia se ubicó en el 45,8%.
El impacto de las amortizaciones creció en un 4,8%, hasta los 72 millones, mientras que el banco decidió dedicar 59 millones de euros a provisiones, un 13,9% menos. El deterioro de activos financieros impactó negativamente las cuentas en 72 millones, un 21,6% menos.
Respecto al tercer trimestre estanco, el resultado neto fue de 182 millones de euros, un 10,3% más que de julio a septiembre del año anterior, al tiempo que el margen bruto avanzó un 5,6% en el mismo periodo de tiempo, hasta los 544 millones de euros.
Dividendo de 6,42 céntimos por acción
En este contexto, el Consejo de Administración ha acordado abonar en efectivo un segundo dividendo de 6,42 céntimos por acción a cuenta de los resultados del presente ejercicio, cuyo pago está previsto para el 17 de diciembre de 2026.
Tal y como ha notificado la compañía presidida por José Sevilla, el ultimo día de negociación con derecho a participar en el reparto del dividendo será el próximo 14 de diciembre, a partir de entonces las acciones se negociarán sin derecho al mismo.
La nueva retribución se suma a los 217 millones de euros que el banco ya saldó el pasado 24 de septiembre por un primer dividendo de 8,44 céntimos por acción. Así, los dos dividendos a cuenta de 2026 sumarán aproximadamente 382 millones de euros, un 126% más que los distribuidos a cuenta en el ejercicio anterior. En conjunto, la entidad espera destinar a sus accionistas el 95% del resultado neto consolidado de 2026, frente al 70% de 2025.
«Esta política de retorno al accionista se sustenta en la capacidad de generación de resultados y en la sólida posición de solvencia de la entidad», ha subrayado el banco andaluz. En cifras, a cierre del tercer trimestre de 2026, la firma presentó una ratio de capital CET1, el de mayor calidad, del 15,4% en su variante ‘fully loaded’, siete décimas menos que un año atrás.
A su vez, la ratio de capital total cayó un punto porcentual, hasta el 19%. El retorno sobre capital (RoTE, por sus siglas en ingles) fue del 10,3%, 50 puntos básicos más que doce meses atrás, aunque si se ajusta al exceso de capital, fue del 12,2%, mejorándose en dos décimas.
La nueva producción hipotecaria se eleva un 30,5%
A cierre del noveno mes del año, el banco contabilizaba en su balance un total de activos valorados en 97.860 millones de euros, un 2,4% más que un año antes. De esa cifra, los préstamos y anticipos a la clientela crecieron un 5,1%, hasta los 50.930 millones de euros.
Asimismo, el banco contabilizaba un pasivo de 91.509 millones de euros, un 3,3% que en septiembre de 2025. De esa cifra, los depósitos de la clientela avanzaron un 1,1%, hasta los 75.395 millones de euros.
En paralelo, Unicaja ha destacado el incremento de la nueva producción hipotecaria respecto al cierre del tercer trimestre del año anterior, que ascendió un 30,5%, hasta los 2.851 millones de euros. De su lado, la nueva financiación al consumo y otros aumentó un 33,4% respecto al mismo periodo del ejercicio anterior, hasta los 753 millones de euros, y la nueva financiación al sector privado alcanzó los 8.091 millones de euros, un 18% más que en el mismo periodo del año anterior.
De este modo, la cartera de crédito a empresas avanzó a un ritmo del 11,4% en el año, hasta los 10.904 millones de euros a septiembre, mientras que la cartera hipotecaria se situó en 29.695 millones, un 2,1% más. Los préstamos al consumo se elevaron un 11,9%, hasta los 3.565 millones.
Del total de la cartera crediticia, el volumen de préstamos de dudoso recobro era de 921 millones de euros, lo que supone un descenso del 14,7% respecto a un año antes. De esta forma, la ratio de morosidad se redujo en 41 puntos básicos, hasta el 1,8%, mientras que la cobertura de los créditos dudosos aumentó en 10,6 puntos, hasta el 84,6%.
Fuera de balance, Unicaja registraba al cierre de septiembre 19.226 millones de euros de clientes en fondos de inversión, un 13,9% más que un año antes. Los fondos de pensiones acumulaban un patrimonio de 3.621 millones, un 2% menos, mientras que los seguros de ahorro se situaron en 3.860 millones, un 2,3% más.
En el trimestre, el banco cerró 23 oficinas, hasta situarse en 843 sucursales, además de elevar su plantilla en 21 personas, hasta los 7.418 trabajadores.


