

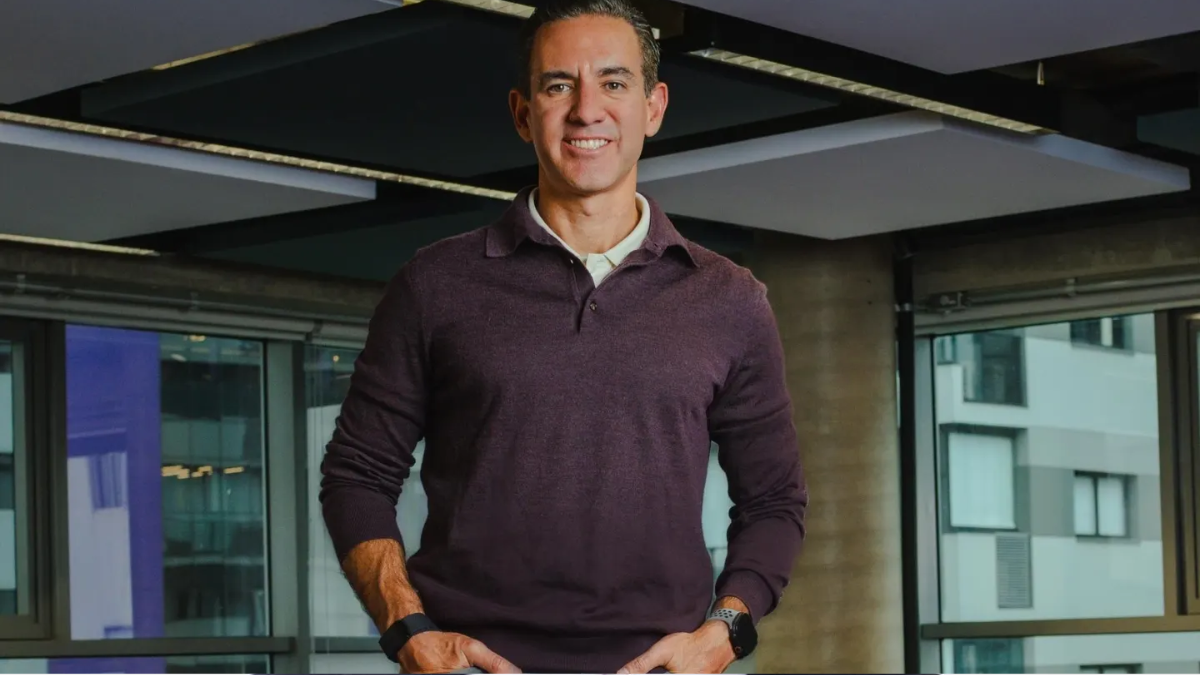
Nubank, el gigante estadounidense de la banca digital, se lanza hoy en EE. UU. con una combinación de funciones que fusionan ideas novedosas con servicios ya conocidos. El director ejecutivo de la compañía, el multimillonario David Vélez, de 44 años, afirma que se adentra en el cuarto mercado de Nubank (que ya cuenta con 140 millones de clientes en Brasil, México y Colombia) sin un gran presupuesto de marketing, porque quiere comprobar cuántos clientes puede captar mediante el boca a boca.
Las nuevas funciones incluyen una tarjeta de crédito estadounidense sin cuota anual y con un 1,5 % de reembolso, una cuenta de ahorros con un rendimiento anual del 3,5 %, transferencias de dinero a Brasil y México, y una cuenta para operar con criptomonedas como bitcoin y ether. El próximo mes, también lanzarán oficialmente una cuenta multidivisa basada en stablecoins que permite obtener intereses y realizar transferencias a 35 países de Latinoamérica y Europa. Este lanzamiento de Nubank la sitúa en competencia directa con Revolut, la fintech londinense especializada en cuentas globales, que la semana pasada recibió la aprobación condicional para operar como banco en Estados Unidos.
“El objetivo es que la gente nos utilice como su principal banco”, declaró Vélez a Forbes . Chime, con sede en San Francisco y el banco digital estadounidense más exitoso, ha seguido esta estrategia desde su lanzamiento en 2014. Actualmente cuenta con 10 millones de clientes activos y un valor de mercado de 13.000 millones de dólares. Nubank obtuvo la aprobación condicional para una licencia bancaria en Estados Unidos en enero, pero dado que dicha licencia aún no está activa, su lanzamiento en EE. UU. se realizará inicialmente mediante una alianza con Lead Bank, de Jackie Reses .
Desde que fundaron Nubank en 2013 , Vélez y su cofundadora y directora de crecimiento, Cristina Junqueira, la han convertido en una potencia bancaria con 1.000 millones de dólares en beneficios netos trimestrales y una capitalización de mercado de 74.000 millones de dólares.
Edu Vieira/Estudio Aram
Algunas de las nuevas funciones de Nu no difieren mucho de lo que los consumidores estadounidenses pueden obtener hoy al combinar diferentes servicios. En tarjetas de crédito, la tarjeta Quicksilver de Capital One iguala el 1.5% de reembolso de Nubank, mientras que la tarjeta Double Cash de Citi ofrece un 2% si pagas el saldo completo cada mes. En cuentas de ahorro, el 3.5% de Nubank es más competitivo, aunque puedes superarlo (al menos por ahora) en entidades más pequeñas como Pibank de Miami. Si realizas tres compras con la tarjeta de crédito de Nubank al mes, aumentas la tasa de ahorro al 4.5%, y si depositas directamente al menos $3,000 al mes en su cuenta bancaria, puedes calificar para un 2% de reembolso. Con Chime, puedes obtener una tasa de ahorro del 3.75% si depositas directamente $3,000 al mes en una cuenta corriente de Chime.
Para las transferencias de dinero a Brasil y México, Nubank no cobrará una tarifa fija, sino que obtendrá ganancias mediante márgenes de tipo de cambio, como hacen prácticamente todos los proveedores de remesas. Vélez afirma que Nubank tiene más que ofrecer que otras fintechs gracias a su amplia experiencia en préstamos. En Brasil, la empresa ha desarrollado su propio modelo de IA para evaluar el riesgo del prestatario y desea implementarlo en Estados Unidos, aunque Junqueira no está seguro de cuándo será posible.
Según Junqueira, los clientes ideales de Nubank en Estados Unidos tienen ingresos anuales de entre 75.000 y 150.000 dólares y no pertenecen al 10% de los que más ganan en el país. Si bien no está diseñando los servicios de Nu para la comunidad latina, está convencida de que serán de los primeros en adoptarlos, dada la fuerte presencia de la empresa en Latinoamérica. En Estados Unidos, su objetivo inicial es atraer a un gran número de usuarios en zonas como el sur y el centro de Florida, y algunas partes de Texas.
Nubank ha construido su negocio sobre la base de las recomendaciones de sus clientes, lo que le ha permitido adquirir nuevos usuarios con un costo promedio de tan solo 5 a 10 dólares históricamente. Antes de invertir fuertemente en publicidad en EE. UU., «queremos ver hasta dónde nos lleva el boca a boca», afirma Vélez. Apuesta a que la combinación de una aplicación fácil de usar, un servicio al cliente digital y funciones bancarias competitivas puede ser muy beneficiosa. En el mercado estadounidense, extremadamente saturado, no está claro si esto será suficiente.