

Wall Street afronta una nueva prueba de resistencia. Mientras la volatilidad tecnológica vuelve a poner a prueba las valoraciones de las grandes compañías y las tensiones geopolíticas, en Oriente Medio empujan los futuros del Brent hasta los 117,62 dólares por barril, según Reuters. Los inversores empiezan a cuestionar la sostenibilidad del ciclo de inversión en IA. El debate ya no se limita a quién liderará esta transformación, sino a cuánto capital será necesario para hacerlo y, sobre todo, cuándo comenzará a traducirse en retornos suficientes.
Las últimas presentaciones de resultados de las grandes tecnológicas han elevado la inquietud sobre el volumen de recursos destinado a centros de datos, chips, redes y capacidad de computación. Amazon, Alphabet, Microsoft y Meta sumaron 207.000 millones de dólares de gasto de capital (capex) en el tercer trimestre, frente a los 113.000 millones del mismo periodo del año anterior. Además, sus planes apuntan a otros 232.000 millones de inversión durante el cuarto trimestre, en un ejercicio en el que el desembolso anual de estas compañías podría acercarse a los 740.000 millones de dólares, según las estimaciones recogidas por Financial Times.
La magnitud de estas cifras explica el cambio de actitud del mercado. La IA continúa siendo uno de los principales motores de crecimiento de la industria tecnológica, pero el entusiasmo empieza a convivir con una exigencia mayor: demostrar que la inversión en infraestructura puede generar ingresos, márgenes y flujo de caja capaces de compensar el esfuerzo financiero. La reacción bursátil a los últimos resultados, con fuertes descensos en varias de las grandes compañías, refleja que los inversores ya no premian únicamente las promesas de crecimiento.
Un índice cada vez más dependiente de las grandes tecnológicas
El auge de la inteligencia artificial ha contribuido a impulsar las cotizaciones de un grupo reducido de compañías y, con ellas, su influencia sobre los principales índices estadounidenses. El S&P 500, ponderado por capitalización bursátil, concede más peso a las empresas de mayor valor en Bolsa. Por tanto, cuando las grandes tecnológicas suben más que el resto del mercado, su participación en el indicador aumenta y su comportamiento condiciona cada vez más la evolución del conjunto.
La fotografía sectorial de State Street a 28 de octubre de 2026 refleja esta concentración: la Tecnología de la Información representa el 38,62% del S&P 500, muy por encima de otros sectores. A continuación figuran Finanzas, con un 11,83%, y Salud, con un 9,75%. Consumo Discrecional y Servicios de Comunicación alcanzan, respectivamente, el 8,97% y el 8,92%.
El peso de la tecnología, sin embargo, no recoge por sí solo toda la influencia de la inteligencia artificial. Algunas de las compañías que desarrollan, distribuyen o monetizan estas herramientas están clasificadas en otros sectores de la taxonomía GICS. Es el caso de Alphabet y Meta, encuadradas en Servicios de Comunicación, o Amazon, incluida en Consumo Discrecional. Por ello, el impacto bursátil de la IA es más amplio que el que muestra la categoría estricta de Tecnología de la Información, aunque no existe una ponderación oficial única que permita atribuir un porcentaje exacto del índice a esta temática.
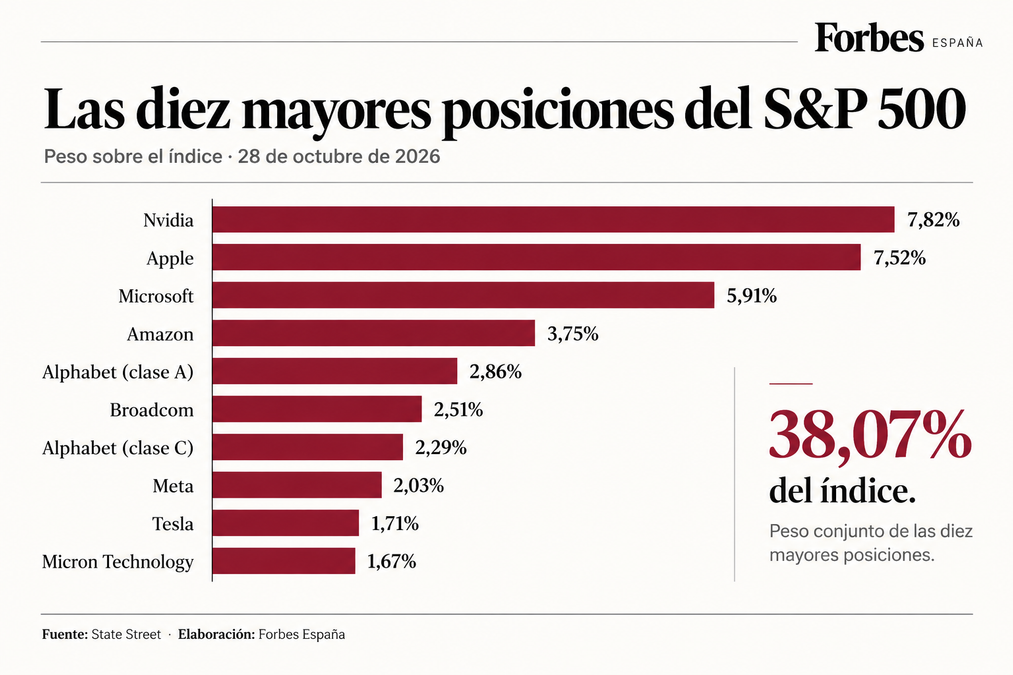
La concentración también se aprecia al observar las mayores posiciones del indicador. Según los datos de State Street correspondientes al 28 de octubre, las diez principales posiciones del S&P 500 suman aproximadamente el 38,07% del índice. Nvidia encabeza la clasificación, con un 7,82%, seguida de Apple (7,52%) y Microsoft (5,91%). A continuación aparecen Amazon (3,75%), Alphabet clase A (2,86%), Broadcom (2,51%), Alphabet clase C (2,29%), Meta (2,03%), Tesla (1,71%) y Micron Technology (1,67%).
Aunque se habla habitualmente de las diez mayores compañías, la lista incluye dos clases de acciones de Alphabet. En realidad, son nueve corporaciones las que concentran ese porcentaje. La presencia de Nvidia, Broadcom y Micron, además, pone de relieve el papel central que desempeña la industria de los semiconductores en la expansión de la infraestructura necesaria para entrenar y ejecutar modelos de inteligencia artificial.
La diversificación empieza a ganar terreno
La concentración tiene una doble lectura. En las fases de fuerte crecimiento, el elevado peso de las compañías líderes puede impulsar con fuerza al índice. Pero también aumenta su vulnerabilidad cuando cambian las expectativas sobre sus beneficios, sus valoraciones o el retorno de las inversiones. Un ajuste simultáneo en varias de estas empresas puede trasladarse rápidamente al conjunto del mercado, incluso aunque otros sectores mantengan un comportamiento más estable.
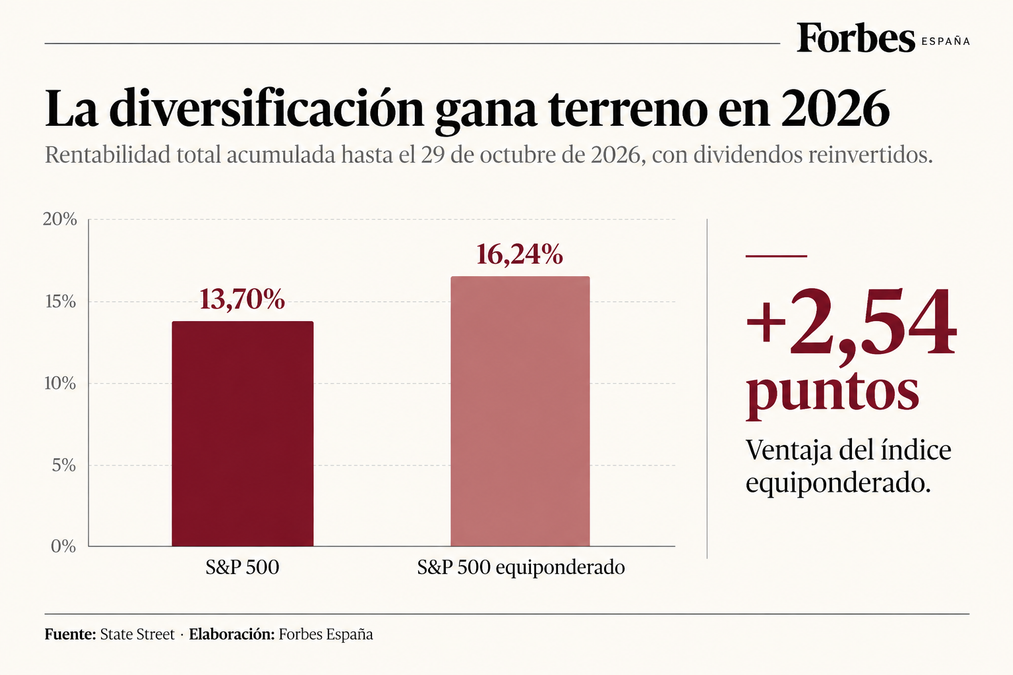
Los datos de rentabilidad acumulada en 2026 ofrecen una muestra de esta diferencia. Hasta el cierre del 29 de octubre, el S&P 500 tradicional registraba una rentabilidad total del 13,70%, incluidos los dividendos reinvertidos. En ese mismo periodo, el S&P 500 equiponderado avanzaba un 16,24%. Este último índice asigna inicialmente el mismo peso a sus 500 componentes y reajusta periódicamente la distribución, por lo que reduce la influencia de las compañías de mayor capitalización.
La diferencia, de 2,54 puntos porcentuales, indica que el conjunto de empresas de menor peso relativo ha contribuido favorablemente al comportamiento del mercado durante el periodo. No demuestra por sí sola una retirada generalizada de los inversores de las grandes tecnológicas, pero sí evidencia que la fortaleza bursátil no depende exclusivamente de las compañías que dominan el índice ponderado por capitalización.
El sesgo estadounidense también alcanza a los fondos globales
La concentración no termina en Wall Street. También condiciona la composición de los vehículos de inversión que buscan replicar el comportamiento de los mercados desarrollados: el MSCI World, que agrupa compañías de gran y mediana capitalización de 23 mercados desarrollados, mantiene una elevada exposición a Estados Unidos.
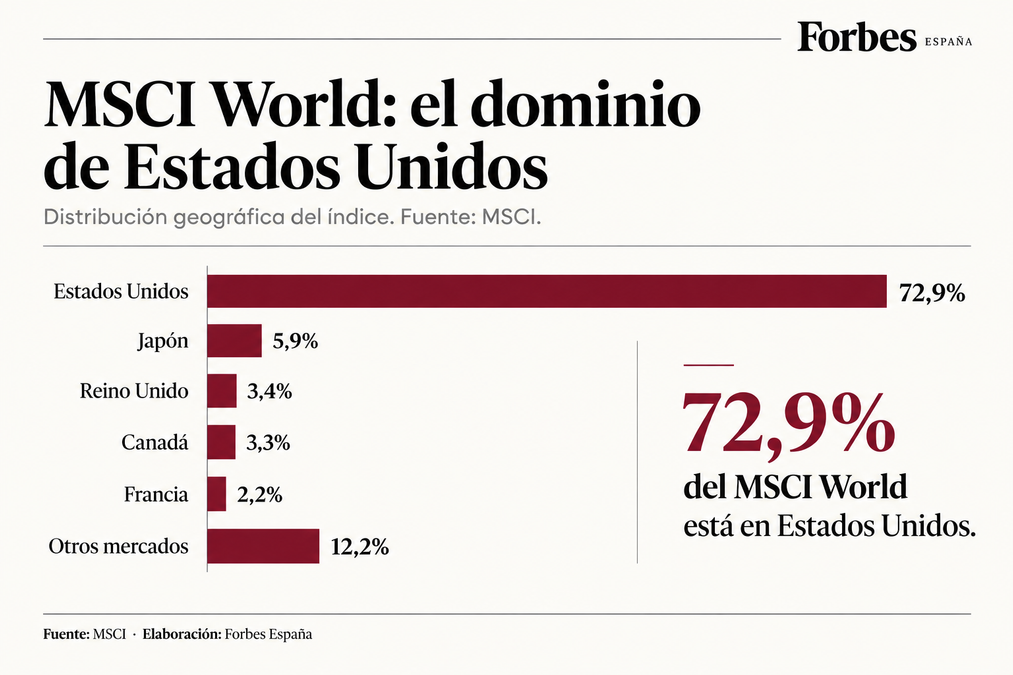
La última distribución geográfica publicada por MSCI, atribuye al mercado estadounidense el 72,9% del índice. Japón representa el 5,9%; Reino Unido, el 3,4%; Canadá, el 3,3%, y Francia, el 2,2%. El 12,2% restante se reparte entre los demás mercados desarrollados incluidos en el indicador.
Esta composición refleja que la diversificación internacional de un fondo indexado al MSCI World no equivale a distribuir la inversión de manera equilibrada entre países. Aunque el índice incluye numerosas economías, el peso de Estados Unidos –y, dentro de ese mercado, el de sus mayores compañías– condiciona de forma decisiva su evolución. La exposición geográfica existe, pero está lejos de ser homogénea.
La fotografía plantea una cuestión relevante para los inversores: ¿hasta qué punto un fondo global ofrece una diversificación efectiva cuando casi tres cuartas partes de su cartera están vinculadas a Estados Unidos? La respuesta no pasa por cuestionar la utilidad de la inversión indexada, sino por comprender qué se está comprando realmente. La IA puede abrir una nueva etapa de crecimiento y productividad, pero también concentra expectativas, capital y riesgo en un grupo reducido de compañías.
En un mercado cada vez más condicionado por las grandes tecnológicas, diversificar ya no consiste únicamente en invertir en un índice amplio. También exige conocer su composición, medir la concentración de sus principales posiciones y valorar cuánto depende la rentabilidad de una cartera de que unas pocas empresas cumplan las enormes expectativas depositadas en ellas.