

El cobre se ha acercado como nunca a la barrera de los 15.000 dólares. El contrato a tres meses de la Bolsa de Metales de Londres (LME), una de las principales referencias internacionales, alcanzó el pasado 10 de septiembre un máximo histórico de 14.875 dólares por tonelada. Desde entonces ha corregido parte de la subida, aunque continúa por encima de los 14.000 dólares y cerca de sus máximos. El metal acumula alrededor de un 19% de revalorización en 2026.
Detrás del avance confluyen varios factores. Los problemas para aumentar la producción minera, las interrupciones de suministro y la electrificación de la economía llevan años elevando las necesidades de cobre. A ellos se suma ahora la infraestructura necesaria para desarrollar la inteligencia artificial, con el auge de los centros de datos.
El aumento de la demanda es significativo. S&P Global calcula que el consumo mundial de cobre pasará de 28 millones de toneladas en 2025 a 42 millones en 2040, un incremento del 50%. Los centros de datos elevarían por sí solos sus necesidades desde 1,1 millones hasta 2,5 millones de toneladas anuales. Para 2030, las instalaciones destinadas al entrenamiento de modelos de inteligencia artificial representarían el 58% del cobre consumido por los centros de datos.
Además, la transición energética seguirá elevando la demanda también en los próximos años. La agencia de calificaciones calcula que renovables, redes y vehículos eléctricos requerirán 7,1 millones de toneladas adicionales al año en 2040 respecto a 2025.
El cuello de botella está en la oferta. La misma firma estima que, sin nuevas inversiones y ampliaciones de capacidad, el mercado podría enfrentarse en 2040 a un déficit de unos 10 millones de toneladas. Aumentar la producción tampoco sería una solución inmediata, puesto que en desarrollar una nueva mina de cobre se tarda una media de 17 años, según sus cálculos.
España, segundo productor de la UE
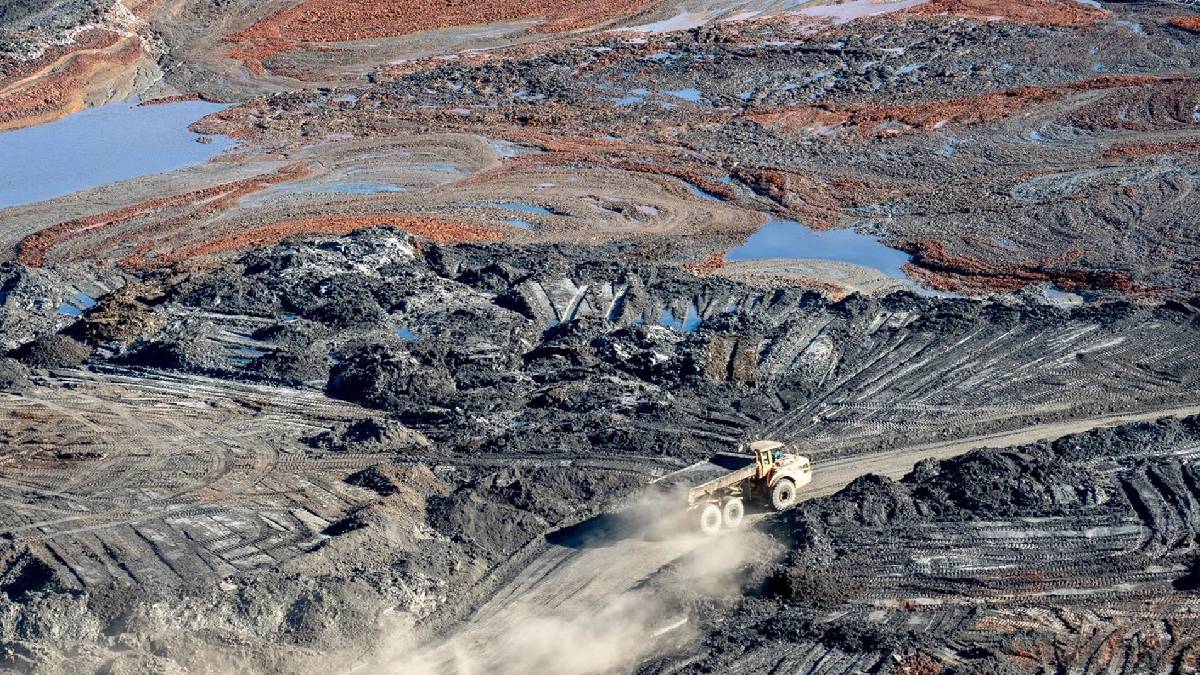
España ocupa una posición relevante dentro de Europa en la producción de cobre. Según la última estadística minera del Ministerio para la Transición Ecológica, es actualmente el segundo productor de la Unión Europea. Buena parte de la actividad se concentra en la Faja Pirítica Ibérica y, especialmente, en Andalucía.
Un ejemplo claro es el de Atalaya Mining, la minera cotizada en Londres que dirige el ingeniero de minas gallego Alberto Lavandeira y que explota Proyecto Riotinto, en Huelva. La compañía cerró el primer semestre de 2026 con un ebitda de 126,2 millones de euros, un 17% más y el mayor registrado por el grupo en un primer semestre. El beneficio aumentó casi un 40%, hasta 84 millones. Atalaya produjo 23.432 toneladas de cobre, alrededor de un 15% menos que un año antes, pero el precio medio del metal creció cerca de un 41%.
La propia compañía atribuye el avance de sus ingresos a los mayores precios del cobre y de la plata, y a unos menores costes externos. En este sentido, la subida del metal también refuerza su capacidad para financiar nuestros proyectos. Atalaya terminó junio con una posición de caja neta de 318 millones de euros y mantiene sus planes de crecimiento en España, entre ellos Touro (Galicia) y los proyectos San Dionisio y Masa Valverde en Andalucía.
Otro de los grandes productores es MATSA, el complejo formado por las minas de Aguas Teñidas, Magdalena y Sotiel, también en Huelva. Desde 2022 pertenece íntegramente a la minera australiana Sandfire Resources. La explotación produjo 94.500 toneladas de cobre equivalentes durante su último ejercicio fiscal. Su ebitda operativo subyacente alcanzó los 499 millones de dólares, un 71% más, con un margen del 55%. Sandfire explica la mejora por los mayores precios de las materias primas y la reducción de los cargos de tratamiento y refino.
Cunext, grupo cordobés especializado en productos de cobre y aluminio para redes eléctricas, transmisión de datos, telecomunicaciones, renovables y transporte, estudia una posible salida a Bolsa en pleno récord del metal, según adelantó este viernes Bloomberg. La compañía declara una facturación anual de alrededor de 1.755 millones de euros y cuenta con plantas en España e Italia. El encarecimiento del cobre eleva también el coste de su materia prima, pero el crecimiento de las redes eléctricas y digitales amplía la demanda de los productos que fabrica.
Por su parte, Atlantic Cooper, filial de la estadounidense Freeport-McMoRan, acaba de inaugurar en Huelva CirCular, una planta para recuperar metales (cobre, oro, plata, paladio, platino y níquel) procedentes de residuos eléctricos y electrónicos en la que ha invertido más de 550 millones de euros. Un movimiento que refleja cómo el aumento esperado de la demanda está impulsando inversiones para recuperar metal ya disponible y reducir la dependencia de nuevas extracciones.
Fuera de producción está Cobre Las Cruces, en Sevilla, que mantiene parada su antigua explotación después de agotar las reservas iniciales de la mina a cielo abierto y prepara una nueva mina subterránea que exigirá más de 850 millones de euros de inversión. Global Panduro, sociedad controlada por el fondo Resource Capital Funds (RCF), adquirió en junio el 100% de la compañía a First Quantum Minerals.
Los aranceles también están detrás del récord del cobre
El rally de las últimas semanas en el cobre también se explica por factores coyunturales que parten, fundamentalmente, de Estados Unidos. La posibilidad de que Washington imponga aranceles al cobre refinado a partir de 2027 provocó fuertes entradas de metal en los almacenes estadounidenses y redujo su disponibilidad en otros mercados. Solo en el primer semestre de 2026 Estados Unidos importó cerca de 885.000 toneladas, según Reuters.
Las dudas posteriores de la Casa Blanca sobre la aplicación de esos aranceles provocaron una brusca corrección del precio tras el récord, ante el alivio en la escasez de oferta provocada por los flujos hacia Estados Unidos. Aún así, sigue cerca de esos máximos y Citi mantiene un objetivo de 15.000 dólares por tonelada para los próximos tres meses.


