

Para la industria de la aviación comercial internacional, todo eran albricias cuando arrancó 2026. El año apuntaba a récord, con la última frontera, la de los 10.000 millones de pasajeros, más cerca que nunca de ser traspasada. Subido a sus lomos, el sector turístico, firmemente posicionado como uno de los motores de la economía mundial, seguía embriagado por las mieles del éxito, confiando en que el “efecto champán” anunciado por todos los analistas tras la pandemia del COVID siguiera borboteando: nada, ni la guerra de Ucrania, parecía detenerlo.
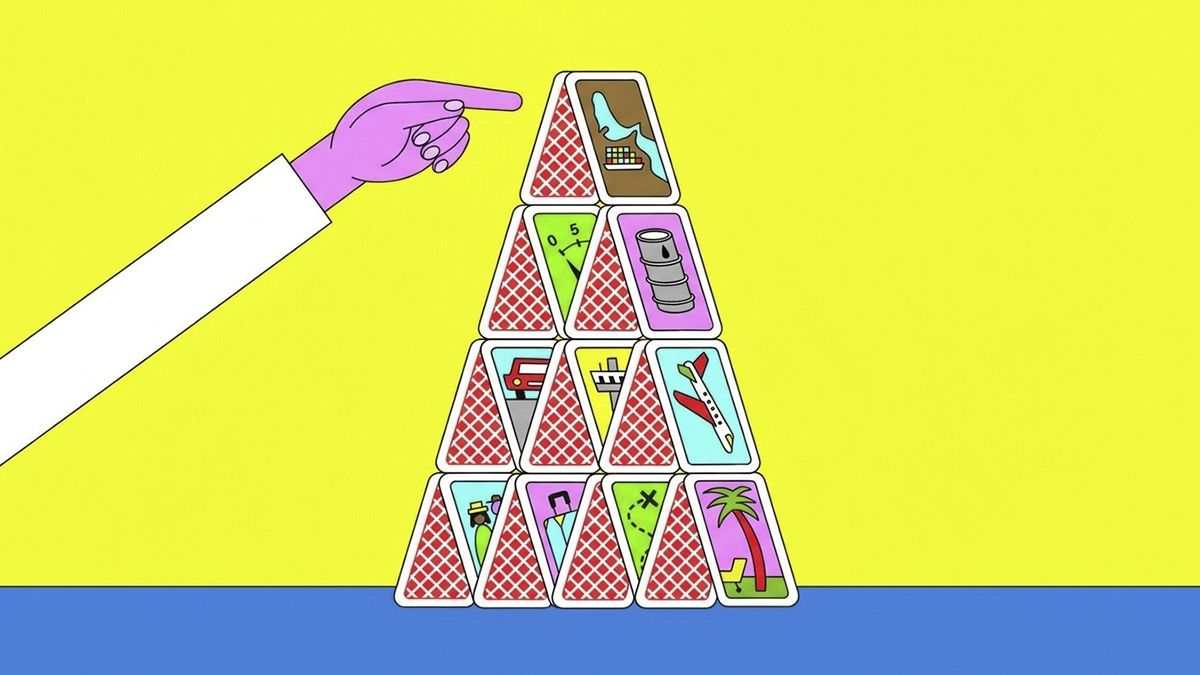
Sin embargo, la realidad tenía otros planes: el 28 de febrero, Estados Unidos e Israel lanzaron una serie de bombardeos sorpresa sobre Irán, dando comienzo a un conflicto bélico que se extendió rápidamente por Oriente Medio y que, entre otras tantas acciones, trajo consigo el bloqueo del Estrecho de Ormuz (por donde circula casi una quinta parte del petróleo mundial), una serie de ataques devastadores sobre la industria petroquímica de la región y la parálisis de los hubs aeronáuticos de los países del Golfo, auténticos nodos del tráfico aéreo de pasajeros y mercancías entre Europa y Estados Unidos con Asia y Oceanía, más aún tras el cierre del espacio aéreo ruso para las aerolíneas occidentales.
Así, un huracán de consecuencias inesperadas aterrizó en los parqués de todo el mundo y, muy especialmente, en los despachos y hangares de las líneas aéreas. El turismo, el motor cada vez menos silencioso de la economía mundial, volvió a verse amenazado, y comenzó a deslizarse en una montaña rusa: subidas y bajadas del precio y disponibilidad de jet fuel, el combustible empleado en aviación; treguas y reinicio de las hostilidades; aperturas y cierres del estrecho…
Pero, con la temporada alta a punto de llegar a su fin, la aviación comercial puede decir que, en líneas generales, ha aprobado el riguroso examen. Este verano que se despide nos ha dejado las imágenes habituales, y que parecían tan lejanas durante la semanas álgidas del conflicto: aeropuertos operando a tope de capacidad, aviones repletos de pasajeros, precios de los billetes al alza sin aparente fin… Business as usual, nada menos.
El que resiste, gana
Para muestra, varios botones: AENA, el gestor aeroportuario más grande del mundo (su red consta de 46 aeropuertos y dos helipuertos en España, además de 17 aeropuertos en Brasil y Londres-Luton) cerró el primer semestre de 2026 con más de 189,9 millones de pasajeros, un 3,9% más que en el mismo periodo del año anterior: en junio, de hecho, batió un nuevo récord, con 36,99 millones de pasajeros, un 3,5% más que en 2025.
Por su parte, a comienzos del pasado mes de julio, el fabricante Airbus presentó su informe Previsión de Mercado Global, en el que destacó que, pese a los retos derivados del actual escenario geopolítico, el tráfico aéreo mundial crecerá un 2,1% este año. “Todas las crisis afectan el turismo, pero la gente no deja de viajar. El sector es el más resiliente: este año proyectamos que generará cerca de 12 billones de dólares, el 10% del PIB global, creciendo un 3,2%, por encima del 2,4% esperado para la economía mundial en su conjunto”, apunta Gloria Guevara, presidenta del Consejo Mundial de Viajes y Turismo (WTTC, por sus siglas en inglés), la principal asociación mundial del sector privado de la industria turística.
No todos los destinos aguantan igual
Pero hay excepciones de peso en este escenario de moderado optimismo: al cierre de esta edición de Forbes España seguía vigente la recomendación emitida por la Agencia Europea de Seguridad Aérea a las aerolíneas europeas de que eviten sobrevolar los espacios aéreos de diez países de Oriente Medio. Consecuentemente, el número de pasajeros a esos países se resiente: según datos de AENA para el primer semestre del año, las caídas son especialmente significativas en Israel (-35,2% menos de pasajeros que en el mismo periodo de 2025), Catar (-34,1%) o Emiratos Árabes Unidos (-21,5%), mientras que Arabia Saudí se ha convertido en una suerte de refugio, manteniendo sus cifras e, incluso, aumentando ligeramente el tráfico de pasajeros, con un +0,9% de incremento. “El 14% de la conectividad internacional pasa por Oriente Medio”, recuerda Guevara, “y, a día de hoy, esta oferta no ha regresado al 100%, impactando a la conectividad entre países”.
Las aerolíneas bandera de la región replican la contracción: los continuos cierres de espacios aéreos y desvíos de vuelos y rutas hacen que, también según AENA, Qatar Airways haya reducido un 29,3% su tráfico desde España, Emirates un 25,2% y Etihad Airways un 10,9%. “Lo que sí cambia con la inestabilidad geopolítica son los destinos elegidos, las fechas y la duración de los viajes, no la decisión de viajar en sí”, continúa Guevara.
Entre los destinos que se han visto beneficiados por este escenario uno destaca por encima de todos: España, que se posiciona –y no es la primera vez– como destino refugio. “Los principales países emisores europeos han reforzado su apuesta por España, que sigue siendo percibida como un destino seguro, accesible y con una oferta e infraestructuras de primer nivel”, señala a Forbes España Carlos Garrido, presidente de la Mesa del Turismo de España, uno de los principales lobbys del sector turístico español.
El barril manda
Si usted es dueño de un vehículo, habrá sentido en su bolsillo los vaivenes del precio del combustible. Lo mismo sucede con las aerolíneas: el jet fuel
representa entre el 25% y el 30% de sus costes operativos totales y, con la volatilidad de los últimos meses (antes del comienzo de la guerra, el precio del barril osciló entre los 69 y 90 dólares, y en abril alcanzó sus máximos históricos, en el entorno de los 190) e, independientemente de que los aviones más modernos sean cada vez más eficientes, ese porcentaje en las cuentas se dispara –sobre todo en las compañías menos preparadas– por encima del 40%. A finales de julio, IAG anunció sus resultados semestrales: un descenso en sus ganancias del 20,6% con respecto al mismo periodo del año pasado, hasta los 1.033 millones. ¿El motivo? El impacto en el alza de los precios del combustible. IAG anunció que la cobertura del queroseno en el grupo es del 70% para lo que resta de año, pero también que recuperó aproximadamente el 60% de ese aumento del precio gracias al crecimiento de los ingresos y a la reducción de costes. Entre las aerolíneas que han manejado con antelación el escenario está Ryanair, líder en pasajeros en España. “Mantenemos una política de cobertura de combustible muy disciplinada y conservadora”, señala a Forbes España Alejandra García, directora de Comunicación de la aerolínea en España. “Tras el reciente aumento de los precios, Ryanair estaba mejor protegida que muchos competidores porque hemos cubierto el 80% de las necesidades de combustible hasta finales de marzo de 2027 a 67 dólares por barril”. Empero, la compañía registró un beneficio neto de 538 millones de euros durante el primer trimestre del año fiscal 2027, finalizado en junio, lo que supuso una caída del 34% con respecto al mismo periodo del ejercicio previo, debido, según la aerolínea, precisamente al alza de los precios del combustible, a pesar de contar con esa cobertura del 80% (el del ejercicio fiscal 2028 lo tiene cubierto en un 15% a 85 dólares por barril) y haber transportado un 6% más de pasajeros que el mismo período del año anterior y haber rebajado también sus tarifas en un 6%.
Así que, con todo, el impacto en las cuentas está ahí: en el transcurso de la 82a asamblea general de IATA (la Asociación Internacional de Transporte Aéreo, la principal organización mundial de aerolíneas, que representa alrededor de 370 compañías y el 85% del tráfico aéreo total) celebrada a comienzos del pasado mes de junio en Río, su entonces director general, Willie Walsh, anunció sus previsiones de que el precio medio del combustible para aviones sea un 70% superior al del año anterior, lo que añadirá 10.000 millones de dólares a la factura colectiva de combustible de las aerolíneas y reduciría la rentabilidad: los beneficios netos caerán de 45.000 millones de dólares a 23.000 millones en 2026, y los márgenes netos del 4,2% al 2,0%. No obstante, Walsh también destacó positivamente la fortaleza de la demanda, la subida de las tarifas –cabe recordar que, de media, los precios de los billetes de avión han subido alrededor del 20% desde el inicio de la guerra– y cómo esos datos están detrás del buen comportamiento de la temporada alta veraniega. “La gran incógnita es cuánto tiempo podrán los viajeros y las empresas de transporte soportar los mayores costes de conectividad”, manifestó Walsh.
De cara al futuro
Una vez más, la aviación ha salvado los muebles ante una nueva tormenta perfecta, dando además una lección de resiliencia, una cualidad que, apunta Alberto López, director responsable de Iberojet, la aerolínea de Grupo Ávoris, se ha convertido en un “elemento estratégico” para cualquier compañía aérea. “Tras las crisis vividas durante los últimos años, las compañías han reforzado –significativamente– sus mecanismos de control de costes, gestión de liquidez y análisis de riesgos”, apunta López, que pone el foco en los procesos de digitalización “que permiten optimizar operaciones y mejorar la eficiencia en la gestión de incidencias”.
Gracias a herramientas como los algoritmos de precios dinámicos avanzados, las aerolíneas han aprendido a traspasar con extrema velocidad y precisión quirúrgica parte de los costes a las tarifas –con incrementos controlados de entre el 5% y el 10%–, sin ahuyentar al viajero. Una apuesta por lo digital en la que también se apoya Ryanair. “En los últimos años, hemos invertido mucho en nuestras plataformas digitales, nuestra app, las comunicaciones directas con el cliente y las herramientas de autoservicio”, afirma Alejandra García.
Aunque la crisis actual tiene elementos tomadas de las anteriores –ya sean problemas de suministro, como en la crisis del petróleo de 1973, o retos para la seguridad aérea, como en las guerras de Ucrania o el 11/S–, también tiene características diferentes. Estamos hablando de una industria tan interconectada entre sí como la turística, para la que la conectividad ofrecida por la aviación es tan imprescindible como respirar: cuando las aerolíneas se resfrían por afrontar disrupciones en el suministro y los precios del combustible, el resto de la cadena (hoteles, agencias, turoperadores…) estornuda, y con estrépito. Pero de todo se aprende. “La principal lección es que la colaboración público-privada ha dejado de ser una opción para convertirse en una necesidad”, destaca Carlos Garrido, que aboga por fortalecer los mecanismos de coordinación entre administraciones, empresas y compañías aéreas para anticipar escenarios y adoptar respuestas ágiles, una línea de actuación que también defiende Guevara desde el WTTC. “El turismo es un motor de desarrollo económico, inclusión social y entendimiento global, y por eso necesita una gestión de riesgos cada vez más sofisticada, con más tecnología, más segmentación y más foco en sostenibilidad”, destaca Guevara.
Desde Ryanair, García indica los pasos que sigue la aerolínea irlandesa: “Planificar con antelación, mantener los costes bajos y asegurarse de que el balance sea lo bastante sólido como para soportar la próxima sacudida”. Una sacudida que, sin duda, llegará de nuevo para poner a prueba la capacidad de resiliencia del sector. Spoiler: sea cual sea, no sorprenderá que lo resuelva una vez más.