

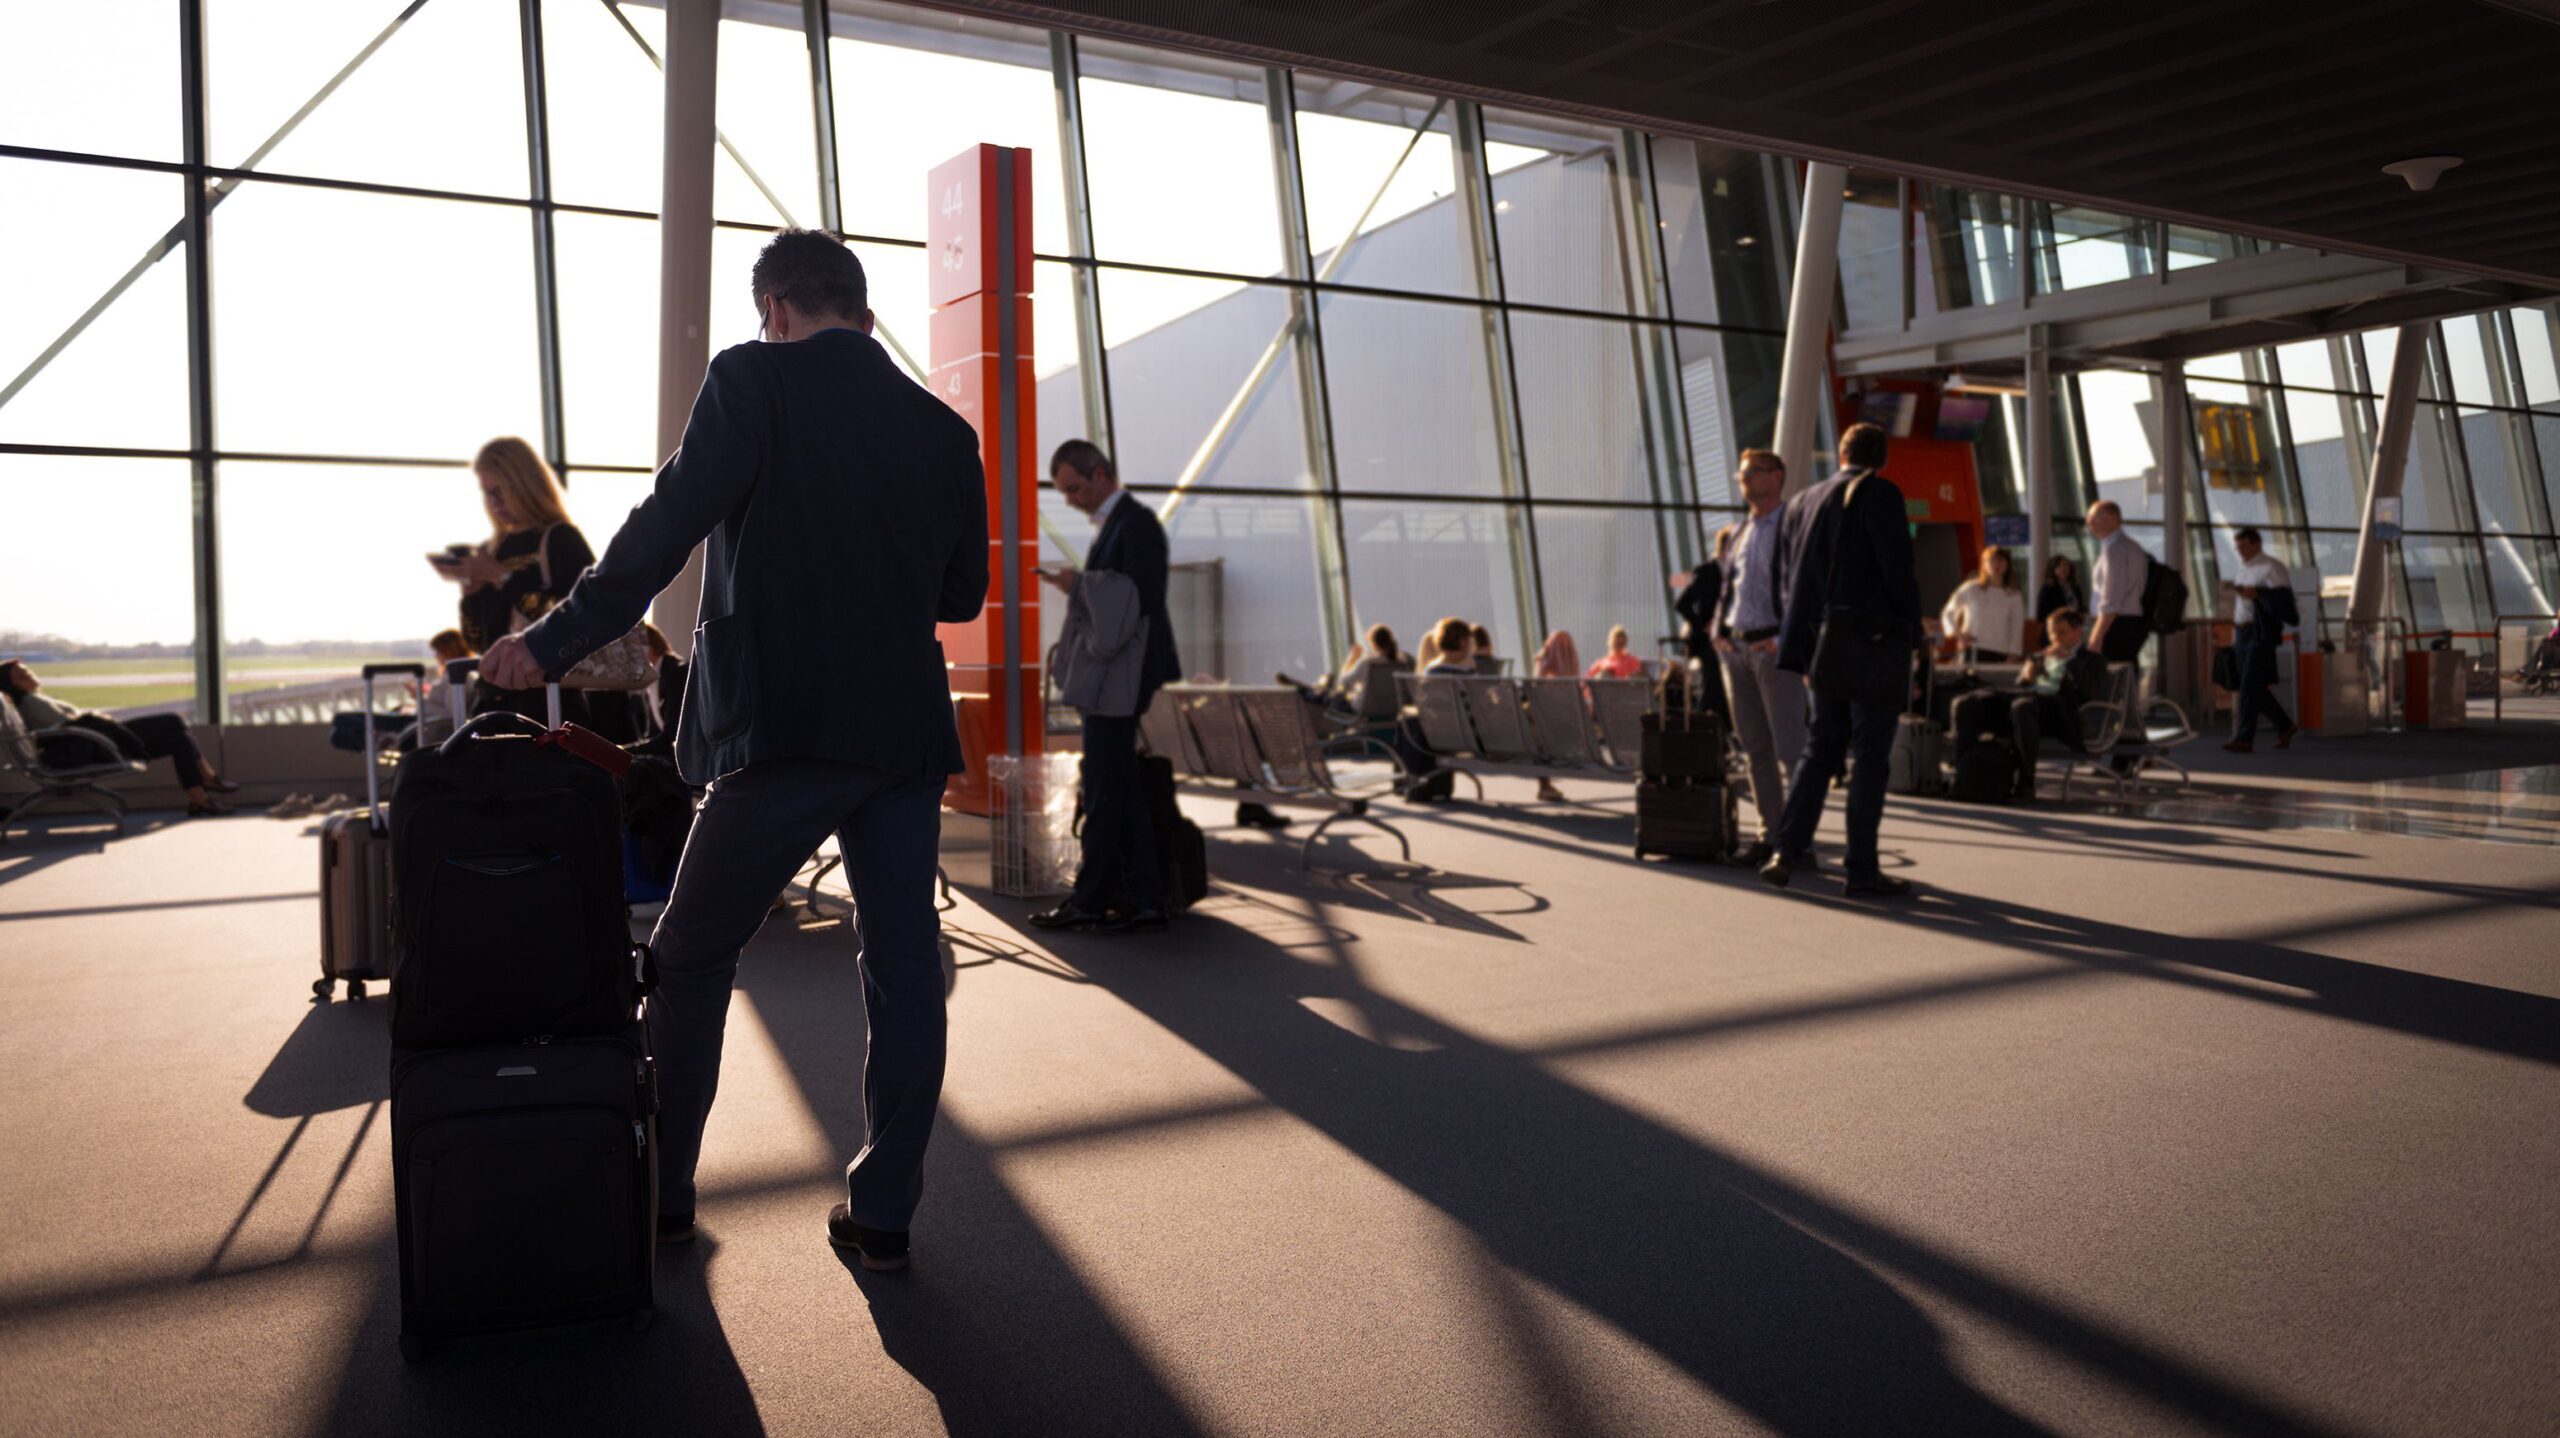
La inestabilitat geopolítica – amb la guerra a l’Iran afegint un nou punt de conflicte al ja existent a Ucraïna – ha estat un factor decisiu al llarg de l’any en la configuració dels fluxos turístics globals. La recerca de destinacions segures, llunyanes de la zona de conflicte, ha estat una tendència clara en les reserves des de la primavera passada. A més, l’augment dels preus del combustible, resultat de la crisi energètica desencadenada pel conflicte, ha estat un altre factor important que ha influït en les decisions dels consumidors, fent que els vols de llarga distància siguin menys atractius i afectant significativament les opcions dels viatgers, especialment en els mercats d’origen on l’economia també s’ha vist afectada pel conflicte i altres factors. La temporada de tardor/hivern que ara comença no podrà escapar a aquestes limitacions ni a la influència exercida pel context geopolític global; tot i que, d’altra banda, la indústria turística està demostrant una resiliència i una capacitat operativa creixents malgrat —i en certa mesura impulsada per— la successió contínua de crisis de tota mena, ja siguin militars, sanitàries o socioeconòmiques.
Turespaña acaba de publicar els seus informes de tendències de mercat per a la temporada baixa, en què es descriuen escenaris amb variacions previsibles als principals punts turístics d’Espanya, tot i que aquestes no són tan pronunciades com es podria esperar. L’avaluació general és de cautela optimista (un mantra que, per cert, s’ha convertit en una característica habitual de les avaluacions del sector) i continua estant molt atenta a l’evolució del conflicte a l’Orient Mitjà. Fa només uns dies, les aerolínies van anunciar que s’han programat 145,6 milions d’assientos per a la temporada d’hivern a Espanya, la qual cosa representa un augment del 5,5 per cent en comparació amb el mateix període de l’any passat. En el cas de les Illes Balears, l’augment de seients és del 4,4 per cent, fins a arribar als 10,37 milions de passatgers. Aquestes són les previsions de rendiment dels principals mercats d’origen durant els propers mesos.
Alemanya: un descens a les illes i un augment al continent
L’economia alemanya encara no ha recuperat la sòlida salut de la qual presumia no fa gaire. El ritme de recuperació és força lent, amb l’atur i la inflació ofegant les perspectives de creixement de les famílies. La confiança del consumidor també es troba en un mínim històric. No obstant això, la despesa dels turistes alemanys a Espanya va ascendir a 11.214 milions d’euros entre gener i agost de 2026, un 4,4 per cent més que en el mateix període de l’any anterior.
Aquest és un grup de clients d’importància decisiva, però el seu comportament és difícil de mesurar. Això es reflecteix en les expectatives mixtes per a aquest hivern: els destins espanyols han experimentat la caiguda més pronunciada pel que fa a la consideració, malgrat mantenir la segona posició en aquesta categoria i conservar una puntuació de satisfacció estable. D’altra banda, aquesta temporada baixa comença amb 6,9 milions de seients programats per a destinacions espanyoles, una de les poques xifres que mostra creixement —un 2,2 per cent més que l’hivern anterior—, en contrast amb les caigudes registrades a Itàlia, Grècia i França.
La quota de viatgers també està creixent i se situa en poc més del 31 per cent. En altres paraules, gairebé un de cada tres. Aquesta no és una xifra que es pugui menystenir, i probablement es deu als efectes del conflicte a l’Orient Mitjà. La inestabilitat al Mediterrani occidental es veu agreujada per les tensions en el sector aeri alemany, fet que impulsa els turistes alemanys més avançats a optar per destinacions que ofereixen més seguretat. Les xifres mostren més disparitats: les Canàries i les Balears —aquestes últimes, la principal destinació d’hivern dels turoperadors alemanys— experimenten un lleuger descens, mentre que les destinacions de la península superen les xifres de l’any passat per al mateix període.
Nombre total de visitants de gener a agost: 8,2 milions.
El Regne Unit: l’auge de les ‘staycations’
La pèrdua de poder adquisitiu és el factor principal a tenir en compte: la lliura esterlina sempre es debilita en temps de tensió geopolítica, i la crisi a l’Iran no n’ha estat cap excepció. Malgrat un inici d’any optimista, els esdeveniments del 2026 han reforçat allò que els analistes descriuen com un canvi en el comportament dels turistes britànics, amb una tendència cada cop més evident cap a estades més curtes, l’elecció de destinacions més econòmiques o el viatge durant la shoulder season.
Una conseqüència directa d’això és l’augment de les vacances domèstiques. «Les vacances a casa (vacances domèstiques) han crescut a causa de les circumstàncies extraordinàries dels darrers anys i de les campanyes d’incentius del Govern britànic.» La demanda d’aquest tipus de viatge també està impulsada pel clima econòmic i la inseguretat derivada del conflicte a l’Orient Mitjà.
No obstant això, Espanya continua sent una destinació preferida entre els viatgers britànics — amb tres vegades la capacitat aèria programada d’Itàlia o França — malgrat les constants advertències d’operadors com Jet2 sobre l’auge de destinacions més barates, com ara Grècia, Egipte o Turquia. Un cop més, els conflictes geopolítics juguen a favor de l’altra riba del Mediterrani. Tot i això, ni Jet2 ni altres operadors com TUI renuncien a Grècia i Turquia.
Malgrat la incertesa global, les perspectives són raonablement optimistes. Plataformes com Skyscanner mostren aquest augment d’interès per Espanya durant les temporades d’hivern i d’estiu, com a destinació còmoda, propera i segura. Aquestes són qualitats que normalment són recompensades per un mercat altament sensible als canvis de tendència.
Nombre total de visitants de gener a agost: 13,9 milions.
França: les tensions socials i econòmiques estan frenant els viatges
França completa el trio de mercats d’origen clau per a Espanya, situant-se entre el Regne Unit i Alemanya. En qualsevol cas, el clima de tensió actual en què es troba el país està tenint un impacte significatiu en les previsions per a la temporada tardor-hivern. Segons Atout France (l’organisme público-privat responsable de la promoció del turisme nacional i internacional), és precisament a causa de l’augment de la inestabilitat social i econòmica que els francesos probablement aniran sobre segur: millors preus, pressupostos més ajustats, estades més curtes i destinacions més properes amb seguretat garantida. Les reserves també es faran amb menys antelació. De fet, ja s’està observant un augment considerable de les reserves d’última hora.
A més, l’augment dels preus dels combustibles ha provocat un increment dels viatges en tren en detriment dels viatges en cotxe, que tradicionalment ha estat el mitjà de transport preferit, especialment per als desplaçaments nacionals i els que es fan als països veïns, com ara Espanya. D’altra banda, l’estiu passat ja va mostrar senyals d’un descens en les estades en hotels, que es van veure afectades negativament per l’augment de les estades en casa d’amics i familiars (tot i que cal destacar que aquesta categoria tendeix a amagar una gran proporció d’allotjaments turístics il·legals).
Tenint en compte totes les variables, la situació actual està tenint un impacte menys negatiu a Espanya que en altres destinacions. «Durant dècades, el nostre país ha estat la destinació internacional líder al mercat francès gràcies a la seva proximitat i facilitat d’accés, així com a la seva seguretat, connectivitat, relació qualitat-preu i varietat de productes i activitats», conclou l’informe de Turespaña, tot advertint, tanmateix, és aconsellable mantenir la cautela davant d’un mercat especialment tensionat. El veredicte final és moderadament optimista, especialment pel que fa al potencial de les escapades urbanes, esportives, culturals o gastronòmiques.
Nombre total de visitants de gener a agost: 9,3 milions.
Itàlia: forta demanda, amb les Illes Balears al capdavant entre les destinacions
La demanda d’Itàlia continua sent forta, tot i que temperada per la cautela – la tendència habitual en el clima actual. Ipsos Future4Tourism va informar al setembre que el 61 per cent dels italians tenien previst viatjar entre l’octubre i el desembre, tres punts percentuals menys que l’any passat. No es tracta d’un canvi significatiu i, en qualsevol cas, els destins europeus continuen atraient viatgers, amb Espanya en primer lloc. Les Illes Balears encapçalen la demanda, juntament amb la Comunitat Valenciana i Madrid, un trio que reflecteix una àmplia diversitat d’interessos pel que fa a l’oferta turística.
A més, la despesa dels viatgers italians presenta una de les tendències a l’alça més significatives aquest any, mentre que Espanya es manté en primer lloc pel que fa a les seves preferències en termes de consideració, intencions de viatge i satisfacció, segons enquestes del sector. La major connectivitat és un altre factor clau: els vols programats per a la temporada d’hivern han augmentat fins a un 20 per cent, incloent-hi algunes rutes noves.
En conclusió, la demanda es manté forta i l’atractiu de les destinacions espanyoles és innegable, tot i que els factors econòmics continuen sent el factor determinant clau. Les dificultats financeres són la principal barrera per viatjar per als italians, subratlla Ipsos, de manera que l’evolució de la crisi energètica desencadenada per la guerra a l’Iran continuarà modelant els patrons de demanda en els propers mesos. «En general, les perspectives per a Espanya són favorables, tot i que estan subjectes a desenvolupaments econòmics, energètics i geopolítics.»
Nombre total de visitants de gener a agost: 4,4 milions.
Països nòrdics: optimisme amb algunes reserves
Les estadístiques tendeixen a agrupar Dinamarca, Suècia, Noruega i Finlàndia en la mateixa categoria per diverses raons: la seva proximitat geogràfica, les similituds i fins i tot la homogeneïtat de les seves llengües (amb l’excepció del finès) i cultures, i les operacions compartides de les aerolínies i els operadors turístics… Però, sobretot, perquè són mercats on la demanda tendeix a moure’s com un únic bloc. Aquesta tendència es mantindrà durant la pròxima temporada baixa, tot i que amb les matisacions habituals.
Així, els quatre mercats nòrdics presenten una perspectiva majoritàriament favorable per a les destinacions espanyoles abans de la temporada baixa, tot i que hi ha diferències en com es desenvolupa la demanda. Suècia mostra senyals de creixement, Dinamarca es manté moderadament positiva i Finlàndia conserva el seu interès pel Mediterrani malgrat la incertesa econòmica. Noruega presenta un panorama més ambigu, amb un augment de les cerques de vols que encara no s’ha traduït del tot en reserves.
En el cas d’aquest darrer mercat, les destinacions competidores mostren perspectives molt prometedores en comparació amb els anys anteriors, per la qual cosa serà crucial garantir una bona connectivitat i mantenir preus competitius en l’oferta turística. «La prioritat ha de ser convertir l’alt nivell d’intenció de viatge i la connectivitat disponible en reserves, millorant la qualitat de l’experiència, diversificant els productes i ampliant l’oferta de temporada baixa», aconsella Turespaña.
Pel que fa a Finlàndia, hi ha una lleu tendència a la baixa en la demanda en general. La inestabilitat geopolítica — i, sobretot, la proximitat de Finlàndia a Rússia — està causant una considerable inquietud entre els finlandesos i la comunitat empresarial, cosa que està tenint un impacte en la situació econòmica. No obstant això, Espanya continua sent la principal destinació de viatges, per davant de Grècia i Turquia.
Dinamarca es troba en una situació similar a la de Noruega, amb dades sòlides de les destinacions competents. A més dels factors habituals — connectivitat i preus — l’atracció de visitants danesos estarà estretament vinculada a la capacitat del sector de transmetre certs valors associats a la sostenibilitat mediambiental. En aquest context, «la consciència mediambiental i les percepcions dels residents no s’han de passar per alt com a factors cada cop més importants, no només a l’hora de planificar un viatge, sinó també a l’hora de decidir si es té en compte una destinació o no». Les accions de les destinacions en aquest àmbit han d’estar dirigides a tenir un impacte mesurable i directe —no només cosmètic— que doni suport a la destinació i la distingeixi de la resta».
Finalment, en el cas de Suècia, hi ha factors específics en joc, especialment de caràcter polític: un possible canvi de govern després de les eleccions podria portar a la reintroducció d’impostos mediambientals a l’aviació, tot i que encara és massa aviat per dir quin efecte tindria una mesura d’aquest tipus si s’arribés a dur a terme. No obstant això, els indicadors de demanda a curt termini semblen positius.
Nombre total de visitants de gener a agost: 3,4 milions.
Els EUA: un mercat creixent que ja no és emergent
El mercat nord-americà està vivint actualment un període de contrastos. Com a destinació, està passant per un moment difícil a causa de l’«efecte Trump», que aquest any ha consolidat el seu impacte en la demanda amb una clara davallada i la desviació dels fluxos de visitants cap a alternatives properes, com ara el Canadà. Com a mercat d’origen, però, continua mostrant el vigor que va demostrar després de la fi de la pandèmia. Oxford Economics assenyala que la despesa en viatges a l’estranger continuarà creixent i podria arribar als 222.000 milions d’euros el 2026 i superar els 229.000 milions el 2027. Aquestes previsions confirmen que l’interès dels nord-americans per viatjar a l’estranger continua sent fort, així com la seva sòlida capacitat de despesa.
En aquest context, Espanya s’ha consolidat com una de les destinacions preferides per a un mercat que ja no es pot descriure com a ‘emergent’. Els EUA s’han consolidat ara entre els deu principals mercats d’origen i, en els primers vuit mesos de l’any, ocupen el setè lloc (la mateixa posició que a finals del 2025) pel que fa al nombre de visitants, just entre els països nòrdics (Dinamarca, Suècia, Noruega i Finlàndia) i Portugal, tot i que amb una despesa per turista més alta. Si desglossem el bloc nòrdic per països, els EUA pugen a la sisena posició. Si continua amb les xifres que ha mostrat durant tot l’any, tornarà a establir un nou rècord, la qual cosa «reforça la seva importància estratègica i el seu potencial econòmic per al sector turístic espanyol».
Les connexions entre els dos països també estan en un màxim històric. I el 2027 també serà un any d’expansió en aquest sentit: hi haurà un total de 29 rutes directes que connectaran 13 ciutats dels EUA amb 8 destinacions espanyoles. A més de les connexions existents, United Airlines introduirà noves rutes estacionals, com la d’Eivissa, i ampliarà d’altres, com la ruta a Mallorca. «Aquesta varietat de connexions facilitarà als viatgers nord-americans arribar a diferents regions i ajudarà a distribuir els fluxos turístics de manera més equilibrada per tota Espanya».
L’elevada capacitat de despesa dels turistes d’aquell país, combinada amb la seva recerca d’experiències culturals, esportives o gastronòmiques que ofereixen un valor afegit, converteix els EUA en un mercat d’origen evident i molt cobejat per a la temporada baixa. Si no hi ha cap sorpresa, serà un dels pilars de la facturació del sector durant aquest període de tardor-hivern.
Nombre total de visitants de gener a agost: 3,3 milions.
Altres mercats de llarga distància
Entre les destinacions emergents de llarga distància, les previsions són, com no podia ser d’una altra manera, dispars, però sempre interessants. Alguns d’aquests mercats compten amb viatgers amb el poder adquisitiu més alt, i la creació de noves connexions aèries — com les rutes directes a Canadà i als Emirats Àrabs Units llançades aquest any des de Mallorca — reflecteix el creixent interès per visitar Espanya des d’aquestes diferents parts del món.
En el cas del Canadà, la demanda de destinacions europees experimenta un creixement significatiu a costa dels EUA i de la resta de les Amèriques, una tendència a la qual contribueixen les polítiques de l’Administració Trump. A més de la ruta esmentada d’Air Canada entre Palma i Mont-real, n’hi ha dues més operades per la mateixa companyia: una entre Tenerife i Mont-real i una altra entre Toronto i Espanya, així com una tercera ruta operada per Air Transat a Gran Canària. En total, s’han llançat set rutes directes per al 2026 i s’ha anunciat una altra per al 2027, la qual cosa eleva el total a 18 rutes aèries i ofereix una major varietat de destinacions entre el Canadà i Espanya, «una fita real en els fluxos turístics entre els dos països».
A més, el mercat mexicà és un d’aquells en què les ofertes d’alt valor afegit — el turisme de luxe — continuen sent el centre d’atenció per als propers anys. Mèxic ofereix perspectives molt favorables com a mercat d’origen, amb una gran confiança dels consumidors i Espanya fermament establerta entre les seves preferències de viatge. L’augment del 16,5 per cent en les places aèries programades per a aquesta temporada baixa ho demostra. El Brasil presenta perspectives igualment positives, amb les reserves també en augment, tot i que els vincles culturals i econòmics amb Portugal continuen donant a aquest destí un estatus preferencial per sobre d’Espanya.
Pel que fa al continent asiàtic, els mercats d’origen al Golf Pèrsic han patit interrupcions aquest any a causa de la inestabilitat de l’espai aeri resultant del conflicte armat. Tradicionalment, aquests viatgers han estat entre els que tenen més poder adquisitiu, però la seva capacitat per arribar a destinacions europees també es veu obstaculitzada per l’augment dels preus del combustible. Això, combinat amb els retards i les cancel·lacions de vols, dibuixa un panorama difícil. Malgrat tot això, Espanya es classifica com una de les destinacions europees capdavanteres pel que fa a la despesa dels visitants internacionals i és una de les destinacions més ben valorades entre els viatgers. A més, l’acord assolit entre els països del Consell de Cooperació del Golf (CCG) per revitalitzar els fluxos turístics a curt i mitjà termini permet una perspectiva una mica més optimista, tot i que això sempre dependrà de com es desenvolupi la guerra.
Finalment, la Xina i el Japó tenen característiques i restriccions molt específiques. En el cas de la primera, la capacitat aèria cap a Espanya aquest tardor i hivern augmentarà un 16 per cent. A més, els estudis més recents revelen que els turistes xinesos opten per allotjaments de gamma mitjana i paquets dissenyats per a vacances familiars organitzades, amb itineraris tranquils i activitats per a nens i gent gran. Turespaña conclou, pel que fa a Espanya, que «això afavoreix el desenvolupament d’ofertes culturals, gastronòmiques i a mida que proporcionin comoditat i experiències distintives».
El Japó, per la seva banda, continua sent considerat un mercat d’origen de primer nivell, amb una despesa per viatger molt alta (la despesa mitjana el 2025 va ser de 559 euros per persona i dia). L’atractiu dels destins espanyols continua creixent entre els turistes japonesos i, de cara a aquesta temporada baixa, s’espera una millora en la connectivitat aèria gràcies a un augment temporal de les freqüències de vol d’Iberia i a la represa de la ruta Nagoya-Franfurt de Lufthansa. Les tarifes aèries de llarg recorregut, però, continuen pujant, la qual cosa significa que l’accés està cada cop més restringit als viatgers amb un alt poder adquisitiu.