

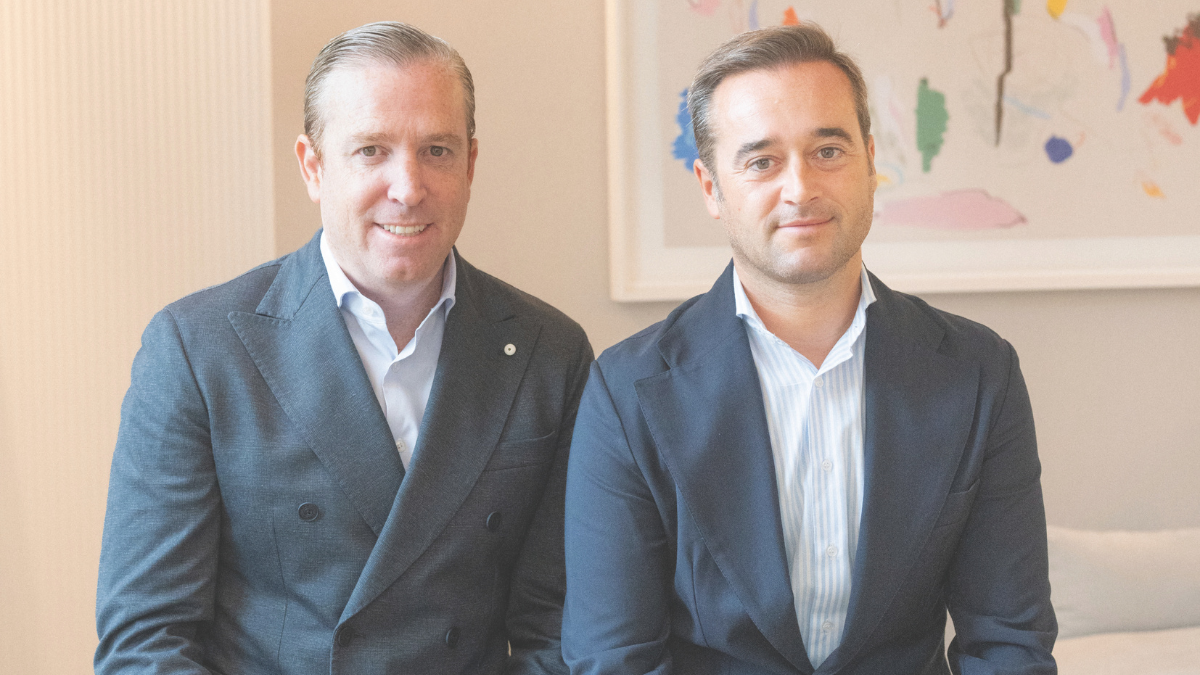
Uno venía de la banca comercial y el otro de la banca de inversión. Entre los dos suman más de 20 años de experiencia, habiendo vivido la transformación y diversificación de servicios en las sucursales tradicionales. Con ese recorrido, Javier Rumbo y Pedro Muñoz fundaron JP Financial bajo un lema: “Entender para poder”. Su apuesta es doble: divulgación financiera clara y para todo el mundo, y facilitar el acceso a inversiones de economía real, donde los grandes patrimonios colocan cerca del 40 % de su dinero. Algo que les caracteriza, es que solo recomiendan aquello en lo que ellos mismos invierten.
Tras más de 20 años en banca, ¿qué los llevó a fundar JP Financial?
Vimos la evolución del sector financiero hacia un modelo centrado en objetivos comerciales, en el marco del cual se promovió la distribución masiva de productos como tarjetas revolving, seguros vinculados o participaciones preferentes. Con la reestructuración del crédito a partir de 2008, la actividad en las sucursales se diversificó hacia productos de consumo, lo que puso de manifiesto la necesidad de fortalecer la educación financiera. Frente a esta realidad, creamos JP Financial, para transformar la complejidad técnica en conocimiento accesible y facilitar el acceso directo a las inversiones alternativas.
¿Qué aprendizaje les gustaría que cualquier ahorrador conociera?
El peligro del capital inactivo: dejar el dinero en una cuenta que rinde menos que la inflación es perder poder adquisitivo. Para hacerle frente, se sugieren 4 hábitos: estructurar fiscalmente el patrimonio antes de invertir; controlar la financiación de consumo; evaluar los planes de pensiones tradicionales; y reorientar el ahorro hacia activos tangibles con flujos de caja.
Según el Banco de España, solo el 19% de los adultos entiende conceptos como la inflación. ¿Qué consecuencias tiene esa brecha?
Esto se traduce en problemas como el inmovilismo, con ahorros congelados creyendo que así se protegen; aceptar financiación o productos estructurados sin entender el riesgo; jóvenes que cobran su primera nómina sin nociones de fiscalidad ni ahorro; y recurrir al asesoramiento tradicional sin evaluar si este se ajusta plenamente a los objetivos personales.
Su lema es “Entender para poder”. ¿Cómo se explica lo complejo con claridad sin caer en el simplismo?
El lenguaje financiero se ha caracterizado habitualmente por una terminología técnica de difícil comprensión. Frente a esto, nos centramos en desglosar la letra pequeña y explicar oportunidades que antes quedaban fuera del alcance del público general; haciéndolas comprensibles, explicando el activo y sus riesgos con analogías cotidianas; y haciéndolas posibles, ofreciendo el criterio necesario para que sea cada ciudadano quien mantenga el control de sus decisiones.
¿Qué es la economía real y en qué se diferencia de la economía financiera que conoce el ahorrador?
Para entender la diferencia, es útil observar el mercado tradicional que suele conocer el ahorrador medio. La economía financiera opera en un plano abstracto basado en el intercambio de activos. Este modelo está sujeto al sentimiento del momento y a la especulación diaria, lo que provoca constantes vaivenes en su valor. Por el contrario, la economía real consiste en invertir el capital directamente en proyectos y empresas con una actividad productiva y tangible. La principal ventaja y diferencia de la economía real radica en la tranquilidad y el tipo de respaldo que ofrece al inversor. Al no cotizar en bolsa a diario, desconecta el capital de la volatilidad del mercado tradicional y aporta una mayor estabilidad basada en ciclos productivos. Además, en lugar de depender de expectativas futuras, genera rentas periódicas que nacen de los flujos de caja reales del proyecto. De este modo, la inversión cuenta con una seguridad tangible, respaldada por bienes físicos que ofrecen protección incluso frente a la inflación o las crisis financieras.
Las grandes fortunas destinan cerca del 40% de su patrimonio a economía real, frente al 3% del minorista. ¿Por qué esta diferencia?
A las barreras del sector. Primero, los tickets de entrada: la inversión privada o los fondos especializados exigían de 250.000 euros a un millón. Por otro lado, la segmentación habitual de los canales orientaba estos activos preferentemente hacia la banca privada y los family offices, destinando al segmento minorista los fondos estandarizados y los depósitos. Nuestra estrategia consiste en agregar demanda y negociar la reducción de dichos umbrales, lo que permite ofrecer puntos de entrada desde 20.000 euros utilizando las mismas estructuras a las que acceden los grandes patrimonios.
Invierten en las mismas oportunidades que dan a conocer. ¿Qué papel juega ese compromiso en un sector percibido como opaco?
Juega un papel fundamental porque demuestra que nuestros intereses son los mismos. No compartimos ninguna oportunidad en la que no tengamos invertido nuestro capital. Además, apostamos por la tranquilidad: no retenemos ni penalizamos si decide salir de la inversión antes de lo previsto.
“Jamás hablamos de una oportunidad en la que no tengamos invertido parte de nuestro propio patrimonio”
Con más de 4.000 inversores, aspiran a transformar la cultura financiera. ¿Cómo será en 5 años?
Como un recurso completamente accesible, debe convertirse en un conocimiento básico del día a día. El camino para lograrlo pasa por amplificar la divulgación a través de redes y medios. Se trata de conseguir que cualquier persona sea capaz de leer un recibo, gestionar un presupuesto, comprender el interés compuesto y anticiparse a posibles comisiones ocultas o riesgos.


