

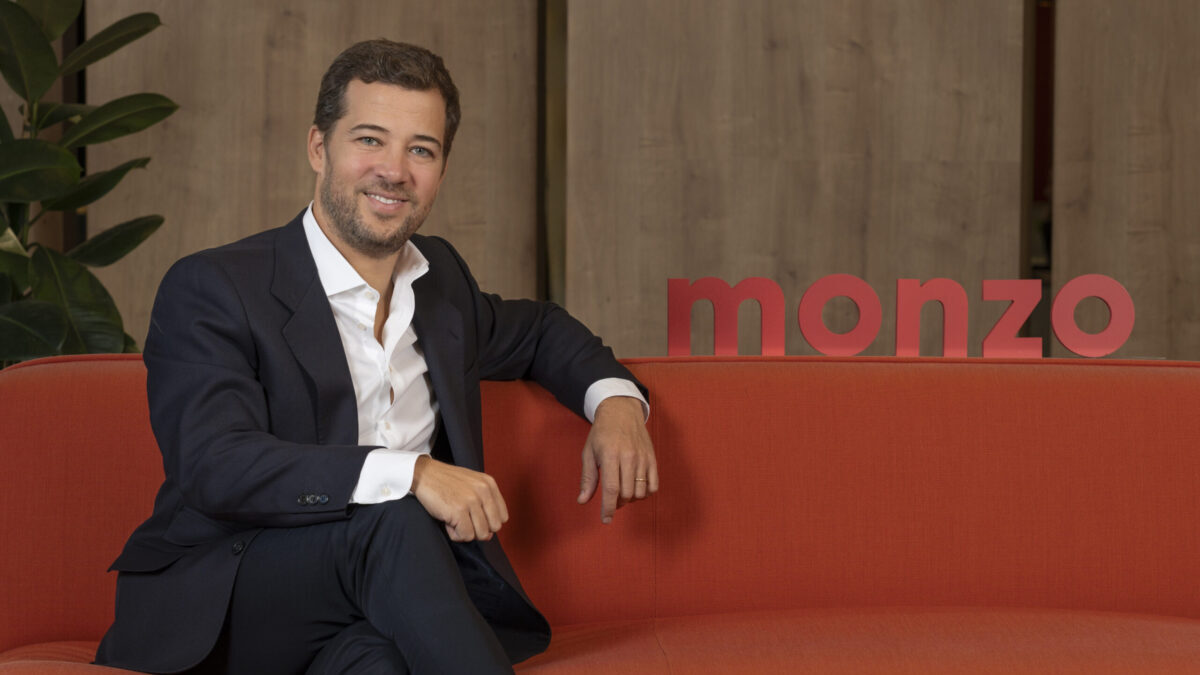
Gestionar el dinero desde el móvil es cada vez más fácil. Entender las condiciones de una cuenta bancaria o saber exactamente por qué nos cobran determinadas comisiones, no siempre tanto. La digitalización ha cambiado nuestra forma de relacionarnos con los bancos, pero algunas cuestiones siguen sin resolverse. Monzo, el banco digital británico que ha elegido España como puerta de entrada a Europa continental, llega con una propuesta para simplificar esa relación. Su punto de partida es escuchar a los usuarios antes de desarrollar productos y servicios para que así respondan a sus necesidades. Francisco Sierra, director general de Monzo en España, explica qué oportunidades ha identificado la compañía en nuestro país y cómo piensa competir en un mercado en el que hacerse un hueco no es tarea fácil.
Monzo ha construido su trayectoria en Reino Unido y ahora pone el foco en España, un mercado con una banca muy consolidada y clientes acostumbrados a operar digitalmente. ¿Qué han visto aquí que les haga pensar que todavía existe espacio para un nuevo competidor?
España es uno de los mercados europeos con consumidores más avanzados digitalmente, pero aún hay margen para mejorar su experiencia con los bancos. Según nuestra investigación, solo uno de cada cuatro españoles afirma confiar mucho en su banco. Entre quienes confían poco, el 48 % cree que su banco no vela por sus intereses. Consideramos que la banca sigue siendo demasiado compleja y que existe una oportunidad para ofrecer servicios más sencillos, transparentes y adaptados a las necesidades reales de las personas.
Es un modelo que ya hemos desarrollado en Reino Unido, donde contamos con 16 millones de clientes. España es un pilar fundamental de nuestra expansión europea y una puerta de entrada a Europa continental. Ya tenemos oficinas en Madrid y Barcelona y nuestra intención es consolidar aquí un proyecto a largo plazo.
La relación de los clientes con sus bancos ha cambiado mucho en los últimos años. ¿En qué cree que se han vuelto más exigentes los usuarios y qué aspectos siguen sin resolver las entidades financieras?
No es que los clientes sean más exigentes, sino que sus necesidades han evolucionado y no todos los bancos han avanzado lo suficientemente rápido para adaptarse a ellas. Es natural que las personas quieran gestionar sus finanzas con facilidad, entender las condiciones de los servicios que contratan y sentir que tienen el control de su dinero. Sin embargo, según nuestra investigación, el 47 % de los consumidores españoles siente que necesita un traductor para entender los productos y las comunicaciones de su banco, y casi seis de cada diez han tenido que pagar comisiones inesperadas en algún momento.
Monzo apuesta por una banca más sencilla y transparente, pero prácticamente todas las entidades financieras utilizan ya estos argumentos para diferenciarse. ¿Cómo pueden garantizar que esta promesa no se quede en un mensaje de marketing y se convierta en una verdadera ventaja competitiva?
Mientras que muchos bancos siguen centrando su modelo en vender productos, nosotros empezamos por lo que los clientes realmente necesitan. Eso significa escucharlos y desarrollar soluciones junto a ellos. De hecho, llevamos tiempo trabajando con futuros usuarios en España para entender los problemas que encuentran en su día a día. Por ejemplo, un cliente de banca para empresas que estaba en nuestra lista de espera nos hizo llegar comentarios sobre el proceso de alta, y un ingeniero y un diseñador lo corrigieron en un día. Así es como se ve en la práctica escuchar y construir pensando en los clientes. También prestamos mucha atención a nuestra forma de comunicarnos. Todos nuestros mensajes, desde los correos electrónicos hasta las notificaciones de la aplicación, están escritos en un lenguaje sencillo y cotidiano para evitar la jerga confusa. Esa sencillez también se refleja en nuestros servicios. Por ejemplo, si te equivocas, puedes deshacer un pago de Bizum durante los primeros 60 segundos. También puedes dividir gastos, incluso con amigos que todavía no tienen Monzo, y les enviaremos recordatorios para que paguen su parte.
Para las empresas, ofrecemos huchas de impuestos o Tax Pots, una herramienta que aparta automáticamente un porcentaje de cada pago recibido para cubrir las obligaciones fiscales. Así, no tienes que preocuparte de reservar ese dinero cuando llegue el momento de pagar. En definitiva, todas nuestras funciones están diseñadas para que gestionar las finanzas del día a día sea realmente fácil.
La compañía llega con una experiencia internacional consolidada, pero también con el desafío de entender a un consumidor diferente. ¿Qué aspectos de su modelo consideran irrenunciables y cuáles están dispuestos a adaptar para hacerse un hueco en el mercado?
Cada mercado es distinto y requiere un enfoque local. Combinamos herramientas que ya han funcionado en Reino Unido con otras adaptadas a las necesidades de los consumidores españoles. Sabemos que las familias españolas valoran poder tener sus finanzas en un mismo lugar. Por eso ofrecemos cuentas personales, compartidas y para menores, que facilitan la gestión de los gastos del hogar y permiten fijar límites de gasto para los hijos. También hemos adaptado nuestra oferta a los hábitos locales, como el uso de Bizum.
Al mismo tiempo, incorporamos funciones que ya han demostrado su popularidad en Reino Unido, como las huchas de ahorro o Savings Pots, para organizar el dinero en función de distintos objetivos; el redondeo automático de compras para ahorrar pequeñas cantidades, y la posibilidad de consultar en un solo lugar las cuentas de otros bancos. También estamos registrados en el Banco de España, ofrecemos IBAN españoles y estamos conectados con la Agencia Tributaria y la Seguridad Social.
La confianza sigue siendo uno de los principales factores a la hora de elegir dónde depositar el dinero. Para una entidad que acaba de aterrizar en un nuevo mercado, ¿qué resulta más difícil: convencer a alguien de que pruebe sus servicios o conseguir que los convierta en su banco habitual?
La confianza se gana con el tiempo. Aunque somos nuevos en España, llevamos más de diez años operando en Reino Unido y somos un banco plenamente regulado, además de estar registrados en el Banco de España. Pero sabemos que la experiencia, por sí sola, no basta. Por eso nos hemos tomado el tiempo necesario para entender las necesidades de los clientes españoles y desarrollar servicios que respondan a sus expectativas desde el primer día. También apostamos por una comunicación transparente y herramientas de prevención del fraude que contribuyen a proteger su dinero.
Cuando un banco escucha y entiende de verdad a sus clientes, estos acaban confiándole cada vez más aspectos de sus finanzas. Ya lo hemos demostrado en Reino Unido: en el ejercicio fiscal de 2026 alcanzamos los 10,4 millones de usuarios activos mensuales, y el 49 % de nuestros clientes activos eligió Monzo como su banco principal.
En una economía como la española, donde los autónomos y las pequeñas empresas tienen un peso importante, ¿qué puede aportar Monzo para facilitarles la gestión de sus finanzas?
Las pequeñas y medianas empresas españolas pierden casi un mes al año en tareas administrativas relacionadas con sus finanzas. Además, el 40 % de los empresarios afirma que la gestión financiera es su principal fuente de estrés. Estas cifras demuestran que todavía queda mucho por hacer para simplificar estos procesos. Por eso hemos desarrollado una cuenta para empresas que se puede solicitar íntegramente por internet en cuestión de minutos, con herramientas como la facturación electrónica desde la aplicación y funciones para controlar su flujo de caja.
También queremos ayudar a las empresas a cobrar más rápido. Actualmente, las pymes españolas esperan una media de 37 días para cobrar una factura. Para facilitarlo, ofrecemos facturas con enlaces de pago, códigos QR y recordatorios automáticos.
La transparencia es otra cuestión clave. Según nuestra investigación, el 55 % de las pequeñas y medianas empresas españolas ha tenido que pagar comisiones inesperadas en los últimos doce meses, con un coste medio de 133 euros. Creemos que las empresas siempre deben saber qué están pagando y por qué.
También conceden especial importancia a la gestión de las finanzas familiares. ¿Por qué han decidido apostar por este segmento y qué necesidades creen que todavía no están suficientemente atendidas?
El 44 % de los consumidores españoles considera importante operar con la misma entidad que su familia. Sin embargo, elegir un banco por tradición familiar no siempre significa que sea el que mejor responde a las propias necesidades. Por eso ofrecemos cuentas personales, compartidas y para menores, así como cuentas vinculadas que facilitan la gestión de las finanzas familiares. Este modelo ya está dando buenos resultados en Reino Unido: en menos de un año desde su lanzamiento, un millón de clientes abrió una cuenta para menores de 16 años. También queremos ayudar a los jóvenes a dar sus primeros pasos en la gestión del dinero. Los padres pueden establecer límites de gasto y fomentar el ahorro mediante aportaciones destinadas a objetivos concretos.