

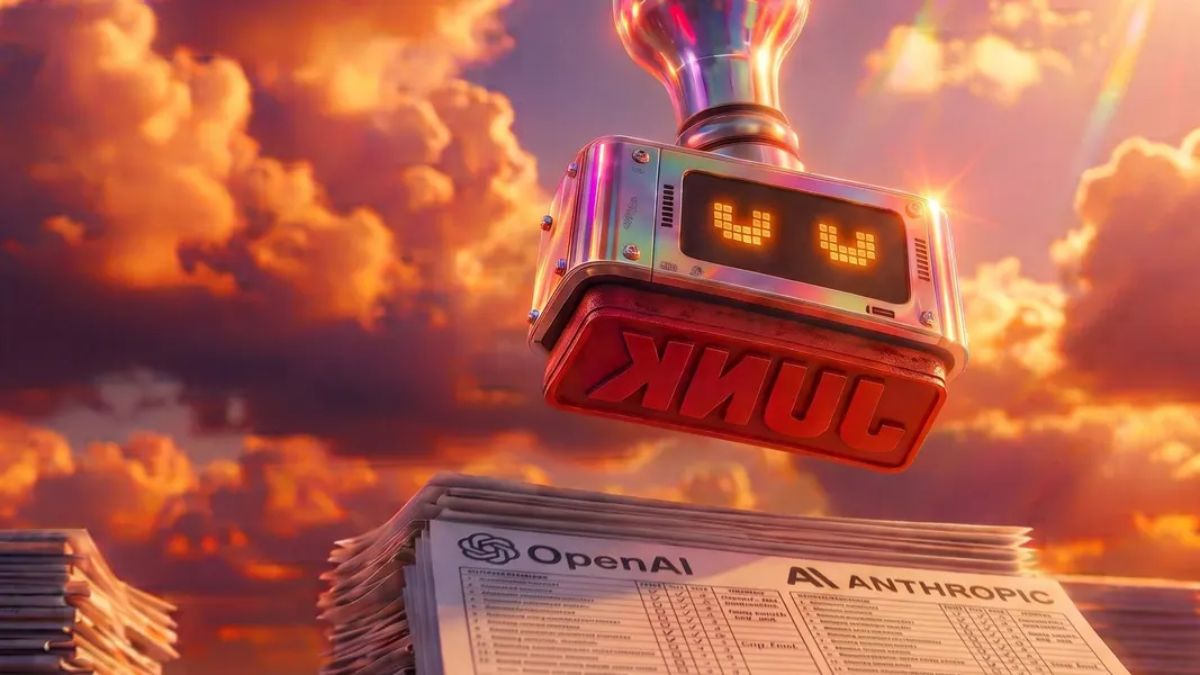
Al menos esa es la opinión de AIR Platforms, que el 1 de octubre publicó un informe crediticio no solicitado sobre las dos empresas. AIR es una startup neoyorquina de 10 personas que utiliza IA y que ha recaudado 6,1 millones de dólares. Entre sus cofundadores se encuentra el director ejecutivo Glenn Carvajal, que trabajó durante 12 años en Moody’s. AIR otorga a Anthropic una calificación BBB y a OpenAI una BB+, lo que sitúa a ambas empresas en lados opuestos de la línea divisoria del grado de inversión (BBB- es el umbral).
Se prevé que el desarrollo de la IA requiera un gasto de billones de dólares en los próximos años, gran parte del cual se realizará antes de que lleguen los ingresos que lo justifiquen. Los ferrocarriles tendieron las vías antes de que llegaran los pasajeros. Las empresas de telecomunicaciones instalaron la fibra óptica antes de que surgiera el tráfico. Las empresas de IA están haciendo una apuesta similar, lo que hace que el coste y la disponibilidad del capital sean especialmente importantes. Las calificaciones determinan no solo cuánto paga un prestatario, sino también quién puede comprar los bonos y pagarés que se emiten. Muchos fondos de bonos y fondos de pensiones están sujetos a mandatos que les obligan a mantener la mayor parte de sus activos de renta fija en valores con calificación de inversión. Estas empresas necesitarán miles de millones en financiación para justificar el enorme gasto que ya se está llevando a cabo. Si esa financiación se encarece demasiado o se agota, es posible que nunca alcancen la escala necesaria para que el gasto actual resulte rentable. Y dado que cada vez más sectores de la economía dependen de la IA, no son, ni mucho menos, los únicos que tienen algo en juego.
AIR no ha tenido acceso a los estados financieros completos de ninguna de las dos empresas, por lo que hay que tomar estos datos con mucha cautela. AIR parte de la información pública, utiliza la IA para estimar los datos que faltan y, a continuación, aplica su mejor estimación de las finanzas de las empresas a través de su modelo de crédito. Una parte de esa estimación, compartida con Forbes, sitúa el margen EBITDA de Anthropic en el 5,4 % y el de OpenAI en un -33,3 %. La mediana del índice de referencia tecnológico de AIR, compuesto por siete empresas -entre las que se incluyen gigantes como Microsoft, Meta, Oracle, Palantir, Alphabet, Apple y Amazon-, es del 43,3 %. Todas estas empresas, excepto Oracle, obtienen calificaciones de grado de inversión según el análisis de AIR mejorado con IA.
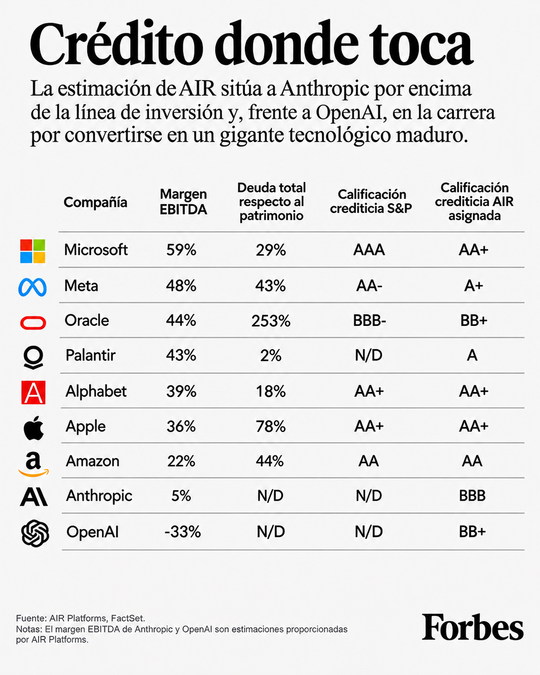
Entre las empresas con calificaciones de S&P, todas tienen grado de inversión. Microsoft ostenta la máxima calificación AAA, seguida de Alphabet y Apple con AA+. Oracle es la que se queda atrás con un BBB-, el nivel más bajo del grado de inversión. Palantir no cuenta con una calificación de S&P. Las calificaciones marcan la diferencia: los bonos sin garantía a 10 años de Apple tienen actualmente un rendimiento del 5,4 % al vencimiento, en comparación con los títulos similares de Oracle, que ofrecen un rendimiento del 7,5
Joe Burdis, cofundador y director de IA de AIR, afirma que la mayor limitación es la información pública incompleta disponible sobre ambas empresas. Señala que el resultado operativo ajustado positivo de Anthropic fue la razón principal por la que se situó por encima de OpenAI, al tiempo que destaca que, con empresas que crecen a este ritmo, cambios relativamente pequeños en las cifras subyacentes pueden alterar rápidamente el panorama crediticio.
Anthropic generó 4.600 millones de dólares de ingresos en 2025, aunque registró pérdidas operativas de más de 8.000 millones de dólares, según su folleto de salida a bolsa. La calificación BBB de AIR se basa en resultados más recientes que sugieren que la diferencia se ha reducido. Ni OpenAI ni Anthropic respondieron a una solicitud de comentarios.
En todo caso, la valoración de AIR podría ser generosa. OpenAI no figuraba con deuda en su balance a 31 de marzo, según los estados financieros revisados por The Information, aunque sí dispone de más de 5.000 millones de dólares en líneas de crédito renovables. En el caso de Anthropic, la situación es más difícil de precisar, y no existe una cifra pública clara que refleje el total de su deuda convencional. Lo que sí sabemos es que, en septiembre, Anthropic estaba ultimando una línea de crédito renovable de 15.000 millones de dólares. Broadcom ha acordado prestarle hasta 42.000 millones de dólares a través de deuda convertible para financiar el arrendamiento de chips, mientras que Amazon compró 8.000 millones de dólares en bonos convertibles de Anthropic. Los documentos presentados por Amazon sugieren que unos 2 000 millones de dólares de esa cantidad ya se han convertido en acciones preferentes, y que el resto se convertirá cuando Anthropic salga a bolsa. La deuda convertible comienza como deuda, pero puede transformarse en acciones, por lo que los analistas de crédito no la tratan de la misma manera que lo harían con un préstamo simple que debe reembolsarse en efectivo.
Casi toda la expansión de la IA se financia mediante arrendamientos, contratos informáticos a largo plazo, garantías y entidades con fines específicos, en lugar de que una empresa simplemente pida un préstamo e incluya la deuda en su balance. En otras palabras, algunas de estas obligaciones pueden comportarse de forma muy similar a la deuda sin estar registradas como tal en el balance de la empresa. Con una entidad con fines específicos (SPV), la deuda puede pertenecer técnicamente a una entidad independiente creada para financiar un centro de datos u otro proyecto. Que OpenAI o Anthropic acaben siendo responsables en última instancia depende de los contratos que lo regulen. Es posible que se hayan comprometido a arrendar la capacidad, a adquirir una cantidad mínima de potencia informática o a respaldar la financiación de alguna otra forma. La distinción contable es real, pero un prestamista seguirá queriendo saber cuánto efectivo ha comprometido ya la empresa y qué dificultad entraña liberarse de esos pagos.
Los sectores que requieren grandes inversiones de capital llevan décadas utilizando arrendamientos, contratos «take-or-pay» y financiación de proyectos. Lo que diferencia este caso es la magnitud de los compromisos asumidos por empresas cuyos flujos de caja futuros siguen siendo, en gran medida, hipotéticos. Anthropic tiene al menos 518.000 millones de dólares en compromisos futuros de infraestructura, incluidos 161.200 millones de dólares en obligaciones de arrendamiento de equipos relacionados con Broadcom, que en su mayoría son irrevocables. Por su parte, OpenAI ha previsto que gastará 856.000 millones de dólares en centros de datos y chips para finales de la década. Una gran parte de esa cantidad está destinada a la compra de 100.000 millones de dólares en capacidad informática a Amazon a lo largo de ocho años. Ninguna de estas operaciones es un bono corporativo ni un préstamo convencional, pero ambas obligan a las empresas a gastar sumas enormes en los próximos años.
Las calificaciones de AIR no incluyen directamente esas obligaciones. Es difícil ver cómo añadir cientos de miles de millones de dólares en pagos fijos futuros haría que cualquiera de las dos empresas pareciera más solvente.
Pero el peso que se debe otorgar a esos compromisos es una cuestión de criterio. Eso explica en parte por qué, mientras OpenAI y Anthropic se preparan para salir a bolsa, Morgan Stanley y Goldman Sachs han estado hablando con S&P, Moody’s y Fitch en su nombre para garantizar calificaciones de grado de inversión tras su salida a bolsa, según informó el Financial Times en septiembre.
Las empresas pueden facilitar a una agencia datos financieros no públicos y obtener una evaluación privada antes de que nadie vea una calificación pública. Si no les gusta la respuesta, es posible que esa evaluación nunca salga a la luz. OpenAI y Anthropic no contrataron a AIR, no le dieron acceso a sus libros de cuentas y no pudieron decidir si AIR podía publicar sus calificaciones crediticias.
Resulta apropiado que, al igual que OpenAI y Anthropic nunca pidieron permiso para recopilar la ingente cantidad de información de Internet que utilizan para crear sus productos y sus negocios valorados en casi un billón de dólares, la startup de diez personas que está detrás de AIR utilizara esa misma tecnología para emitir unas calificaciones relativamente desalentadoras, les guste o no a OpenAI o a Anthropic.