

Este aviso acompaña a los resultados del Proceso de Revisión y Evaluación Supervisora (PRES) de 2026 y a las prioridades supervisoras para el periodo de 2027-2029, en los que el organismo ha constatado que el sector mantiene unas posiciones robustas de solvencia y liquidez junto a una elevada rentabilidad.
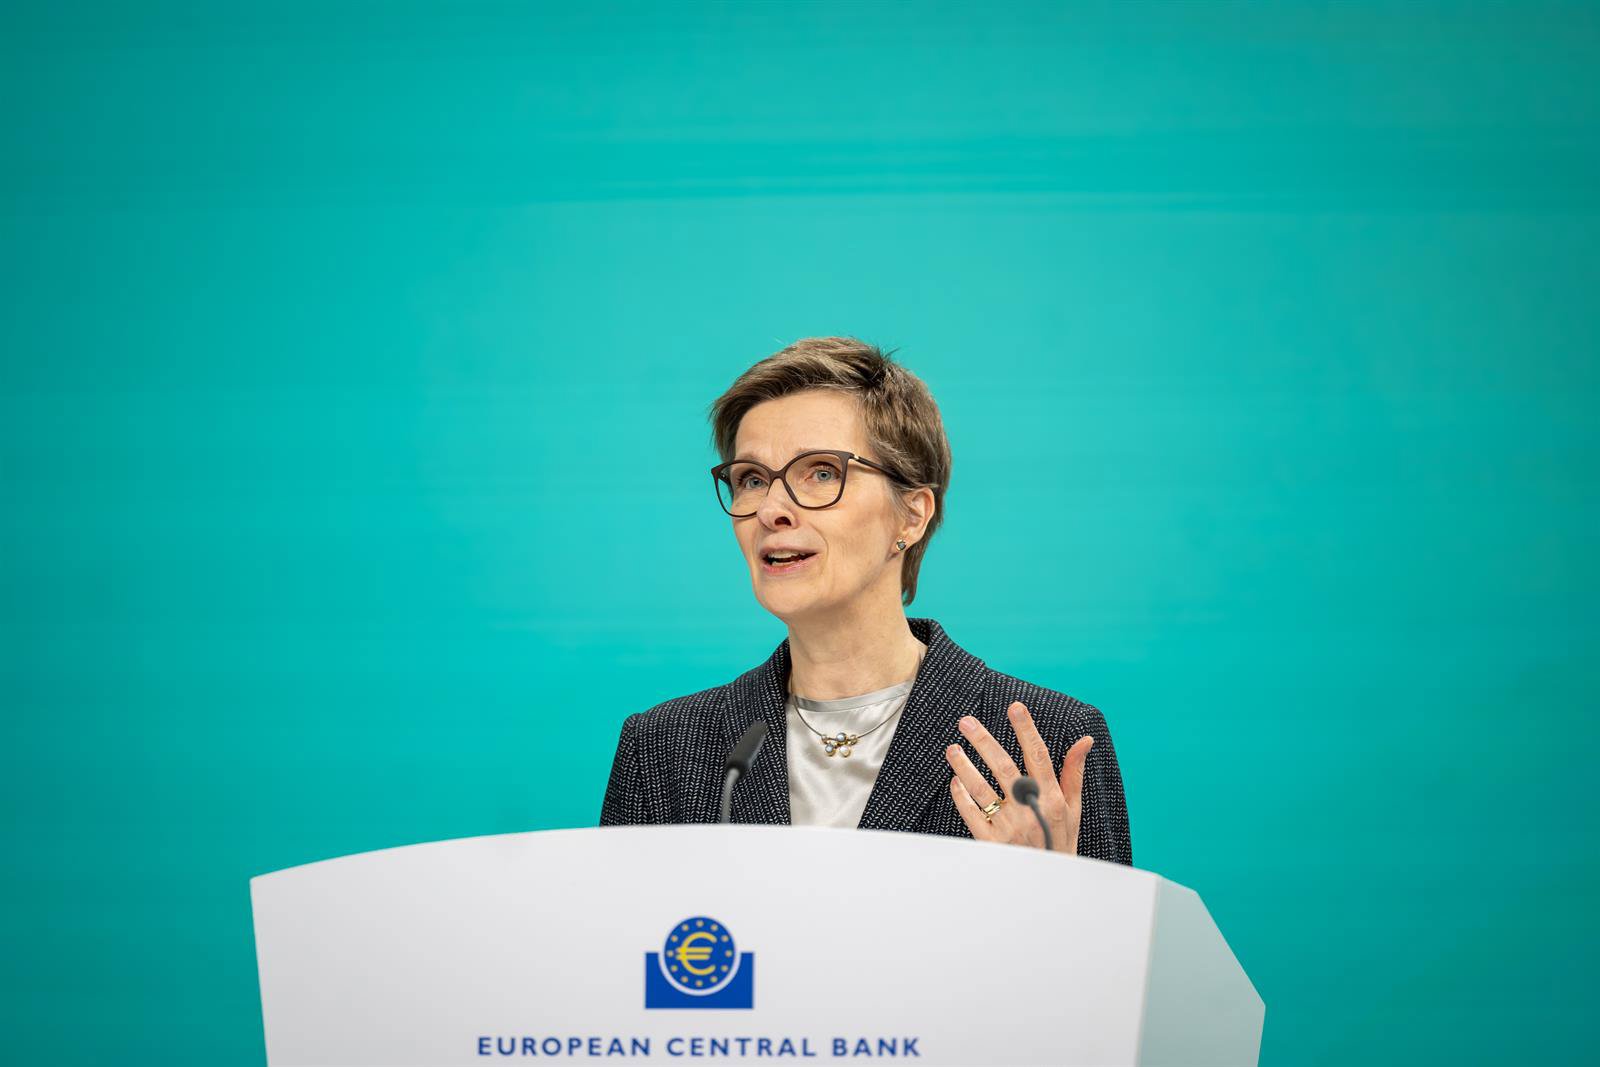
Pese a ello, la presidenta del Consejo de Supervisión del BCE, Claudia Buch, ha advertido en la rueda de prensa posterior a la presentación del informe que «resiliencia no significa inmunidad», al tiempo que ha reconocido que los bancos «siguen siendo vulnerables» a los riesgos para la estabilidad financiera, aunque ha matizado que aún «es demasiado pronto» para ver todos los efectos de los mayores efectos geopolíticos en sus cuentas.
En este sentido, el riesgo operativo y tecnológico vuelve a ser el punto débil del sector. Tal y como acredita la autoridad monetaria, el 92% de las entidades supervisadas presenta «deficiencias en ciberseguridad, gestión de riesgos de terceros y controles en Tecnologías de la Información y la Comunicación (TIC)».
A ello se suman carencias persistentes en la agregación y notificación de datos de riesgo por fallos en la arquitectura informática y una excesiva dependencia de procesos manuales. En consecuencia, la hoja de ruta supervisora para 2027-2029 girará en torno a dos ejes: reforzar la resistencia financiera ante tensiones geopolíticas y macroeconómicas –vigilando los estándares de concesión de crédito, la aplicación de Basilea III (CRR III), la exposición a entidades financieras no bancarias y los riesgos climáticos– y blindar la resiliencia operativa frente a amenazas tecnológicas.
Sobre el primero, la representante de la autoridad del euro ha avanzado que, pese a que la mayoría de los bancos demuestra una «sólida» comprensión del riesgo geopolítico, la institución ha detectado que algunas entidades «subestiman los vínculos entre solvencia y liquidez». De este modo, ha advertido de que medidas de mitigación como las ampliaciones de capital «podrían no estar disponibles en una crisis si muchos bancos intentan ajustarse de la misma manera», ante el riesgo de que se produzca un cuello de botella en los mercados si múltiples firmas acuden simultáneamente a captar fondos en un escenario de tensión sistémica.
Respecto al riesgo tecnológico, el BCE ha aseverado que llevará a cabo inspecciones ‘in situ’ sobre ciberseguridad y proveedores externos, pruebas de penetración bajo el reglamento DORA y análisis sobre ciberamenazas impulsadas por inteligencia artificial y la migración hacia la criptografía poscuántica.
REDUCE A LA MITAD LAS NUEVAS MEDIDAS CUALITATIVAS EXIGIDAS
En paralelo, el organismo ha dado por concluida este año la reforma del examen PRES para hacerlo «más ágil» y enfocado en los riesgos «más severos». Esta simplificación ha permitido adelantar la comunicación de las decisiones y recortar a la mitad (-50%) las nuevas medidas cualitativas, que se dirigieron a 78 bancos para corregir fallos de riesgo de crédito (33%), gobernanza interna (24%) y riesgo operativo (12%).
Asimismo, tras estrenar este ciclo una nueva metodología de Pilar 2 –que ajusta mejor el capital al perfil individual de cada banco y evita solapamientos con el Pilar 1– y aplicar la de liquidez en 2027, el supervisor no prevé nuevos cambios metodológicos en los dos próximos años.
Como resultado de la aplicación gradual de Basilea III (CRR III), la máxima responsable de Supervisión Bancaria de la eurozona ha revelado que, en este ciclo de evaluación, los requisitos de Pilar 1 cayeron o se mantuvieron estables en alrededor de dos tercios de los bancos. Por el contrario, en el tercio restante en el que las exigencias de Pilar 1 aumentaron, el BCE ajustó a la baja los requerimientos de Pilar 2 caso por caso para evitar una doble contabilización de riesgos.
El examen anual, realizado sobre 108 entidades significativas, arroja una nota media global sin cambios en el 2,5 (en una escala del 1 al 4), con el 86% de los bancos repitiendo calificación respecto a 2025, el 8% mejorando y el 7% restante empeorando.
De cara al próximo ejercicio, el BCE ha decidido elevar en 10 puntos básicos los requerimientos y recomendaciones globales de capital de máxima calidad (‘CET 1’), situándolo en el 11,3% de los activos ponderados por riesgo frente al 11,2% de este año. A su vez, la exigencia específica de Pilar 2 (P2R) en ‘CET 1’ también sube al 1,2% (frente al 1,1% actual). En capital total, el listón global sube una décima hasta el 15,7% (desde el 15,6% de 2026), con un Pilar 2 en torno al 2%.
RECARGOS A 5 ENTIDADES
Por otro lado, en el marco de la supervisión de las exposiciones dudosas y de las operaciones apalancadas de las entidades de crédito, el BCE ha anunciado que en el ciclo PRES de 2026 se impusieron recargos en los P2R por exposiciones dudosas insuficientemente provisionadas a cinco entidades, frente a las nueve del ciclo anterior. Asimismo, el organismo mantiene una estrecha vigilancia sobre la financiación apalancada e incorpora los requisitos de capital asociados directamente en el P2R específico por riesgo de crédito de cada banco (sin detallar este año el número de entidades afectadas).
Por último, el supervisor ha aplicado un requerimiento adicional de ratio de apalancamiento de Pilar 2 (P2R-LR) –de entre 10 y 25 puntos básicos– en 14 casos para cubrir riesgos de apalancamiento excesivo no recogidos en el Pilar 1, lo que se suma a la ratio de apalancamiento mínima del 3%, obligatoria para todas las entidades de crédito. Además, cinco bancos recibieron una recomendación de ratio de apalancamiento de Pilar 2 (P2G-LR).
En conjunto, los requerimientos y recomendaciones totales de apalancamiento para 2027 se sitúan en una media ponderada de alrededor del 3,3%, frente a la ratio media real del 5,8% que registraba la banca en el segundo trimestre de 2026.