

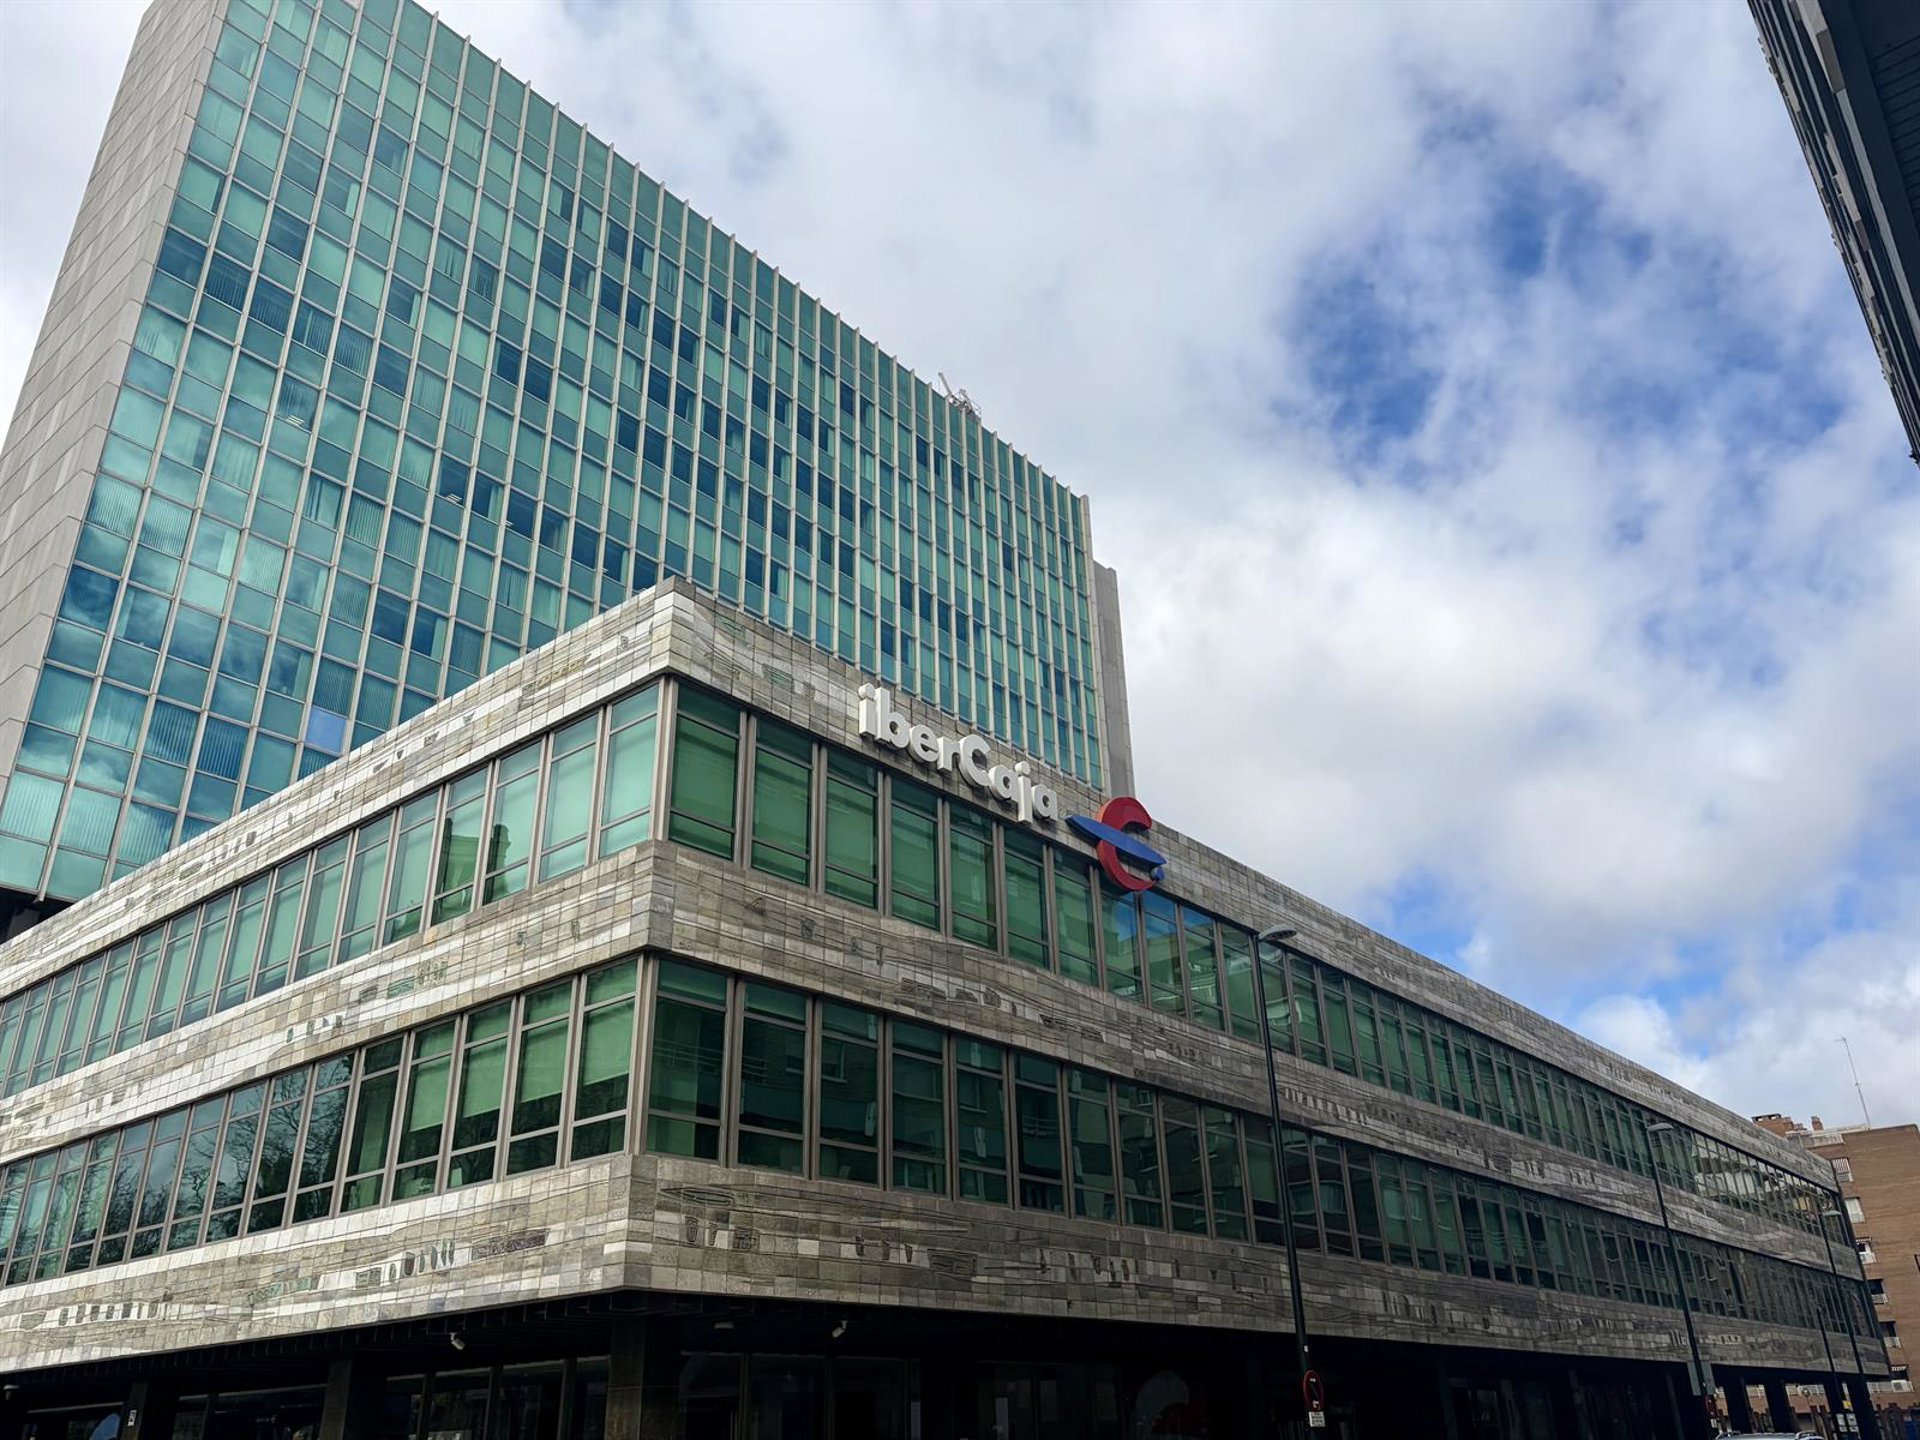
La calificadora de riesgos ha explicado que el cambio implica que podrían mejorar el rating si el capital se fortalece en los próximos uno o dos años, siempre que se mantengan los estándares de suscripción.
Las subidas de tipos de interés esperadas por el mercado apoyarán la generación de ingresos, mientras que el banco se seguirá beneficiando de las comisiones de otros servicios no bancarios y de las pérdidas crediticias contenidas, según la firma.
En todo caso, S&P Global ha detallado que la escala «Limitada» y la concentración geográfica y por negocio de Ibercaja supone una limitación al rating. En todo caso, ha valorado positivamente la cuota de mercado (39% en depósitos y 24% en crédito) en Aragón, que ofrece una base de financiación «sólida y de bajo coste».
La perspectiva podría volver a ‘estable’ si se concluye que hay poca probabilidad de que el banco pueda operar de forma sostenible con niveles más sólidos de capital o si su perfil de riesgo se deteriora.